
事業モデル
同社は物理ベースの計算プラットフォームを開発し、創薬や材料科学の分野で新規分子の発見を支援しています。事業はソフトウェアと創薬の2つのセグメントで構成されています。
ソフトウェア部門では、ライフサイエンスや材料科学の企業向けに、分子探索を革新するソフトウェアを提供しています。創薬部門では、自社および提携を通じて前臨床および臨床プログラムのポートフォリオを構築しています。
また、ノバルティス・ファーマ社との研究提携およびライセンス契約を通じて、複数の開発候補物質の推進に取り組んでいます。同社はニューヨークに拠点を置き、世界各地で展開しています。
KPI
最新の会計年度における売上高は255,869,000 USD(=2.6億ドル)を記録しています。この数値は前年度と比較して23.3%の成長を見せています。
一方で、営業利益率は-65.2%となっており、研究開発への投資が継続していることが伺えます。純利益については、前年度比で44.8%の増加を達成しています。
同社は287,853,000 USD(=2.9億ドル)の現金および現金同等物を保有しています。この資金力は、将来の事業展開や研究開発の継続に向けた基盤となります。
業績推移
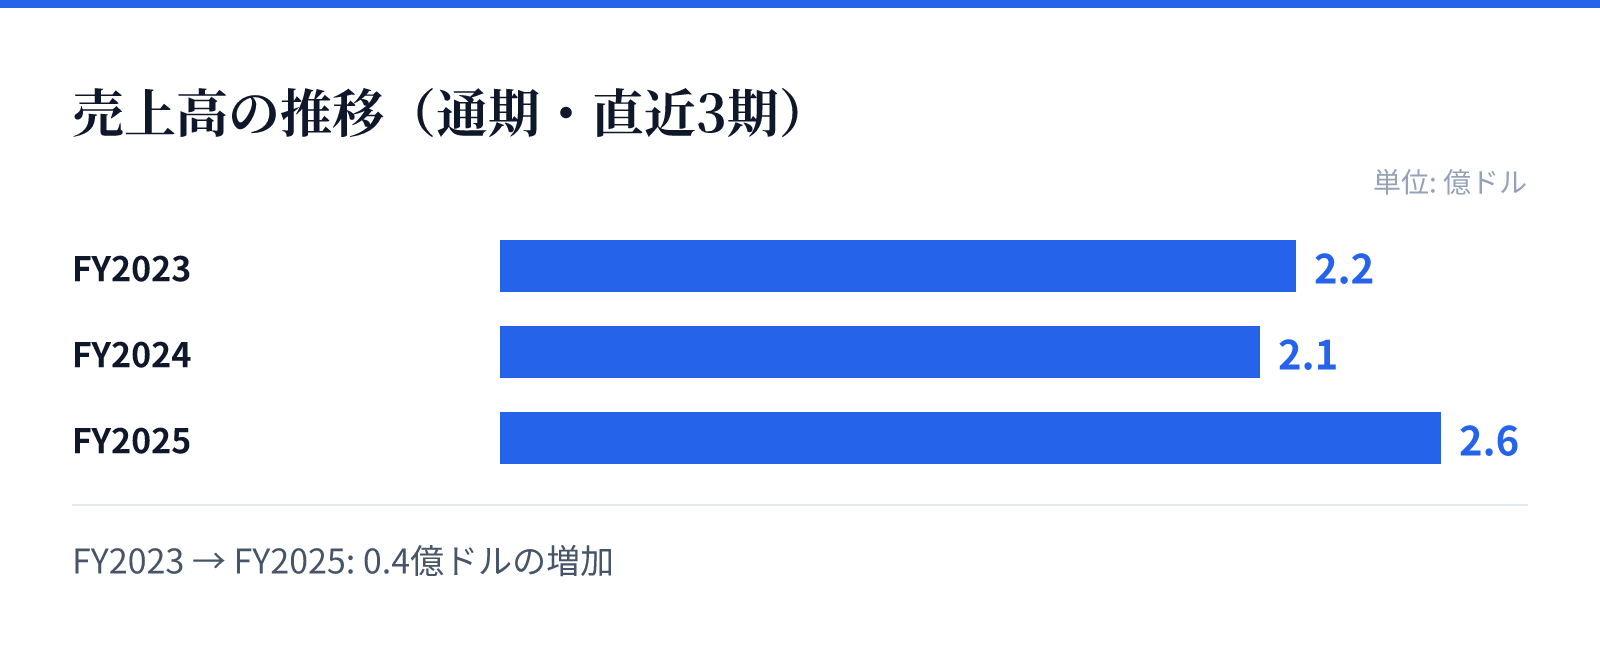
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.2億ドル。
FY2024の売上高は2.1億ドル。
FY2025の売上高は2.6億ドル。
成長ドライバー
同社の成長は、独自の計算プラットフォームを通じた創薬支援の拡大に支えられています。特に、ソフトウェア提供による技術革新と、提携を通じたパイプラインの拡充が重要です。
最新の財務データでは、売上高が前年比23.3%増と堅調な伸びを示しています。また、純利益も前年比で44.8%増加しており、事業の拡大傾向が示唆されています。
ノバルティス社とのような大手製薬企業との提携は、同社の技術が市場で評価されている証左です。これらの提携を通じて、複数の開発候補の進展が期待されています。
リスク
同社の財務状況を見ると、営業利益率がマイナス圏(-65.2%)で推移しており、収益化に向けた課題が残ります。これは、創薬分野における研究開発への多額な投資が要因とみられます。
また、創薬プログラムの成功は、臨床試験の進捗や提携先の動向に大きく左右される側面があります。特定の提携先への依存や、開発の遅延が事業計画に影響を与える可能性があります。
ROEもマイナスの推移を続けており、資本効率の改善が今後の課題となります。投資家にとっては、研究開発の成果がいつ具体的な収益として結実するかが注視されるポイントです。
競合
同社は、物理ベースの計算プラットフォームという独自の技術基盤で差別化を図っています。この技術は、ライフサイエンスや材料科学の広範な分野で応用可能です。
競合他社と比較して、ノバルティス社とのような大手との提携関係を構築している点が強みです。これにより、独自の技術を実用的な創薬パイプラインへと変換しています。
しかし、創薬分野における計算技術の高度化は急速に進んでおり、技術的優位性を維持するための継続的な投資が必要です。ソフトウェアと創薬の両面で、独自のポジションを確立する必要があります。
バリュエーション
同社の現在の株価は19.7ドルであり、時価総額は約14.7億ドル(1,474百万USD)となっています。市場における評価を反映した数値です。
株価純資産倍率(PBR)は4.36倍となっており、資産に対する市場の期待を反映しています。これは、同社の持つ知的財産や技術への評価を反映した結果とみられます。
投資判断にあたっては、現在の高いPBRと、将来の成長に向けた研究開発投資のバランスを考慮する必要があります。成長期待と現在の収益性のギャップを理解することが重要です。