事業モデル
同社は農業、エネルギー、および海上輸送の分野で世界規模の事業を展開しています。具体的には、豚肉製品の製造・販売を行うPork部門、穀物や飼料の取引・加工を行うCT&M部門、貨物輸送やターミナル運営を行うMarine部門などが含まれます。
さらに、バイオディーゼル施設を保有するLiquid Fuels、ドミニカ共和国で発電を行うPower、七面鳥製品の加工・販売を行うTurkeyといった多角的な事業を展開しています。これらの事業を通じて、食料、エネルギー、物流の基盤を支える多角的なポートフォリオを構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は9,746,000,000 USD(=97.5億ドル)を記録しています。これは前年度の9,100,000,000 USD(=91億ドル)から増加しており、堅調な事業規模を維持しています。
収益性指標では、営業利益率がFY2023の-0.9%からFY2025には2.5%へと改善しています。また、ROEもFY2024の1.9%からFY2025には9.5%へと大幅に上昇しており、資本効率の改善が顕著です。
業績推移
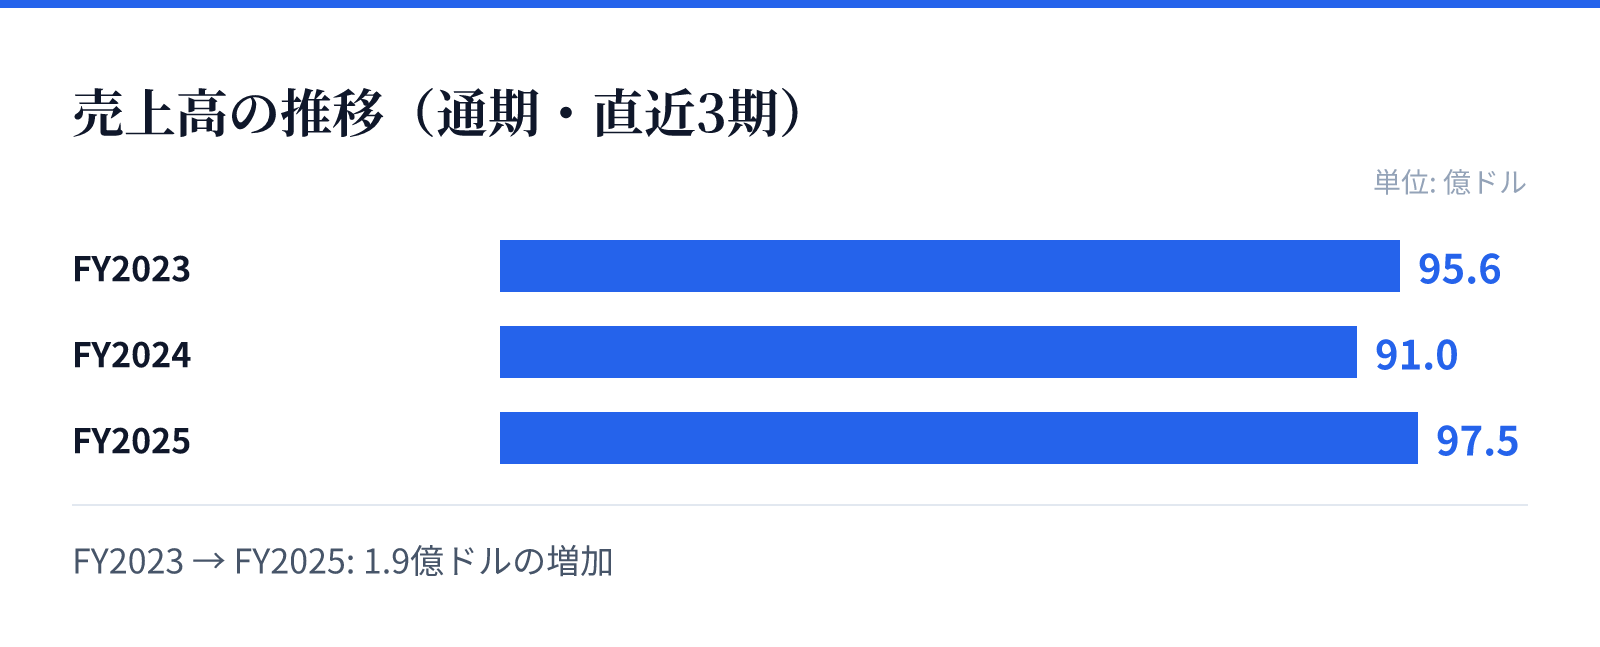
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は95.6億ドル。
FY2024の売上高は91.0億ドル。
FY2025の売上高は97.5億ドル。
成長ドライバー
直近の財務推移において、FY2025の売上高は前年比で7.1%の成長を遂げています。特に純利益に関しては、前年比で463.6%という極めて高い伸びを記録しており、収益構造の劇的な改善が見て取れます。
この成長は、多角的な事業セグメントにおける効率的な運営や市場環境の好転に起因しているとみられます。特に、複数の事業領域が相互に補完し合うことで、安定した成長基盤を構築していることが推察されます。
リスク
同社は農業、エネルギー、海運といった、マクロ経済や地政学的要因の影響を受けやすいセクターで事業を展開しています。特に穀物やエネルギーの価格変動は、売上や利益率に直接的な影響を及ぼす要因となります。
また、広範な事業領域を抱えるため、各セグメントにおける運営コストの管理や、複雑なサプライチェーンの維持が重要となります。特定の地域や市場における規制の変化も、多角的な事業展開を行う上での留意点となります。
競合
同社は、食料、エネルギー、物流という基礎的なインフラに近い分野で競合他社と競合しています。特にPorkやTurkeyといった食品加工、およびMarineにおける貨物輸送サービスは、グローバルな競争環境にさらされています。
しかし、複数の事業セグメントを統合的に保有するコンゴメリットとしての特性により、独自の強みを有しています。多様な事業ポートフォリオを持つことで、特定の市場における競争激化に対する耐性を高めているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は$3,913.21となっており、時価総額は約37.5億ドル(3,748百万USD)と評価されています。PERは5.93倍、PBRは0.68倍となっており、資産価値に対して割安な水準で取引されています。
配当利回りは0.23%となっており、配当よりも事業成長や資産価値に重点を置いた評価が行われていることが伺えます。低水準のPERとPBRは、同社の多角的な事業基盤に対する市場の評価を反映しています。