1. 30兆円という数字にどう反応すべきか
見出しはこうです。生保13社、債券含み損30兆円に拡大。
日本経済新聞が主要生保14社にアンケート調査を行い、回答した13社の合計で、6月末時点の国内債券の含み損がおよそ30兆円になったと報じられました。1年前から6割増え、国内株式の含み益を上回ったとされています。金利上昇で生命保険会社の財務が圧迫されるリスクがある、という文脈です。
30兆円。桁だけを見れば、国家予算の一部を吹き飛ばすような数字に見えます。直感的には「巨額の損が出た」と読みたくなります。
ですが、この「含み損」という言葉は、私たちが日常で使う「損」とはかなり違う顔をしています。含み損とは、いま売ったらこれだけ損になる、という値札のことです。売らなければ確定しません。そして生命保険会社の場合、そもそも売る必要のない資産で起きている、という事情があります。
かといって「だから無害」でもありません。売らずに済むかどうかは、条件次第で崩れます。
同じ「含み損」でも、持ち主が誰か、何のために持っているかで意味は正反対になるのだ。
この記事では、まず算数として理解し、次に会計として整理し、最後に本当に警戒すべきシナリオを切り分けていきます。
2. 金利が上がると債券が値下がりする、という算数
債券は、あらかじめ受け取る利息(クーポン)が決まっている借用証書のようなものです。ここが出発点になります。
いま、利率2%の債券Aを持っているとします。そこへ市場金利が上がり、利率3%の新しい債券Bが発行されました。同じ発行体、同じ残存期間なら、誰でもBを買います。Aが見劣りするからです。
では、Aはどうすれば売れるのか。答えは値下げです。100円のAが95円に下がれば、買った人は満期に100円で戻ってくる差額5円を上乗せで得られます。松井証券8628の解説では、この場合の最終利回りは3.16%となり、Bの3%に近づくと説明されています。価格が下がることで、利回りが釣り合うわけです。
つまり金利上昇と債券価格の下落は、別々の出来事ではありません。同じ一つの出来事を、利回り側から見るか、値札側から見るかの違いにすぎません。
ここで一つだけ専門用語を入れます。デュレーションです。これは「金利が1単位動いたときの、資産または負債の現在価値の変化率」を表す尺度だと説明されています。ざっくり言えば、金利にどれだけ敏感か、という感度のことです。
同じ解説によれば、金利が1%上昇すると、残存期間5年の債券の価格は約5%下落することになります。残存期間が長いほど、この効き方は大きくなります。
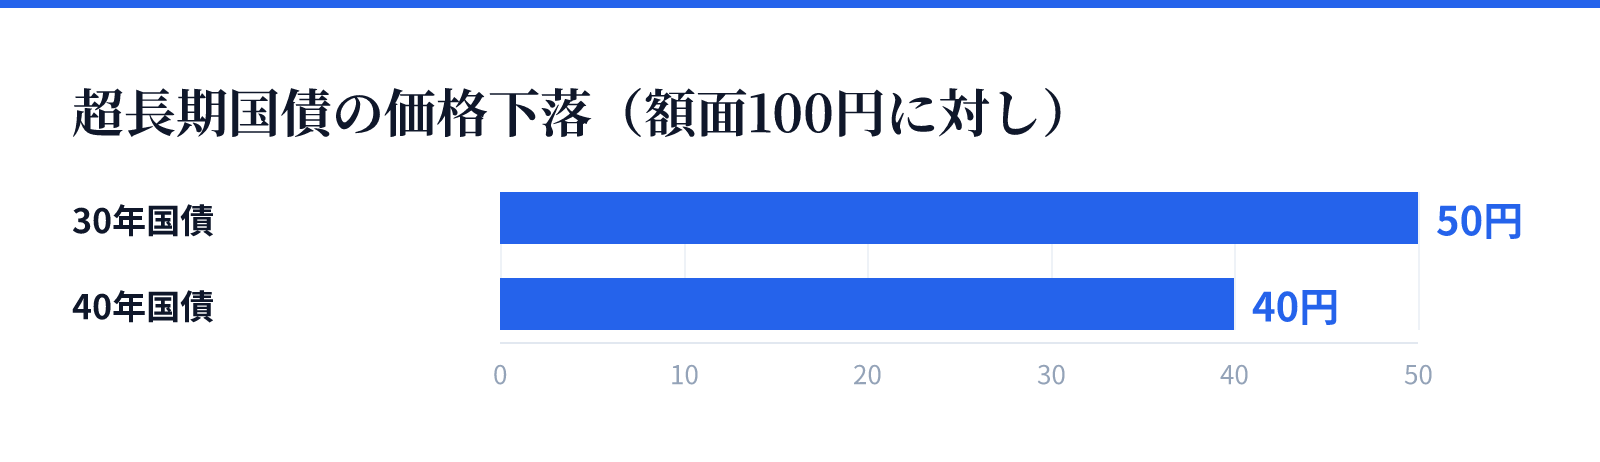
超長期の国債では、この算数が容赦なく効きます。ある生保決算の解説では、2019年発行で利率0.4%の30年国債の価格が直近で50円近くまで下がり、利率0.5%の40年国債は40円近くまで下がっていると指摘されています。額面100円のものが、半値やそれ以下の値札を付けているということです。
超長期債を大量に持つ主体ほど、金利上昇局面で評価損が大きく出ます。これは経営の巧拙ではなく、算数の帰結にすぎません。
3. なぜ生保は超長期債を大量に持っているのか — ALMという必然
では、なぜ生命保険会社はよりによって超長期債を積み上げてきたのでしょうか。
理由は、負債の側にあります。生保が抱えているのは、20〜30年先まで続く長期保障の保険商品です。契約者に対して、数十年先に保険金や年金を払う義務を負っています。これが生保にとっての負債であり、その支払いまでの期間はきわめて長くなります。
日本銀行のレビューは、生保では将来の保険金支払いが負債の多くを占め、支払いまでの期間(負債デュレーション)が長いため、資産運用における投資期間も長期になると整理しています。さらに、負債デュレーションは全体として緩やかに長期化しており、資産デュレーションを上回る状況が続いてきたとされます。この差を埋めることが、生保の積極的な超長期国債投資の背景になっている、という説明です。
資産と負債の期間を合わせにいく運用を、ALM(資産・負債の総合管理)と呼びます。難しく聞こえますが、やっていることは単純です。30年後に払う約束があるなら、30年後にお金が返ってくる資産を持っておきます。満期の時計を揃えておけば、金利が動いても資産と負債が同じ方向に同じくらい動き、打ち消し合ってくれます。
生保はこのために40年物国債にまで投資して、資産側の期間を伸ばしてきました。財務省の資料では、生保の資産構成のうち公社債の比率は平成26年時点で44%とされています。運用の中核が債券にあることが分かります。
そして重要なのが、負債側も金利で動くという点です。財務省の同じ資料には、市場金利が0.5%変動した場合の経済価値の増減が示されています。第一・明治安田・住友の3社を単純合算した平成27年3月末時点の試算で、資産側が±2兆4965億円、負債側が±3兆5498億円。動くのは資産だけではなく、むしろ負債のほうが大きく動いていた、という数字です。
超長期債の山は、放漫運用の結果ではなく、負債構造が要請した姿である。
4. 「含み損」は損益計算書に出るとは限らない
次は会計の話です。ここが「30兆円」の読み方を最も左右します。
有価証券は、持っている目的によって帳簿への載せ方が変わります。生保の決算書では、おおむね次の三つが登場します。
- 満期保有目的の債券。満期まで持ち切る前提の債券で、償却原価法という方法で計上されます。取得した価格を満期の額面に向けて少しずつ近づけていく処理で、途中の時価変動は本表の数字を動かしません。
- 責任準備金対応債券。生保に特有の区分です。責任準備金という保険金支払いのための積立金(負債)に対応させて持つ債券で、日本公認会計士協会の業種別監査委員会報告第21号に基づき、こちらも償却原価法で評価されます。
- その他有価証券。こちらは時価で評価されます。ただし評価差額は損益計算書を通らず、全部純資産直入法により、純資産の部の「その他有価証券評価差額金」に入ります。
つまり、時価が下がっても当期の利益が減るとは限りません。ただし三つ目の区分では、利益は動かなくても自己資本にあたる純資産が動きます。ここを混同しないことが、読解の要になります。
では、生保の債券はどの区分に多いのか。財務省の資料には、償却原価で貸借対照表に計上する「満期保有目的」および「責任準備金対応債券」区分での保有が公社債全体の約8割を占める、と明記されています。同資料は、保有する債券の大半が金利変動による時価変動の影響を受けない区分であるため、現行の会計および現行の監督基準への影響は軽微だとも述べています。
もう一つ、含み損には時間という味方がいます。金利上昇だけを理由に価格が下がっているのなら、その債券は償還時までには額面に戻ります。信用力に問題がない国債であれば、待てば戻ります。ある生保決算の解説も、金利要因のみによる価格下落であり、その債券を持ち続けるという意思を示せるのであれば減損処理は不要なはずだ、としています。
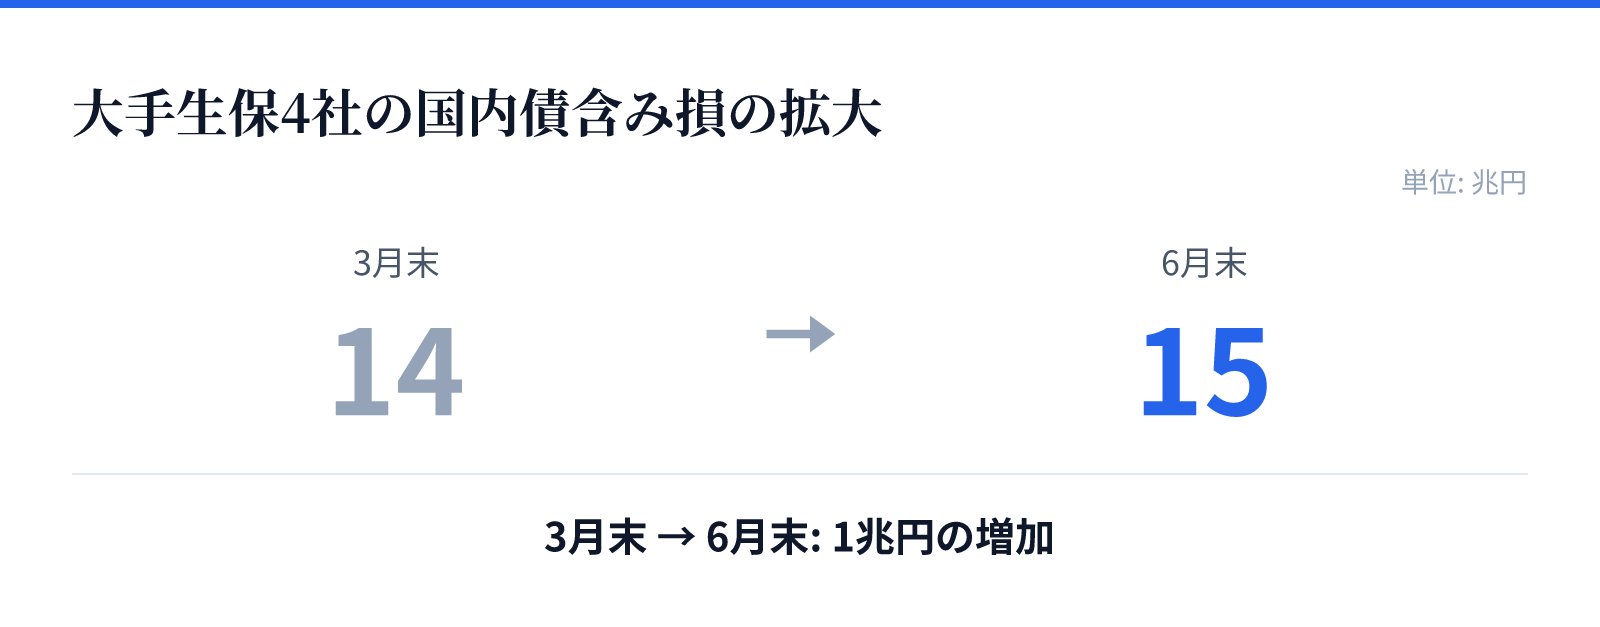
例外もあります。会計基準では、保有債券の時価が取得価格の50%を下回り回復の見込みがない場合、評価差額を有価証券評価損として計上する減損処理が定められています。実際、大手生保4社の国内債含み損が3月末に14兆円へ膨らんだ局面では、日本生命が700億円の減損を計上したと報じられました。6月末に4社合計が15兆円へ拡大した際も、減損計上が相次いだとされています。
30兆円がそのまま利益を30兆円削るわけではなく、かといって無風でもない。
5. では、本当に注意すべきものは何か
「売らなくていい」という前提が成り立つ間は、含み損は帳簿の外側の話にとどまります。警戒すべきは、その前提が崩れる場面です。論点は大きく四つに整理できます。
第一に、売却を強制されるシナリオです。解約が急増して資金が出ていけば、満期を待たずに売らざるを得なくなり、含み損はその瞬間に実現損に変わります。金利上昇によって生命保険の解約が増えていることは、すでに報じられています。10〜12月の解約金は過去最高の3.8兆円となり、マネーの受け皿は投資信託だったとされています。
この構図を最も残酷な形で見せたのが、2023年の米シリコンバレー銀行でした。同行は投資有価証券を約1200億ドル抱え、うち満期保有有価証券が913億ドルと8割近くを占めていました。期末の時価は762億ドルで、含み損は約151億ドル。純資産の約160億ドルに迫る規模でしたが、損失としては認識されていませんでした。満期まで保有する意思と能力がある限り、すぐに破綻する状況ではないと見られていました。ところが預金約1730億ドルの大部分が預金保険で保護されない25万ドル超の大口預金で、流出が始まると証券を売って現金を作るしかなくなりました。監査報告書が出たわずか14日後の出来事です。
会計区分は、資金繰りの前では無力になります。ここが「満期まで持てる」という前提の脆さです。
第二に、支払余力の指標です。ソルベンシー・マージン比率は、大災害や株の大暴落といった通常の予測を超えるリスクに対して、保険会社がどれだけ支払余力を持つかを示す監督上の指標です。旧基準ではこの比率が200%を下回ると、金融庁による早期是正措置の対象になります。
第三に、そして最も大事な視点が、経済価値ベースの資本規制、いわゆるESRです。2026年3月期から国内の保険会社への新たな資本規制の適用が始まり、主要生保11社が新指標を開示して、全社が規制上の合格ラインを上回ったと報じられました。ESRは経済価値ベースの自己資本を統合リスク量で割った比率で、新基準では100%以上が非対象区分とされています。
この枠組みの肝は、資産だけでなく負債も時価で評価するところにあります。金利が上がれば債券価格は下がりますが、同時に将来支払う保険金という負債の現在価値も下がります。だから銀行の債券含み損と生保の含み損を単純に同一視することはできない、という指摘があります。金融庁が2025年3月末を基準に実施したフィールドテストでは、生命保険会社全体のESRは平均215%だったと伝えられています。財務省の資料も、金利上昇により経済価値ベースで評価した資本は増加し、リスクバッファーは拡大すると整理していました。
資産だけを見た30兆円は、天秤の片側の重さでしかない。
第四に、金利上昇には恩恵の側面もあります。新しく買う債券の利回りが上がるため、運用収益は改善の方向に働きます。実際、主要生保16社の4〜9月の基礎利益は9%増となり金利上昇が恩恵になったと報じられ、主要生保15社には金利高が追い風となって連続最高益、円建て商品の販売が伸びているとも伝えられています。4〜12月では11社が増益となる一方、国内債含み損は58%増でした。増益と含み損拡大が、同じ紙面に同居しているわけです。
もっとも、この局面での「債券入れ替え」には注意が要ります。低い利率の債券を売って高い利率の債券に買い替える動きは各社で進んでおり、日本生命は2025年度に3兆円規模の入れ替えを見込み、上期に約1兆5000億円を実施して国内債の売却損5000億円を計上したと報じられました。減損規模が大きくなるのを避けるための入れ替えだ、という説明です。
ただ、残存期間が同じ債券を入れ替えて含み損を消しても、そこで高まるのは利率だけで、債券投資のリターン自体は向上しないはずだ、という指摘もあります。見た目の数字が改善することと、投資家が受け取る果実が増えることは別だという話です。
6. 同じ算数は他の主体にも効く — 銀行、そして私たち
債券価格の算数は、生保だけのものではありません。ただし、読み方は主体によって変わります。
銀行も債券を大量に持っています。違うのは負債の性質です。生保の負債が数十年先の保険金であるのに対し、銀行の負債は預金です。預金は短期で、いつでも引き出せます。資産は超長期、負債は超短期という組み合わせは、期間のミスマッチという意味ではむしろ厳しい構図になりえます。シリコンバレー銀行で起きたことは、まさにその形でした。国内でも、北海道の地銀が長期債の処理を急ぎ、株式売却で損失を相殺したと報じられています。
同じ「含み損◯兆円」でも、生保と銀行では読み方を変えなければなりません。理由は資産の側ではなく、負債の側にあります。
そして、この算数は私たちの手元にも効いています。債券ファンドやバランスファンドを積み立てている人にとって、基準価額の下落の一部はこれで説明できます。金利感応度、つまりデュレーションがどれくらいの商品なのかは、ファンドの開示資料で確認できる項目です。金利が上がる局面では、期間の長い債券を多く組み入れたファンドほど値動きが大きくなります。
裏を返せば、途中の値動きに耐えて満期まで持てる資金なのか、来年使う予定のあるお金なのかで、同じ商品でもリスクの意味がまるで変わるということです。生保が「売らずに済むか」を問われているのと、構造はまったく同じです。
問うべきは金額ではなく、その資産が何のために、どのくらいの期間持たれているか。
7. 投資家として、決算資料のどこを見るか
では、私たちは実際に何を見ればよいのでしょうか。保険会社や銀行の開示資料には、ここまでの話がそのまま数字として載っています。
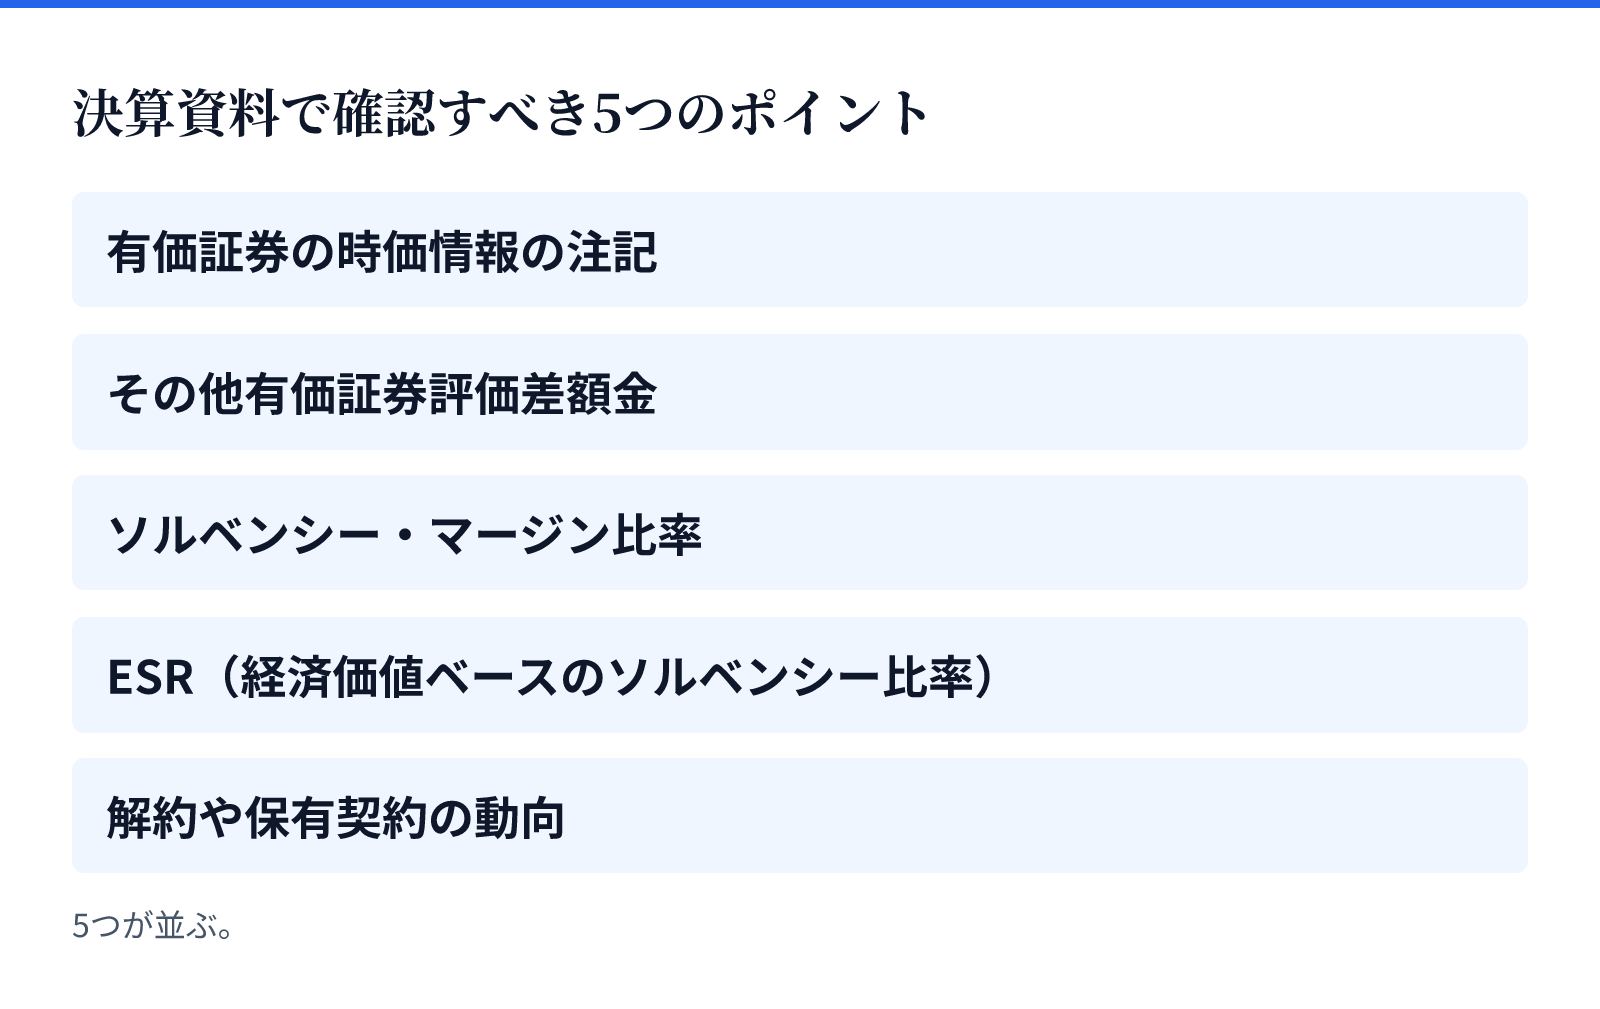
見るべき場所は五つです。
- 有価証券の時価情報の注記。貸借対照表計上額、時価、その差額が、保有目的区分ごとに並んでいます。含み損の実額と、それがどの区分にあるのかが一度に分かる、いちばん重要な表です。
- 純資産の部の「その他有価証券評価差額金」。時価変動が自己資本にどれだけ効いているかが、ここに出ます。
- ソルベンシー・マージン比率と、その推移。水準そのものより、どちらに動いているかを見ます。
- ESR(経済価値ベースのソルベンシー比率)。開示している会社なら、その水準と、金利が動いたときにどれだけ変化するかという感応度まで確認します。資産と負債の両方を見た数字なので、片側だけの含み損より実態に近い指標です。
- 解約や保有契約の動向。「売却を強制されるか」を占う先行指標になります。ある専門家も、解約動向はよく確認する必要があると指摘しています。
読む順番も決めておくと迷いません。含み損の絶対額を確認し、次にそれがどの会計区分にあるかを確かめ、最後に売らずに済む体力があるかを見ます。この3段で読めば、見出しの桁数に振り回されなくなります。
なお、これは保険会社の株を買う買わないという話ではありません。決算資料の読み筋を一つ持っておくと、次に別の業種で「含み損◯兆円」という見出しに出会ったときにも、同じ手順が使えるという話です。
8. 数字の大きさではなく、売らずに済むかを問う
「生保13社、債券含み損30兆円」は事実です。1年前から6割増えたことも、国内株式の含み益を上回ったことも、報じられたとおりです。
けれども、それ単体では良いニュースでも悪いニュースでもありません。その資産の大半は償却原価で計上される区分にあり、金利要因だけの下落なら償還時には額面に戻ります。一方で、資産と対になる負債の価値も金利上昇で下がっており、経済価値で見れば絵柄はまた変わります。そして解約が膨らんで売却を迫られれば、その瞬間に話は変わります。
三つの可能性が同時に立っている状態を、「30兆円の損失」という一語に潰してしまわないこと。それが、この見出しに対する誠実な読み方ではないでしょうか。
では、私たちに何ができるのか。難しい計算は要りません。含み損という言葉を見たら、三つだけ問えばよいのです。誰が持っているのか。何に対して持っているのか。売らずに済むのか。
金利のある世界が戻ってきたということは、債券の価格が動く世界が戻ってきたということでもあります。長く続いた低金利の下では、この算数を知らなくても困りませんでした。これからは、そうはいきません。
見出しの数字に反応するのではなく、その数字が誰の、何のための資産なのかを問う。それが、金利のある世界での読み方だ。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。