事業モデル
同社は米国および国際市場において、缶詰、冷凍、瓶詰めなどの果物や野菜の加工食品を提供しています。自社所有またはライセンスを受けた「Green Giant」や「Libby’s」といった複数のナショナルブランドを展開しており、プライベートブランドも取り扱っています。
製品はスーパーマーケットや量販店、専門店、さらには食品サービスディストリビューターなど、多岐にわたるチャネルを通じて提供されています。また、缶の販売や航空機運航事業など、食品以外の事業も展開しており、約55カ国への輸出や政府機関への供給など、広範な顧客基盤を有しています。
KPI
最新の会計年度における売上高は1,659,675,000 USD(=16.6億ドル)を記録しています。この期間の営業利益率は8.9%に達しており、効率的な運営体制が示唆されます。
同社のROEは15.2%を達成しており、資本を効率的に活用して利益を生み出していることがわかります。また、手元には86,921,000 USD(=8,692万ドル)の現金および現金同等物が保有されています。
業績推移
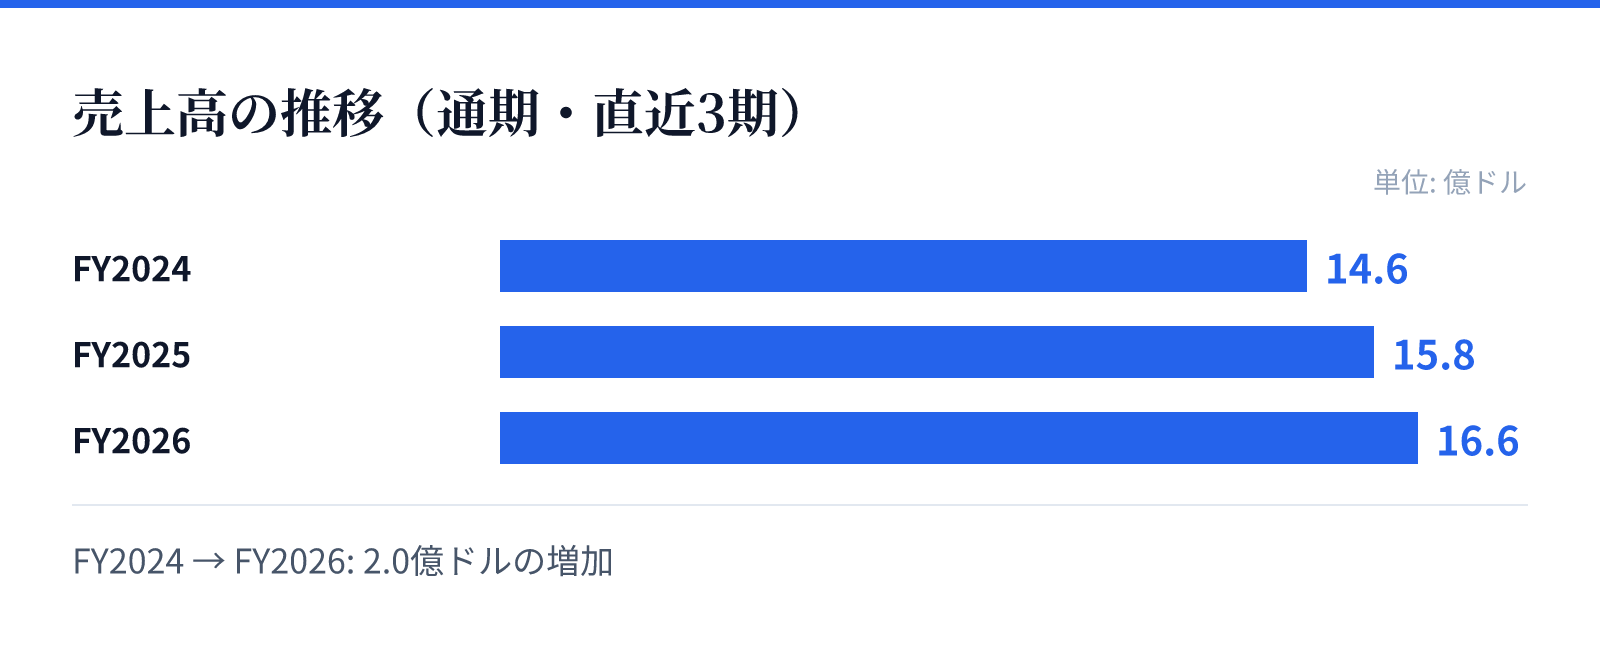
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は14.6億ドル。
FY2025の売上高は15.8億ドル。
FY2026の売上高は16.6億ドル。
成長ドライバー
直近の財務推移において、売上高は前年比で5.1%の成長を遂げています。特に純利益については、前年比で178.2%という大幅な増加を記録しており、収益性の改善が顕著です。
過去数年間の推移を見ると、売上高は14.6億ドルから16.6億ドルへと着実に増加しています。営業利益率も、FY2025の4.9%からFY2026の8.9%へと上昇しており、事業の成長性と安定性の両面が確認されます。
リスク
同社の事業は、原材料の調達や加工プロセスにおけるコスト変動の影響を受けやすい構造です。特に、世界的な供給網に依存する果物や野菜の調達において、気候変動や物流コストの変動が利益率に影響を与える可能性があります。
また、多岐にわたるブランドを管理し、国際的な流通網を維持するためには、複雑なサプライチェーンの管理能力が求められます。特定の地域や市場における消費動向の変化が、売上規模に影響を及ぼす可能性も考慮すべき要素です。
競合
同社は「Green Giant」や「Libby’s」といった強力なブランドを保有しており、競合他社に対する高い認知度を維持しています。これらのブランドは、スーパーマーケットや量販店といった主要な流通チャネルにおいて強力な存在感を示しています。
また、プライベートブランドの取り扱いや、政府機関への供給など、多角的な販売戦略を展開することで競争優位性を確保しています。広範な製品ラインナップと、約55カ国に及ぶ輸出ネットワークが、競合に対する防壁として機能しています。
バリュエーション
現在の株価は199.84ドルであり、時価総額は約13.5億ドル(1,353百万USD)となっています。市場における評価は、PERが11.09倍、PBRが1.75倍と算出されています。
これらの指標は、同社の安定した事業基盤と成長性を反映した水準にあります。最新の市場データに基づくと、同社は食品加工セクターにおいて、堅実な評価を得ていると判断されます。