事業モデル
同社は、内分泌学、免疫学、炎症、および代謝疾患の治療を目的としたGタンパク質共役受容体(GPCR)標的の経口低分子医薬の発見と開発を行っています。具体的には、副甲状腺機能低下症向けのPTH1Rプログラムや、慢性蕁麻疹向けのSEP-631、バセドウ病向けのTSHRプログラムなどを進めています。
さらに、神経疾患や女性の健康、心血管疾患、呼吸器疾患など、多岐にわたる治療領域にも注力しています。2021年6月には社名をGPCR NewCo, Inc.からSepterna Inc.に変更し、現在もカリフォルニア州サウスサンフランシスコに拠点を置いています。
KPI
同社の財務状況において、最新のFY2026における売上高は2,652万ドルを記録しています。この数値は前年比で42.3%の減少となっており、事業の推移を反映しています。
一方で、同期間の純利益は前年比で82.3%の増加を見せています。また、同社は現在7,161万ドルの現金および現金同等物を保有しており、研究開発を継続するための資金を有しています。
業績推移
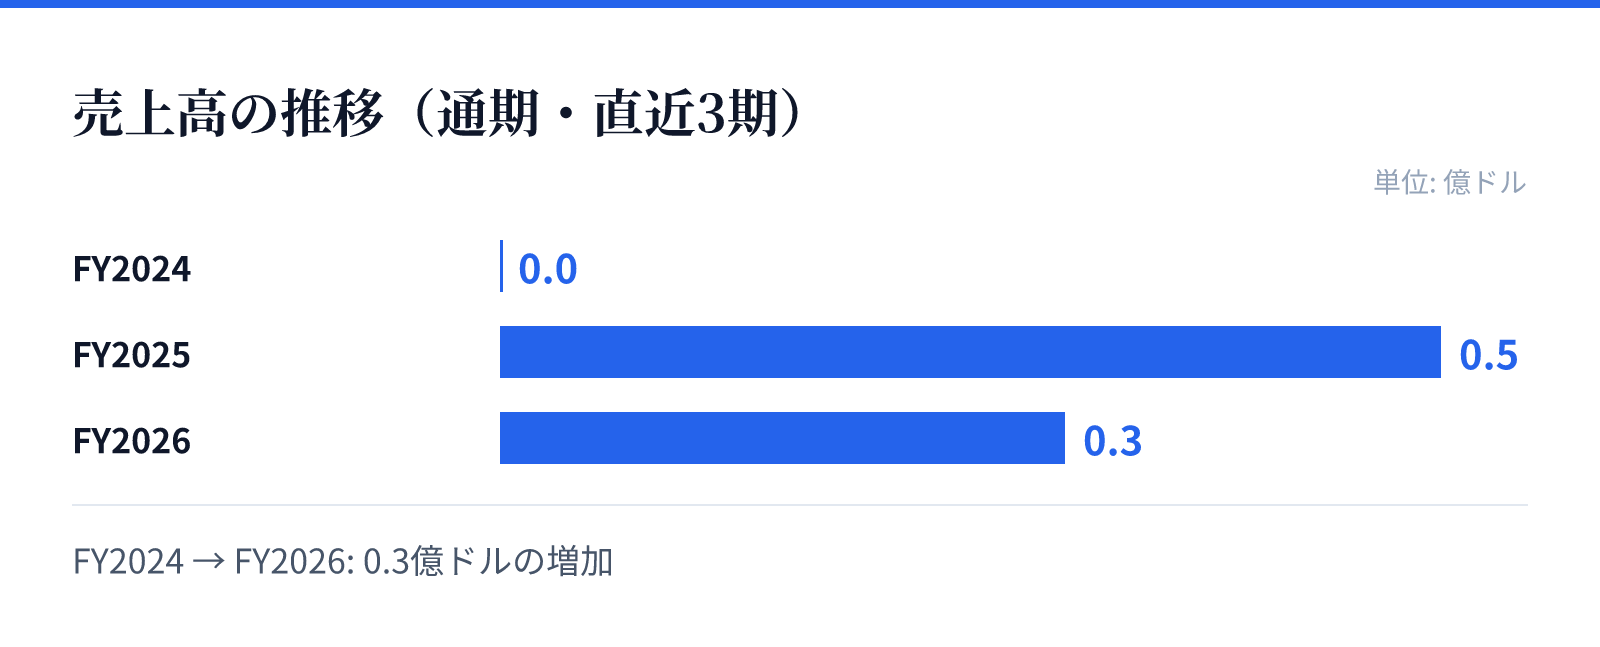
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.5億ドル。
FY2026の売上高は0.3億ドル。
成長ドライバー
同社の成長の大きな柱の一つは、Novo Nordiskとのグローバルな提携およびライセンス契約です。この提携により、特定の分子標的に基づいた代謝関連疾患向けの複数の経口低分子治療薬の発見、開発、商業化を進めています。
特定の疾患領域における独自のパイプライン開発も成長を支える要因です。特に、経口投与が可能な低分子医薬の開発に焦点を当てている点が、患者の利便性向上と市場浸透の鍵となるとみられます。
リスク
バイオテクノロジー企業として、臨床段階の製品開発に伴う高い不確実性がリスクとして存在します。特に、新薬の承認プロセスや臨床試験の結果次第で、事業の成否が大きく左右される構造となっています。
また、財務データに見られるように、営業利益率は依然としてマイナス圏にあります。研究開発への多額の投資が必要な段階にあるため、将来的な収益化に向けた資金調達や、開発パイプラインの進捗管理が重要な課題となります。
競合
同社はGPCR標的の治療薬という特定の領域において、独自の技術基盤を構築しています。競合他社と比較して、特定の疾患に対する経口低分子医薬の提供に強みを持っています。
特にNovo Nordiskとの提携は、代謝疾患という巨大な市場において強力なパートナーシップを確保していることを示唆しています。この提携を通じて、競合他社に対する優位性を確保しつつ、商用化に向けた基盤を強化しています。
バリュエーション
同社の現在の株価は38.91ドルとなっており、時価総額は約18.2億ドルです。市場における評価を反映するPBRは4.62倍を記録しています。
投資判断の際には、現在の高いPBRと、将来のパイプラインの進捗状況を照らし合わせる必要があります。バイオテクノロジー分野特有の成長期待と、現在の財務状況のバランスを考慮した評価が求められます。