1. 注文が通っても、その株はまだあなたのものではない
株を買って、画面に「約定」と出ます。あの瞬間、多くの人は「買えた」と思います。ですが、その株が本当にあなたの持ち物として記録され、代金が相手に渡るのは、その日ではありません。
証券の世界には「約定」と「受渡(決済)」という二つのステップがあります。約定は買い注文・売り注文が成立した日のこと。受渡は、実際に株式とお金が入れ替わり、手元に来る日のことです。
日本株の受渡日は、約定日から起算して3営業日目。つまり約定の2営業日後です。業界ではこれを「T+2」と呼びます。Tは取引日を意味する Trade date の頭文字で、T+2は受渡日が約定日の2日後であることを指します。
そして、この「2日」は自然法則ではありません。2019年7月12日(金)までの日本株は、取引日から起算して4営業日目に受け渡す「T+3」でした。2019年7月16日(火)以降の取引から、いまのT+2へ切り替わったのです。
欧州はすでに2014年10月6日にT+2へ移行し、北米も2017年9月5日に追随していました。世界の主要10市場のうち、決済期間がT+3として残っていたのは東京証券取引所だけ、という時期があったのです。
つまり、あなたが感じている「買った瞬間」と、制度が認める「自分のものになった瞬間」の間には、制度が決めた分だけの距離があります。約定と決済は、別の日に起きる別の出来事なのだ。
2. 宙ぶらりんの2日間 —— 誰がそのリスクを引き受けているのか
約定してから受け渡すまでの間、取引の相手が破綻したらどうなるのでしょうか。代金を払ったのに株が届かない、株を渡したのに代金が届かない、という事態が起こり得ます。この「相手が約束を果たせなくなるリスク」を、カウンターパーティ・リスクと呼びます。
そこで市場は、売り手と買い手のあいだに一つの機関を挟みました。日本証券クリアリング機構(JSCC)です。2002年7月に国内5証券取引所と日本証券業協会の出資により設立され、2003年1月に現物取引の清算業務を始めました。
JSCCがやっているのは「債務引受」という作業です。売買の一方の当事者が負っている引渡しや支払いの義務を引き受け、同時に同額の受け取る権利を取得します。こうして全員の取引相手をJSCC一社に置き換え、決済の履行を保証します。複数の参加者の相手方になることから、セントラル・カウンターパーティ(CCP)と呼ばれます。
間に一社が入ると、もう一つの効果が生まれます。ネッティングです。各社の支払いと受け取りを全部合算し、最後に残った差額だけを決済します。JSCCのデータでは、株式などの取引で、清算に必要な代金(債務引受額)に対して実際に受渡を行った代金は、ネッティングにより90%以上削減されているとされています。
ここが見落とされがちな点です。決済までに間があるからこそ、その間の売買をまとめて相殺できます。日をまたぐ猶予は、資金の動きを圧縮する装置としても働いているのです。
もちろん、保証はタダではありません。JSCCは清算に参加する金融機関に一定の参加基準を課し、経営状況を常時監視したうえで、決済不履行に備えた担保の預託を求めています。証拠金や清算基金と呼ばれるものです。
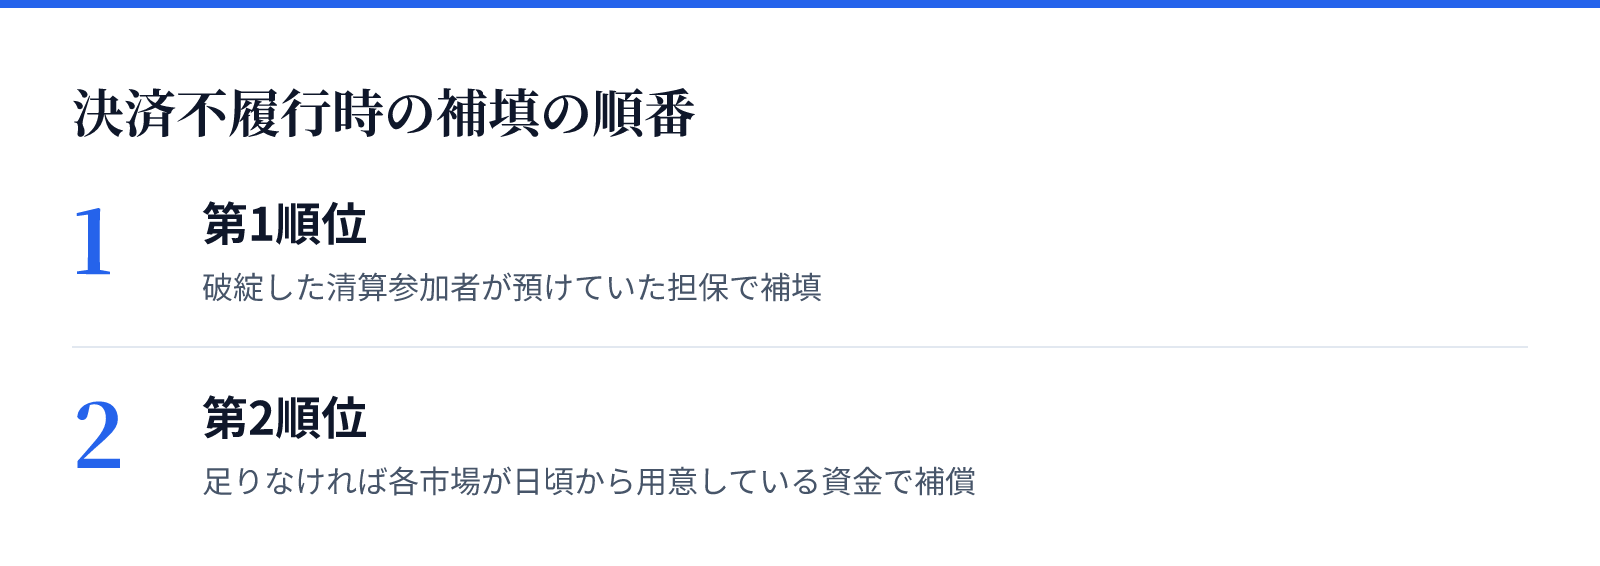
万一の備えは段階に分かれています。現物取引を例にとると、まず破綻した清算参加者が預けていた担保で補填し(第1順位)、足りなければ各市場が日頃から用意している資金で補償する(第2順位)、という順番です。リーマン・ブラザーズの破綻処理で発生した損失は、第1順位ですべて補填できたとされています。
つまり、あの2日間は無料の待ち時間ではありません。誰かが担保を積み、誰かが監視することで、はじめて安全に持ちこたえている時間である。
3. あなたに直接効いてくる話 —— 権利付き最終日はT+2の産物
配当や株主優待をもらうには、企業が定める権利確定日(基準日)の時点で株主名簿に載っている必要があります。名簿に載るには受渡が終わっていなければなりません。だから、権利確定日そのものに買っても間に合わないのです。
必要なのは、権利確定日の2営業日前(権利確定日から起算して3営業日前)である「権利付最終日」までに買い、その日の大引け時点で保有していること。その翌営業日が「権利落ち日」で、この日に買っても、その期の配当を受け取る権利はありません。
具体例で見てみます。2025年9月30日(火)が権利確定日の銘柄なら、9月26日(金)が権利付最終日。9月29日(月)が権利落ち日で、この日に買っても配当は受け取れません。そして9月30日(火)が受渡日にあたります。
ここで押さえてほしいのは、この「2営業日前」という数え方が、決済期間T+2から機械的に導かれているだけだという点です。実際、この数え方は2019年7月16日(火)以降の取引について改まったものです。制度が変われば、カレンダーの読み方も変わります。
実務上の落とし穴もあります。数えるのはカレンダーの日ではなく営業日であること。夜間取引は翌日の日中の取引と同じ扱いになるため、権利付最終日の夜間取引では配当や株主優待の権利が得られないこと。連休や祝日をはさむと、体感より前倒しになること。
権利落ち日には、配当や優待の価値の分だけ株価が下がる傾向があるとされます。ただし株価は他の要因でも動くため、理論どおりに動くとは限りません。
権利付き最終日とは、T+2という決済期間が地面に落とした影法師である。
4. 隙間の上に立つビジネス —— 信用取引・空売り・貸株
決済まで間があるということは、「まだ手元にないもの」を売り買いできる余地があるということでもあります。その余地の上に立っているのが信用取引です。
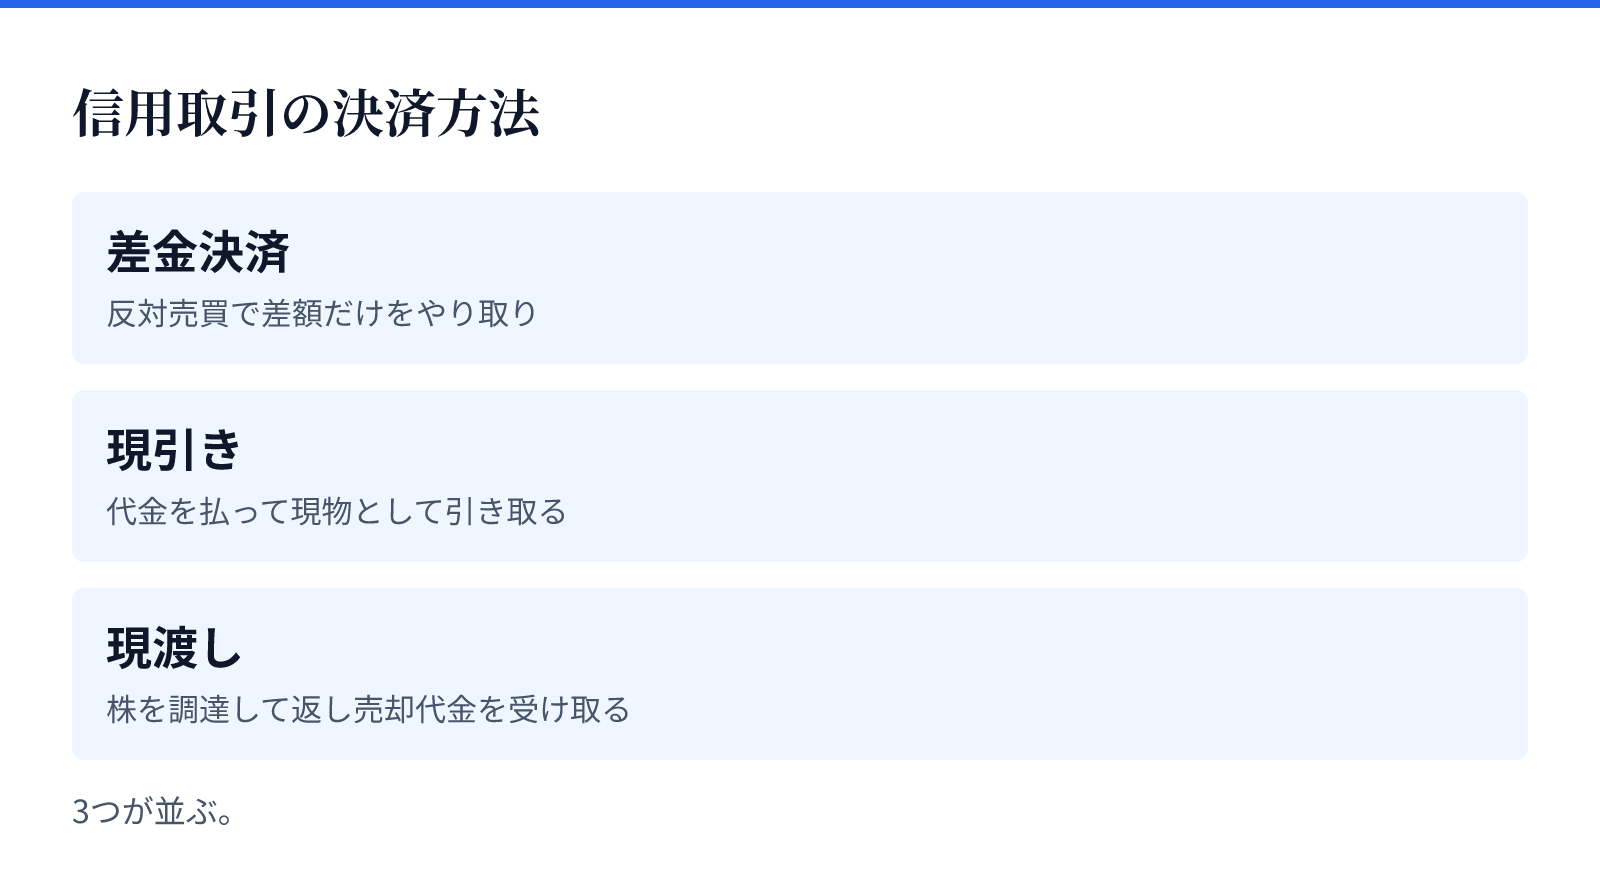
信用買いは、保証金を担保に証券会社から買付代金を借りて株を買うこと。信用売り(空売り)は、証券会社から借りた株を市場で売り、あとで買い戻して返すこと。反対売買で差額だけをやり取りする「差金決済」が基本ですが、代金を払って現物として引き取る「現引き」、株を調達して返し売却代金を受け取る「現渡し」という決済方法もあります。
株を借りて売る以上、どこかに貸してくれる人がいなければ成立しません。証券会社は、日本証券金融8511のような証券金融会社から株を調達します。ところが人気銘柄に空売りが集中すると、証金会社の在庫も足りなくなります。この「株不足」が起きたとき、追加のレンタル料が発生します。逆日歩(品貸料)です。
逆日歩は空売りしている売り方から徴収され、その銘柄を貸し出している買い方に支払われます。料率は毎営業日の品貸入札で決まり、料率の低い申込みから順に採用して、必要株数に達したところの料率が品貸料として確定します。
厄介なのは、逆日歩が高くなりやすい局面が、個人が動きたくなる局面と重なることです。決算期が近づくと、株主議決権の名義を確保したい参加者が入札を見合わせがちになり、結果として料率が上昇する傾向があるとされます。優待を取りに行く「つなぎ売り」の需要が集中する権利付最終日は、まさにその時期にあたります。
逆日歩がつくと、売り方は費用がかさむのを嫌って高値で買い戻し、踏み上げ相場になることがあります。だから「逆日歩に買いなし」という古い格言が残っています。株不足が解消されれば本来の売り圧力が戻り、株価が反転して急落するからです。
貸す側にも注意点があります。貸株サービスで株を貸している間、株券は証券会社名義や第三者名義になり、その期間の株主としての権利は原則として失われます。配当は「配当金相当額」として後日支払われますが、それは配当所得そのものではありません。
ここで言いたいのは、T+2の隙間が悪いということではありません。隙間があるから調達と与信の市場が成立し、売買高が増え、価格形成が進む。即時決済の議論は、この前提そのものを動かす話です。
5. 政府・日銀のDLT即時決済構想は何を狙っているか
ここから本題です。国債や株を「即時」で決済できるようにする、という構想が動き始めています。
土台にあるのはDVP(Delivery Versus Payment)という考え方です。証券の引渡しと代金の支払いを同時に行い、片方だけが渡ってしまう事故を防ぐ仕組みのこと。日本は2007年に証券決済のDVP化を完了し、2009年に株券電子化を実現しています。基礎工事はすでに終わっているのです。
その先を狙うのが、分散型台帳技術(DLT、いわゆるブロックチェーン)です。証券と資金を同じ台帳の上に載せてしまえば、引渡しと支払いを不可分の一動作として処理できます。決済までの待ち時間そのものを消しにいく発想です。
日本銀行は2026年3月、「中央銀行マネー」としてトークン化された日銀当座預金、いわゆるホールセールCBDCの可能性を検討する方針を発表しました。金融機関どうしの大口決済を対象とし、DLTを基盤に、異なるデジタル資産間の安全かつ効率的な同時決済(DvP)を実現することを目指すものです。実用性と技術課題を詰めるため、「DLT連携サンドボックスプロジェクト」の議論も進める予定とされています。
民間も動いています。三菱UFJフィナンシャル・グループは2027年度にも日本国債をブロックチェーン上で決済できるようにする方針で、トークン化預金やステーブルコインを使って即時決済し、機関投資家の資金効率を大幅に高める狙いです。年内の完了を目指す実証実験の対象は、日本国債のレポ取引だとされています。
政策の側の期待も明快です。片山さつき財務大臣兼金融担当大臣は、国債のオンチェーン化に大きな期待が集まっていると述べ、権利移転や管理を分散型ネットワーク上で行うことで、レポ取引などの国債担保取引を24時間365日リアルタイムで実施できる潜在性を指摘しています。
「速くできる」ことは、すでに実物で示されつつあります。振替債では証券保管振替機構(保振)の業務処理要領に従い、約定日から起算して4営業日目以降に決済日を置くことになっています。ところが保振を経由しないデジタル債では、その制約がかかりません。野村ホールディングス8604などが公表した案件では、国内公募債の決済期間として過去最短となる「約定日+1営業日」決済が実現しました。BOOSTRYが開発を主導するブロックチェーン「ibet for Fin」のスマートコントラクトと三井住友銀行の銀行サービスを組み合わせ、デジタル債として国内初のDVP決済も行われています。
では、なぜ「中央銀行マネー」にこだわるのでしょうか。決済に使うお金が民間発行のトークンだと、その発行体の信用力が決済に混ざり込みます。中央銀行の負債で決済すれば、その心配は消えます。だから各国の中央銀行が自ら動いているのです。
欧州中央銀行(ECB)は2024年5月から11月にかけて、64の参加者が50件を超える試行を行い、200件超・総額15.9億ユーロの取引を処理しました。このうち「トライアル」は模擬ではなく、実際の中央銀行マネーによる決済です。ECBはその後も「Pontes」「Appia」といったプロジェクトを進めており、日本銀行の検討と同じ方向を向いています。
国境を越える決済でも、日本銀行が参画する「Project Agorá」で、7つの中央銀行と40を超える民間金融機関が、トークン化された銀行預金や中央銀行マネーを活用する新たな銀行間決済の可能性を探っています。
6. ただでは手に入らない —— 即時決済の副作用
ところが、話はそこで終わりません。決済が速くなれば全員が得をする、という単純な図式にはならないからです。
思い出してほしいのが、第2章のネッティングです。実際の受渡代金は90%以上削減されている、という数字がありました。1件ずつその場で決済してしまうと、この相殺が効かなくなります。差額だけで済んでいた資金の動きが、取引の総額(グロス)そのものに戻ります。
これは「日中流動性」という言葉で語られる論点です。清算機関には、極端だが現実に起こり得るストレスのもとで、同日中(same day)や日中(intraday)の支払債務を高い信頼水準で決済できるだけの流動性資源を持つことが求められています。担保として積む金額は減るかもしれませんが、日中の資金繰りは厳しくなります。トレードオフなのです。
短縮のコストは、すでに実例があります。米国・カナダ・メキシコは2024年5月下旬からT+1へ移行しました。その結果、米国株に投資する日本の投資信託では、購入申込みからの流れのなかで「決済が間に合わない」場面が生じ、買付約定時に資金決済が必要ない先物取引を活用するといった対応が取られています。時差は、技術ではどうにもならない現実の制約です。
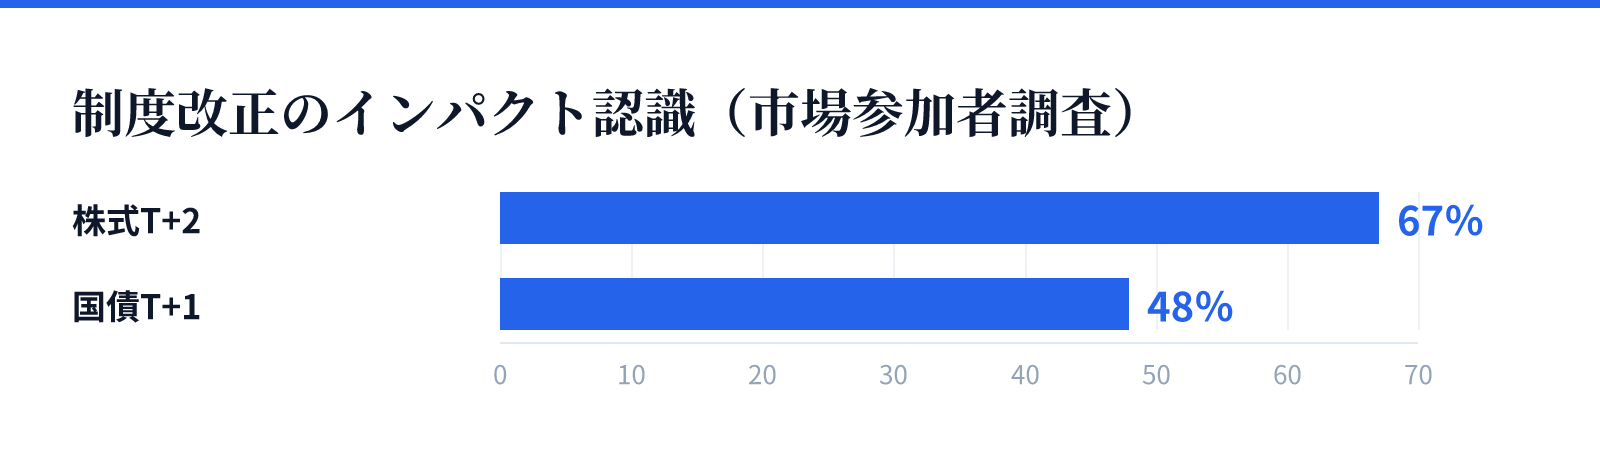
現場の負担も軽くありません。市場参加者への調査では、過去の制度改正対応のうち「株式T+2」を大きなインパクトと答えた回答が67%、「国債T+1」が48%にのぼりました。システム改変やバックオフィスの事務・体制に大きな影響を与えたとの指摘が相次いだといいます。しかも、そうした対応に終始したという回答が大半で、新制度を事業機会と捉えた商品・サービス開発への着手は限定的だった、とも報告されています。
さらに、24時間365日動く台帳と、営業日・立会時間で動く既存の慣行をどう接ぐのかという問題が残ります。第4章で見た信用取引・貸株・逆日歩といった仕組みは、決済までの時間と株の需給の上に組み立てられたものです。前提が動けば、この層は必ず影響を受けます。
そして、中央銀行デジタル通貨そのものも、まだ結論が出ていません。日本銀行はCBDCの発行可否を含めて検討段階にあり、2026年4月時点で、いわゆるデジタル円の導入時期は決まっていないとされています。技術的に可能であることと、制度と慣行として移行できることのあいだには、まだ距離があります。
即時決済は、リスクを消す技術ではありません。リスクと担保と流動性の置き場所を、別の場所へ移す設計変更なのだ。
7. 投資家としての読み方 —— 見出しの華やかさと収益までの距離
こうしたニュースが出ると、決済インフラを支える企業の名前が話題にのぼります。取引所、清算機関、振替機関、そして周辺の証券システム。日本取引所グループ8697の収益にも、債務引受にかかる「清算関連収益」という区分が置かれています。
ただ、ここで一度立ち止まりたいのです。公的な性格を持つインフラの刷新は、検討、実証実験、制度改正、段階導入と、年単位で進みます。
前回のT+2化がちょうどその見本です。日本証券業協会は2015年7月に検討ワーキング・グループを設置し、2016年6月に最終報告書を公表しました。そして実際の移行は2019年7月でした。議論の場ができてから、市場のルールが書き換わるまでに、これだけの時間が流れています。
今回の構想も同じ時間軸の上にあります。三菱UFJの国債決済は2027年度にも、と報じられている段階です。日本銀行は、ホールセールCBDCの可能性を検討する方針を発表した段階です。デジタル円にいたっては、時期未定です。どれも、来期の売上に直結する話ではありません。
だから、私たちが持ち帰るべきなのは銘柄名ではなく、読み方そのものです。このニュースはどのタイムスケールの話なのか。検討なのか、実証なのか、制度改正なのか、稼働なのか。それを最初に確かめる癖をつけるだけで、見出しの熱と自分の投資期間との距離が測れるようになります。
テーマとしての正しさと、今期の利益は、別物です。
8. まとめ —— 「速くなる」話ではなく「置き場所が移る」話
論点を整理しておきます。
- 約定と決済は違う日に起きます。日本株の受渡は約定日から起算して3営業日目、つまりT+2です。2019年7月16日以降の取引からこの形になりました。
- その2日間には、カウンターパーティ・リスクが乗っています。JSCCが債務引受で相手方を引き受け、証拠金や清算基金という担保でリスクを支えています。
- 同時に、その2日間はネッティングの土台でもあります。実際の受渡代金は90%以上削減されているとされ、待ち時間は圧縮装置としても働いています。
- 権利付最終日が権利確定日の2営業日前なのは、T+2から機械的に導かれた結果にすぎません。決済期間が動けば、この数え方も動きます。
- 信用取引・空売り・貸株・逆日歩は、決済までの猶予と株の需給の上に成り立つ仕組みです。即時決済はその前提に触れます。
- 日本銀行はDLTを基盤としたホールセールCBDCの検討方針を示し、民間では国債のブロックチェーン決済が2027年度にも視野に入っています。ECBやProject Agoráなど、海外も同じ方向を向いています。
- ただし、ネッティングが効かなくなれば日中の資金繰りは重くなり、時差の壁も残ります。米国のT+1移行では、日本の投資信託の側で決済が間に合わない場面が生じました。
では、私たちに何ができるのか。まずは、自分が使っている証券会社の受渡日の数え方と、権利付最終日の確認方法を一度たしかめておくこと。次に、この種のニュースを見たときに「検討か、実証か、稼働か」を最初に読み取ること。この二つだけで、制度の話は他人事ではなくなります。
決済インフラの議論は、速さの話ではなく、リスクと担保と流動性の置き場所の話。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。