
事業モデル
同社は米国およびカナダでテクノロジーを活用した決済サービスを提供しています。主な事業は、消費者が販売時にクレジットを利用して商品を受け取り、後で分割で支払う「Sezzle Platform」の提供です。
提供する決済オプションは多岐にわたり、4回払い(Pay-in-Four)や5回払い(Pay-in-five)、2回払い(Pay-in-Two)などが含まれます。また、提携先と連携した長期融資や、店舗・オンラインで利用可能なバーチャルカード、有料のサブスクリプションサービス「Sezzle Anywhere」などを展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高450,279,000 USD(=4.5億ドル)を達成しています。この期間の営業利益率は36.1%に達しており、非常に高い収益性を誇っています。
また、同期間のROEは78.4%を記録しています。手元には79,757,000 USD(=7,976万ドル)の現金および現金同等物が保有されており、事業運営の基盤を支えています。
業績推移
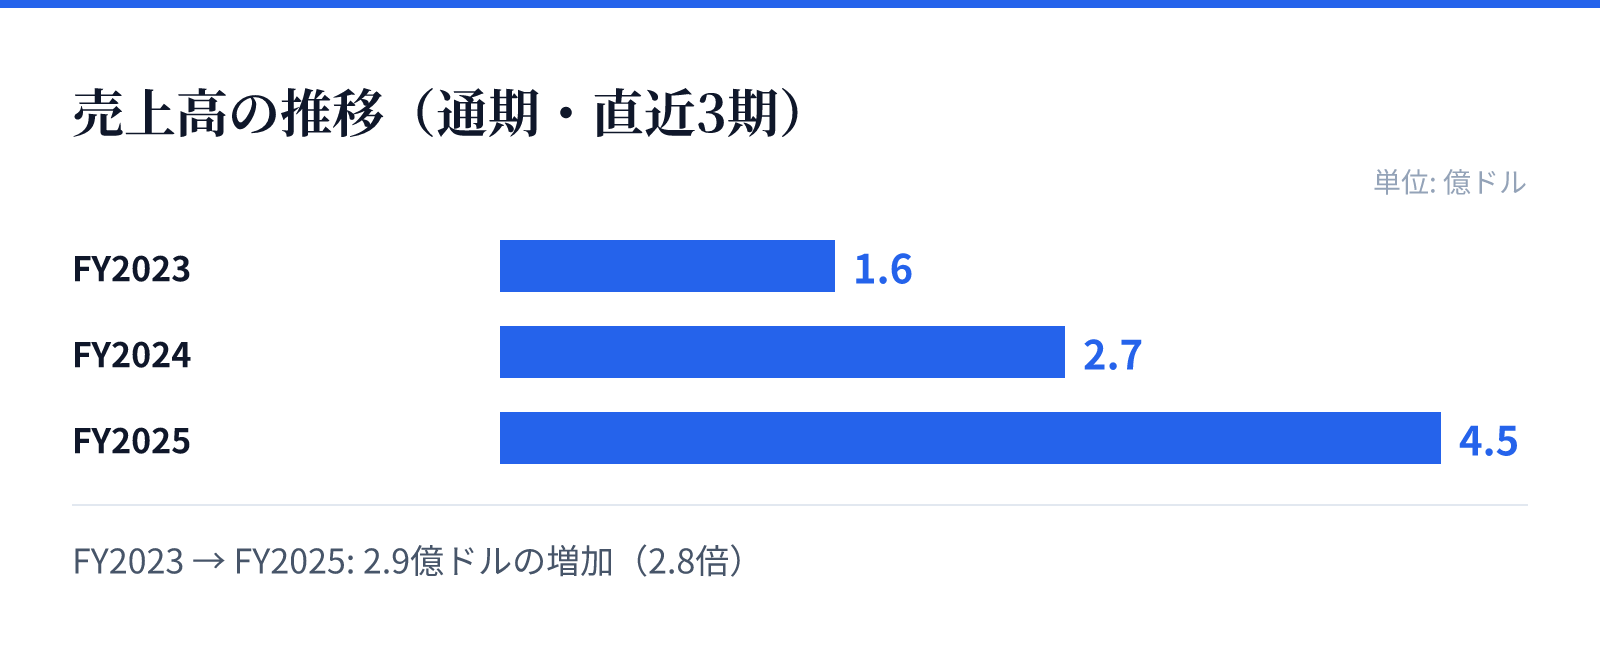
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.6億ドル。
FY2024の売上高は2.7億ドル。
FY2025の売上高は4.5億ドル。
成長ドライバー
同社の成長は、提供する決済ソリューションの多様化と、それに伴う高い利益率の向上によって支えられています。FY2023からFY2025にかけて、売上高は159,356,772 USD(=1.6億ドル)から450,279,000 USD(=4.5億ドル)へと急拡大しています。
直近のFY2025における売上高は前年比(YoY)で66.1%増加しており、純利益も前年比で69.5%の成長を記録しています。この成長傾向は、同社のプラットフォームが市場で確実に受け入れられていることを示唆しています。
リスク
同社の事業は、消費者の信用リスクや決済システムの安定性に依存する側面があります。特に分割払いモデルを採用しているため、消費者の支払い能力や信用状況の変化が、貸倒れリスクや回収コストに影響を与える可能性があります。
また、決済プラットフォームとしての地位を維持するためには、提携する加盟店の確保と維持が不可欠です。技術的なトラブルやセキュリティ上の問題が発生した場合、ユーザーの信頼を損なうリスクも考慮する必要があります。
競合
同社は、消費者が購入時に即座に商品を受け取れる利便性を追求する決済市場で競合しています。独自の分割払いオプションや、提携先との連携による長期融資など、多層的なサービス展開で差別化を図っています。
特に、サブスクリプションモデルを含む「Sezzle Anywhere」や「Sezzle Premium」といった付加価値サービスの提供は、競合他社に対する優位性を構築する要素となります。多様な支払いプランの提供により、幅広い顧客層のニーズに対応しています。
バリュエーション
最新の市場データに基づくと、同社の株価は124.12ドル、時価総額は約41.8億ドル(4,180百万USD)となっています。PERは27.64倍、PBRは17.94倍と算出されています。
これらの指標は、同社の高い成長性と収益性を市場が評価していることを反映しています。現在のバリュエーションは、同社の急速な売上拡大と利益率の向上を背景とした評価に基づいています。