事業モデル
同社は米国および国際市場において、加工肉や生豚製品の製造・販売を行う企業です。事業は加工肉、生豚、豚の生産、およびその他のセグメントの4つに分類されます。
加工肉セグメントでは、ベーコンやソーセージ、調理済み食品など多岐にわたる製品を複数のブランドやプライベートブランドで展開しています。生豚セグメントでは、生体豚を加工し、中国や日本を含む国際的な輸出市場へ供給しています。
さらに、豚の生産や飼料の販売を行う生産セグメントのほか、豚の原料を用いたヘパリン等の医薬品製造を行うバイオサイエンス事業も展開しています。これらの多角的な事業構造により、食肉加工から医薬品まで幅広い領域をカバーしています。
KPI
最新の会計年度における売上高は155億ドル(=155億ドル)を記録しており、前年比で9.8%の成長を見せています。同期間の純利益は前年比で3.6%増加しており、着実な成長を遂げています。
営業利益率は、前年度の7.9%から今期は8.3%へと向上しており、収益性の改善が確認できます。また、ROE(自己資本利益率)は前年度の16.3%から今期は14.5%となっており、安定した資本効率を維持しています。
財務基盤として、現金および現金同等物は13.9億ドル(=13.9億ドル)を保有しています。これらの数値は、同社が安定した運営基盤と成長性を両立していることを示唆しています。
業績推移
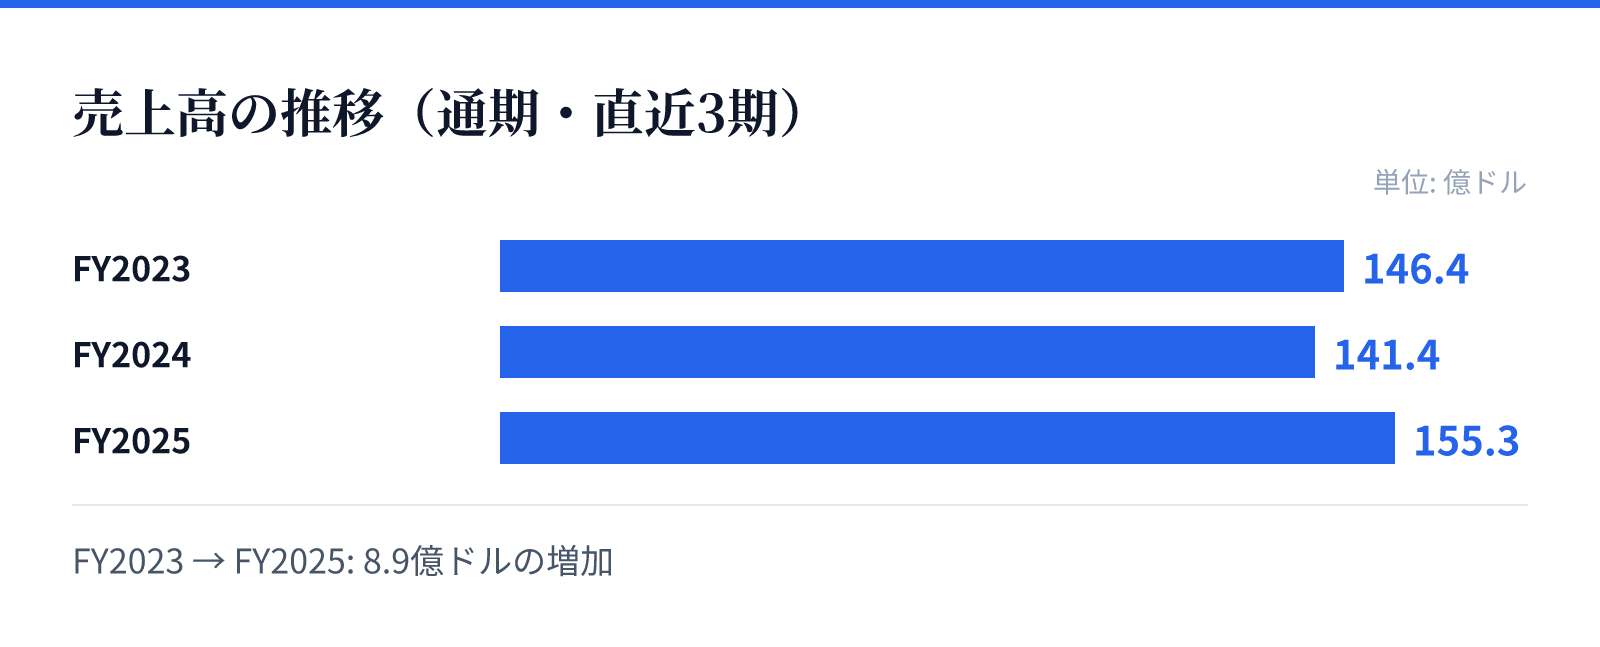
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は146.4億ドル。
FY2024の売上高は141.4億ドル。
FY2025の売上高は155.3億ドル。
成長ドライバー
成長の主な要因は、加工肉および生豚のグローバルな需要の継続と、多角的な製品ラインナップによる市場浸透にあります。特に国際的な輸出市場への展開が、売上規模の拡大に寄与しています。
また、バイオサイエンス事業におけるヘパリンなどの医薬品製造は、従来の食肉事業とは異なる成長の柱として機能しています。これらの事業の組み合わせにより、安定した需要と成長機会の両立を図っています。
近年の財務推移を見ると、売上高が継続的に増加しており、特に最新の会計年度では前年比で約10%の成長を達成しています。この成長は、効率的な生産体制と広範な流通ネットワークによって支えられているとみられます。
リスク
事業の規模が大きいため、原材料となる豚の供給量や価格の変動が収益に直接的な影響を与える可能性があります。特に国際的な輸出市場への依存は、各国の通関や貿易規制の影響を受けるリスクを含んでいます。
また、バイオサイエンス事業を含む多角的な事業展開は、それぞれの分野における規制対応や技術革新への対応を必要とします。異なる事業セグメント間で、異なるリスク要因が存在することを考慮する必要があります。
さらに、原材料の調達から加工、流通に至るまでのサプライチェーンにおけるコスト変動も、利益率に影響を与える要因となります。これらの要因を管理しつつ、安定した供給体制を維持することが重要となります。
競合
同社は、多くのブランドを保有する強力な市場地位を確立しており、小売および外食向けの両方の顧客層を抱えています。多様なブランド展開により、競合他社との差別化を図っています。
生豚の生産から加工、そして最終製品の提供まで垂直統合に近い構造を持つことで、供給の安定性を確保しています。この強固な基盤が、競争の激しい食肉加工業界における優位性を支えています。
また、バイオサイエンス分野への進出は、従来の食肉加工企業とは異なる競争領域を確保する戦略的な動きとみられます。多角的な事業展開により、特定の市場動向に左右されにくい構造を構築しています。
バリュエーション
現在の株価は21.94ドルであり、時価総額は約86.4億ドル(8,639百万USD)となっています。PERは8.22倍、PBRは1.26倍と、市場における評価は比較的安定した水準にあります。
投資家にとって注目すべき点は、5.66%という高い配当利回りです。これは、同社の安定したキャッシュフローと事業の成熟度を反映しているものとみられます。
これらの指標は、同社が成長性と安定性のバランスを保ちながら、投資家に対して魅力的なリターンを提供していることを示唆しています。特に配当利回りは、同セクターにおける投資判断の重要な要素となります。