事業モデル
SFL Corporation Ltd.は、海運およびオフショア資産の所有、運営、および中長期の傭借を行う企業です。同社は、石油輸送、ドライバルク輸送、石油製品輸送、コンテナ輸送、自動車輸送、および掘削リグなど、海運・輸送・オフショア業界の多様なセクターで事業を展開しています。
2025年12月31日時点で、同社は17隻のタンカー、2隻のドライバルクキャリア、21隻のコンテナ船、7隻の自動車運搬船、および2基の掘削リグを保有しています。拠点はバミューダにあり、カナダ、キプロス、リベリア、ナミビア、ノルウェー、シンガポール、英国、マーシャル諸島など複数の国や地域で事業を運営しています。
KPI
同社の財務状況において、直近の会計年度であるFY2025の売上高は718,799,000 USD(=7.2億ドル)を記録しています。この数値は前年度の891,622,000 USD(=8.9億ドル)と比較して、前年比で19.4%の減少となっています。
営業利益率はFY2023の30.2%からFY2024には33.5%へと上昇しましたが、FY2025には24.7%へと低下しました。また、ROEについてもFY2023の8.1%からFY2024の11.6%へと改善したのに対し、FY2025は-2.8%へと転落しており、直近の純利益は赤字となっています。
業績推移
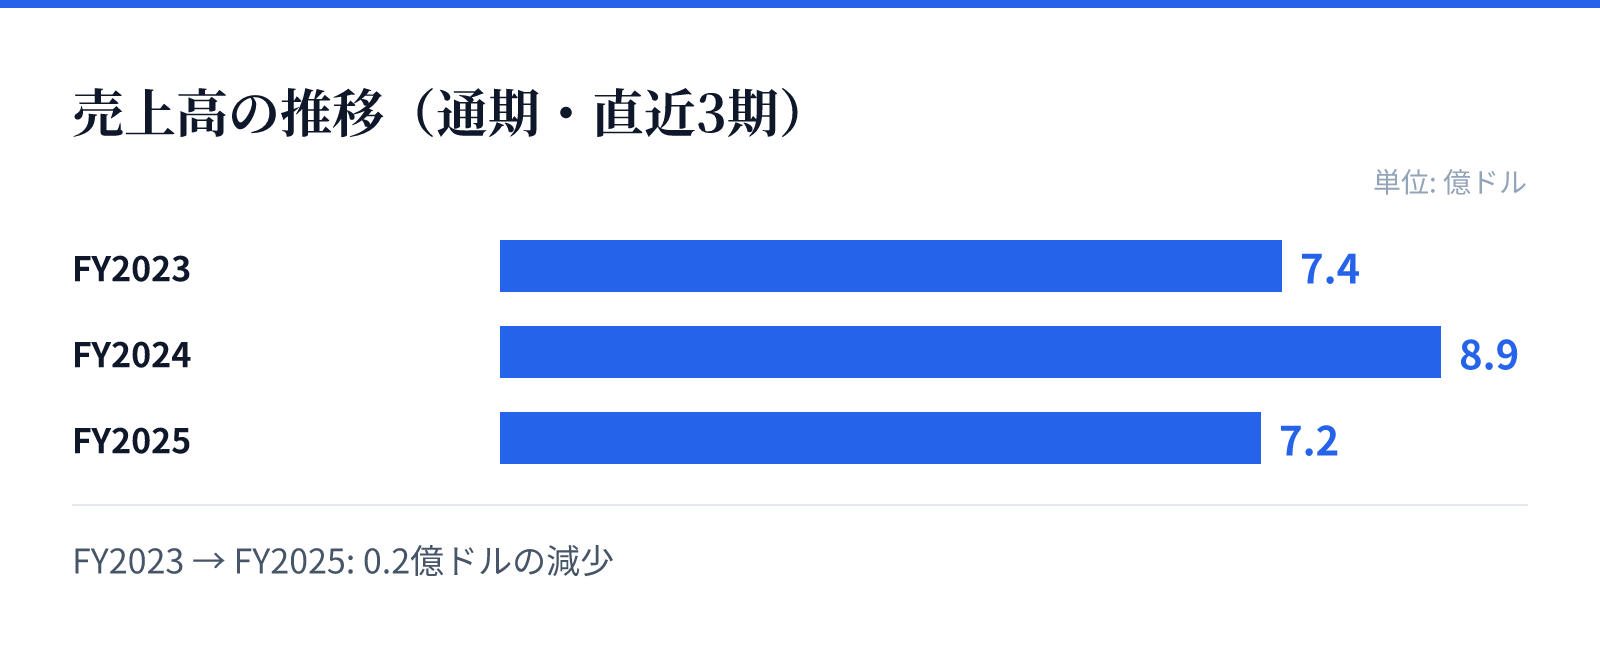
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.4億ドル。
FY2024の売上高は8.9億ドル。
FY2025の売上高は7.2億ドル。
成長ドライバー
同社の成長は、多様な船舶資産のポートフォリオと、中長期の傭借契約に基づく安定的な運営に支えられています。石油、ドライバルク、コンテナ、自動車など、多岐にわたる輸送セクターにまたがる資産を保有していることが強みです。
しかし、直近の財務トレンドを見ると、FY2024からFY2025にかけて売上高が減少しており、成長の持続性には注意が必要です。特に、FY2025における営業利益率の低下と純利益の赤字転落は、近年の市場環境や運航コストの変化が影響しているとみられます。
リスク
同社の事業は、海運およびオフショア業界の動向に強く依存しており、燃料価格の変動や国際的な物流需要の変化が直接的なリスクとなります。特に、直近のFY2025において売上高が前年比で19.4%減少している点は、事業環境の変動に対する脆弱性を示唆しています。
また、純利益が赤字に転落し、ROEがマイナスに転じたことは、短期的な収益性の悪化を意味します。これらの要因は、特定の輸送セクターにおける需要減退や、運営コストの増大に起因している可能性があるため、今後の財務の安定性が注視されます。
競合
同社は、石油、ドライバルク、コンテナ、自動車といった広範な輸送セクターにおいて競合他社と競合しています。多種多様な船舶を保有していることは、多様な顧客ニーズに対応できる強みとなります。
一方で、海運業界はグローバルな競争が激しく、各セクターにおける供給能力や運賃相場の変動に左右されやすい特性があります。特に、特定の輸送ルートや特定の貨物種別における競争優位性をいかに維持するかが、中長期的な競争力の鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は12.37ドル、時価総額は約17.2億ドル(1,715百万USD)となっています。PERは25.77倍、PBRは1.61倍と算出されています。
また、配当利回りは7.13%となっており、投資家に対して一定の配当水準を提供しています。これらの指標は、現在の市場評価を反映しており、今後の業績回復や成長の推移が株価にどのように影響するかが焦点となります。