事業モデル
同社はオンラインスポーツベッティングおよびカジノの運営を行う企業です。主要ブランドとして、スポーツベッティングとカジノを提供するBetway、およびマルチブランドのオンラインカジノを展開するSpinを運営しています。
事業展開は、アフリカ、中東、アジア太平洋、欧州、北米、南米・ラテンアメリカの広範な地域に及んでいます。拠点はガーンジー島のセントピーターポートに置かれ、グローバルな市場を対象としたオンラインゲーミングを提供しています。
KPI
最新の会計年度における売上高は2,231,000,000 USD(=22.3億ドル)に達しています。この期間の営業利益率は19.0%を記録しており、事業の効率性が向上していることが示されています。
また、同期間のROEは27.0%に達しており、資本を効率的に活用して利益を生み出していることが確認できます。手元には548,000,000 USD(=5.5億ドル)の現金および現金同等物が保有されています。
業績推移
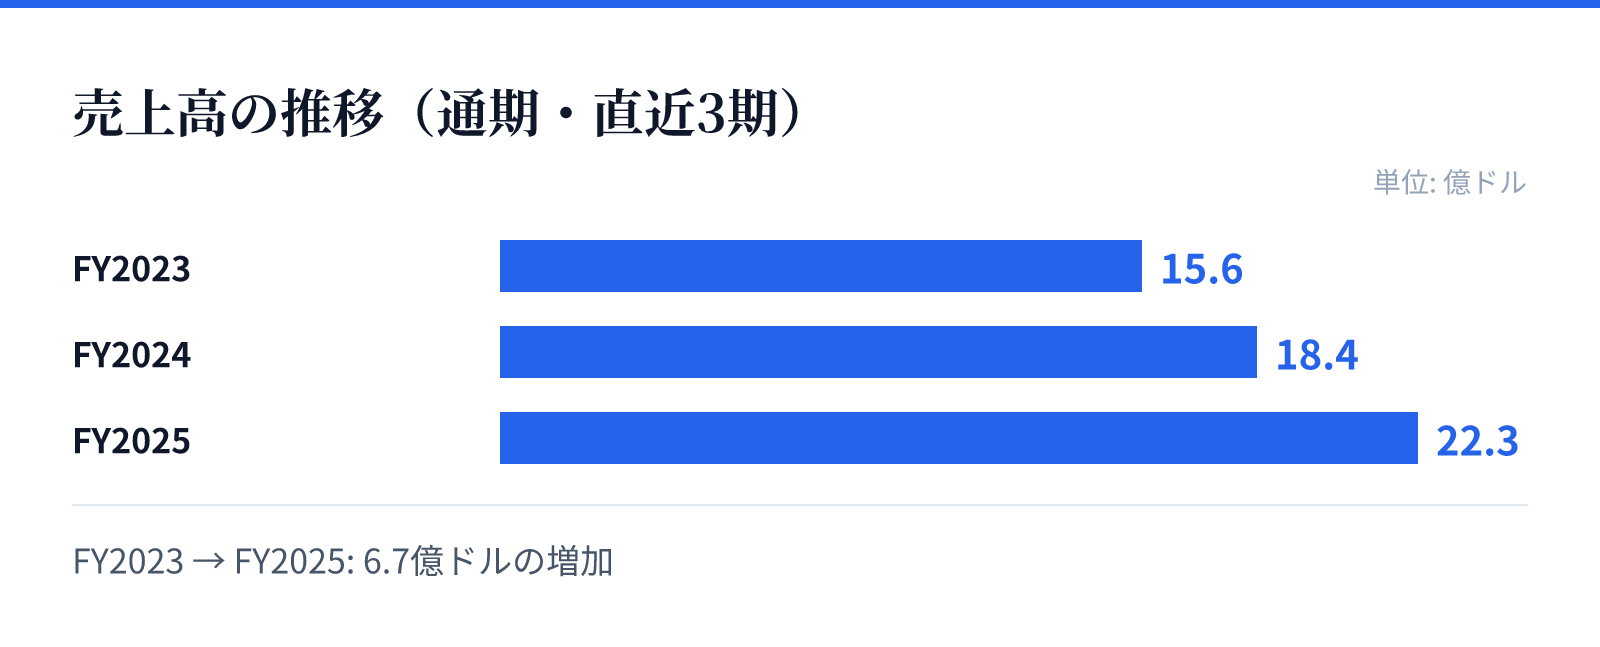
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.6億ドル。
FY2024の売上高は18.4億ドル。
FY2025の売上高は22.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,555,000,000 USD(=15.6億ドル)からFY2025の2,231,000,000 USD(=22.3億ドル)へと着実に増加しています。売上高の成長率は前年比で21.6%を記録しています。
利益面でも顕著な成長が見られ、純利益は前年比で76.4%増加しています。営業利益率もFY2023の5.3%からFY2025の19.0%へと大幅に改善しており、規模の拡大とともに収益性が向上していることが推測されます。
リスク
オンラインゲーミング事業を展開しているため、各地域における規制環境の変化が事業継続に影響を与える可能性があります。特に多国籍で展開しているため、各国の法規制への対応が重要となります。
また、オンラインプラットフォームへの依存度が高いため、技術的な問題やサイバーセキュリティに関するリスクも考慮する必要があります。これらの要因が、将来の成長や利益率の維持に影響を与える可能性があるため、継続的な監視が必要です。
競合
同社はBetwayやSpinといったブランドを通じて、グローバルなオンラインベッティングおよびカジノ市場で競合と対峙しています。多岐にわたる地域で展開しているため、各地域の競合他社とのシェア争いが継続します。
競争環境において、ブランドの認知度とプラットフォームの利便性が重要な要素となります。広範な地域での展開は、競合に対する強みとなる一方で、各市場における競争の激しさが利益率に影響を与える要因となります。
バリュエーション
現在の株価は13.82ドルであり、時価総額は約70.2億ドル(7,022百万USD)となっています。PERは19.19倍、PBRは8.44倍と算出されています。
配当利回りは1.23%となっており、投資家に対して配当を提供しています。これらの指標は、同社の成長性と現在の市場評価を反映した数値となっています。