事業モデル
同社は、米国および国際市場において寝具製品の設計、製造、流通、小売を行う企業です。Tempur-Pedic、Sealy、Stearns & Foster、Sleepy’sといった複数の著名なブランドを展開しています。
製品ラインナップは、マットレスや土台、調節可能なベースに加え、枕やその他のアクセサリーまで幅広く網羅しています。自社運営の店舗やオンライン、コールセンターのほか、第三者の小売店やホスピタリティ、ヘルスケア分野など多岐にわたるチャネルを通じて販売を行っています。
KPI
最新の会計年度における売上高は7,476,500,000 USD(=74.8億ドル)を記録しています。この期間の売上高は前年比で51.6%の成長を見せています。
同社の営業利益率は10.0%となっており、ROEは12.4%を記録しています。また、同社は19,000人の従業員を擁し、1846年の設立以来、長年にわたり業界で事業を展開しています。
業績推移
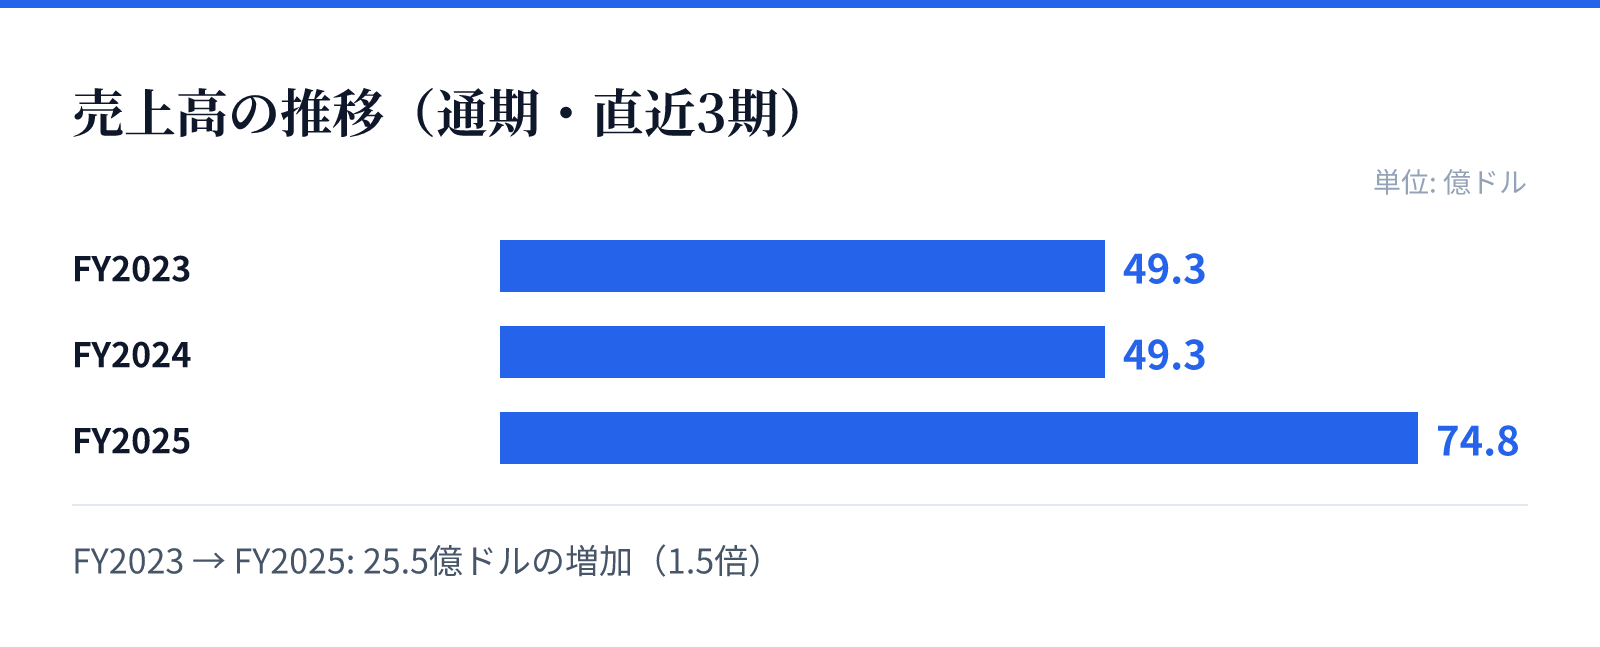
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は49.3億ドル。
FY2024の売上高は49.3億ドル。
FY2025の売上高は74.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の4,925,400,000 USD(=49.3億ドル)からFY2025の7,476,500,000 USD(=74.8億ドル)へと大幅な増加を見せています。特に最新のFY2025における売上高の伸びは、前年比で51.6%と非常に高い成長率を示しています。
一方で、営業利益率はFY2023の11.9%からFY2024の12.5%へと上昇したのち、FY2025には10.0%へと変化しています。ROEについても、FY2023の113.8%からFY2025の12.4%へと推移しており、規模の拡大に伴う収益構造の変化が見て取れます。
リスク
最新の財務データによると、FY2025の純利益は前年比で-0.1%となっており、売上の大幅な伸びに対して利益の伸びが停滞している点が注目されます。売上高が急増する一方で、利益率が低下している要因を精査する必要があります。
また、同社は112,000,000 USD(=1.1億ドル)の現金および現金同等物を保有しています。事業規模の拡大に伴う運転資金の確保や、多岐にわたるブランド管理、および広範な流通網の維持コストが、今後の経営における重要な管理項目になるとみられます。
競合
同社は、Tempur-PedicやSealyといった強力なブランドのライセンスを保有しており、これらブランドの知名度が競合に対する優位性となっています。これらのブランドは、技術や商標を含めて他メーカーへライセンス供与も行っています。
独自の小売ブランドであるMattress FirmやDreams、SOVAなどを展開することで、直接的な消費者へのアプローチを強化しています。多角的なブランドポートフォリオと、ホスピタリティやヘルスケアを含む広範なB2B/B2Cの販売チャネルが、競合他社に対する参入障壁を形成しています。
バリュエーション
現在の市場データに基づくと、同社の株価は$64.37となっており、時価総額は約135億ドル(13,541百万USD)と評価されています。PERは25.44倍、PBRは4.19倍となっており、市場からの評価を反映しています。
配当利回りは1.09%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社が持つブランド資産と、成長に向けた投資のバランスを反映した数値となっています。