事業モデル
Sagimet Biosciencesは、代謝および線維症の経路の機能不全に起因する疾患に対する新規治療薬の開発を行う臨床段階のバイオ医薬品企業です。同社は、脂肪酸合成酵素(FASN)阻害剤の開発に特化しており、独自の技術基盤を有しています。
主力候補薬であるDenifanstatは、代謝機能障害に関連した脂肪肝炎、ニキビ、および特定のがん疾患を対象とした経口の1日1回投与の錠剤です。また、ニキビ治療のためのTVB-3567や、固形腫瘍、膠芽腫などのがん疾患に向けた複数のプログラムも開発を進めています。
KPI
同社は現在、製品の商業化に向けた研究開発段階にあるため、直近の売上高はFY2024からFY2026まで一貫して0ドルを記録しています。事業の成長段階を反映し、ROEはFY2024の-29.2%からFY2025の-45.8%へと低下したものの、FY2026には-10.4%へと改善しています。
財務面における重要な指標として、最新のFY2026における純利益は前年比で79.1%の増加を記録しています。また、現在の手元資金として3,663万ドルの現金および現金同等物を保有しており、研究開発の継続に向けた資金基盤を確保しています。
業績推移
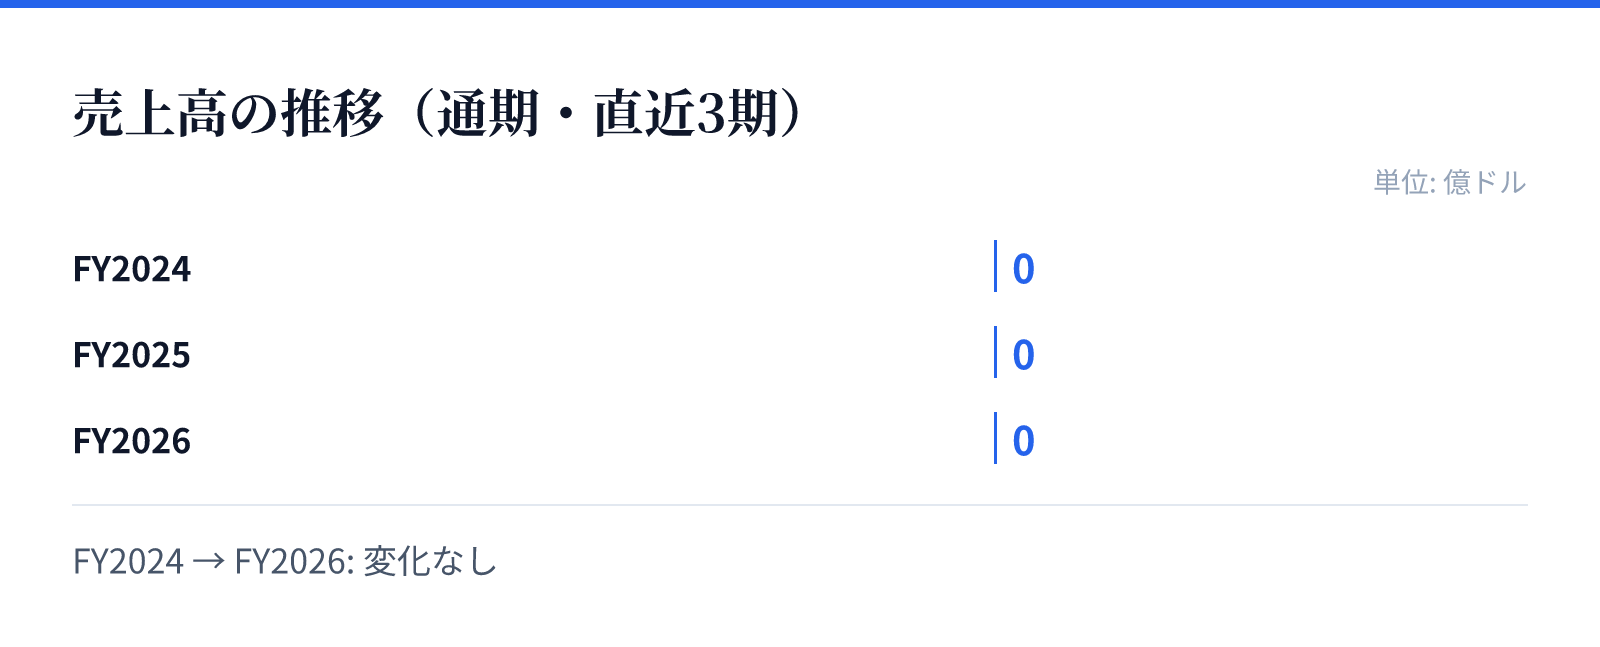
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の柱は、主力候補薬であるDenifanstat の臨床試験の進展と、それに関連する複数の適応症の拡大にあります。特に代謝機能障害に関連した脂肪肝炎やニキビといった広範な疾患へのアプローチが期待されています。
また、がん領域における固形腫瘍や膠芽腫に対するプログラムも展開しており、パイプラインの多様化が将来の成長を牽引する要因となります。FASN阻害剤という独自のメカニズムを持つ治療法が、特定の疾患において有効性が証明されることが重要な成長の鍵となります。
リスク
バイオ医薬品企業としての特性上、主要なリスクは臨床試験の成否および規制当局による承認の可否に集約されます。特に主力候補薬であるDenifanstat や TVB-3567 が、目標とする疾患に対して十分な有効性と安全性を証明できるかが重要です。
また、売上高が現在0ドルの状態であるため、研究開発の進展や資金調達の状況が事業継続に直接的な影響を与える可能性があります。製品の商業化に至るまでの期間、高い研究開発コストを維持するための資金管理が重要な課題となります。
競合
同社はFASN阻害剤という特定の酵素を標的とした治療法を展開しており、この領域における独自のポジションを確立しようとしています。競合他社との差別化は、Denifanstat のような経口薬としての利便性や、特定の代謝疾患への特異的なアプローチによって図られます。
特にニキビやがんといった広範な疾患に対する治療選択肢として、既存の治療法と比較して優位性を確立できるかが重要です。独自の治療メカニズムを持つFASN阻害剤の有効性が確立されることで、市場における競争優位性を確保することを目指しています。
バリュエーション
同社の現在の株価は10.55ドルであり、時価総額は約6.6億ドル(656百万USD)となっています。市場データに基づくPBRは2.54倍となっており、バイオテクノロジー分野の企業として評価されています。
投資判断の際には、現在の財務状況よりも、パイプラインの進捗や臨床試験の結果といった非財務的な要素が重要視される傾向にあります。将来的な成長期待が現在のバリュエーションに反映されており、研究開発の進展が株価に直接的な影響を与える構造となっています。