
事業モデル
Shake Shackは、米国および国際的な市場において、ハンバーガーやチキン、ホットドッグ、フライドポテト、シェイク、フローズンカスタードなどのメニューを提供するレストランを展開しています。2001年に設立され、ニューヨークに拠点を置くブランドとして確立されています。
同社は自社店舗の運営だけでなく、ライセンス供与を通じてブランドの展開も行っています。多様な食品と飲料の提供を通じて、独自のブランド体験を提供しているのが特徴です。
KPI
直近の財務データにおいて、売上高はFY2023の10.9億ドルからFY2025には14.5億ドルへと拡大しています。これに伴い、営業利益率も2.6%から5.9%へと向上しており、収益性の改善が見て取れます。
ROEについても、FY2023の4.6%からFY2025には8.7%へと上昇しています。また、同社は3.1億ドルの現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
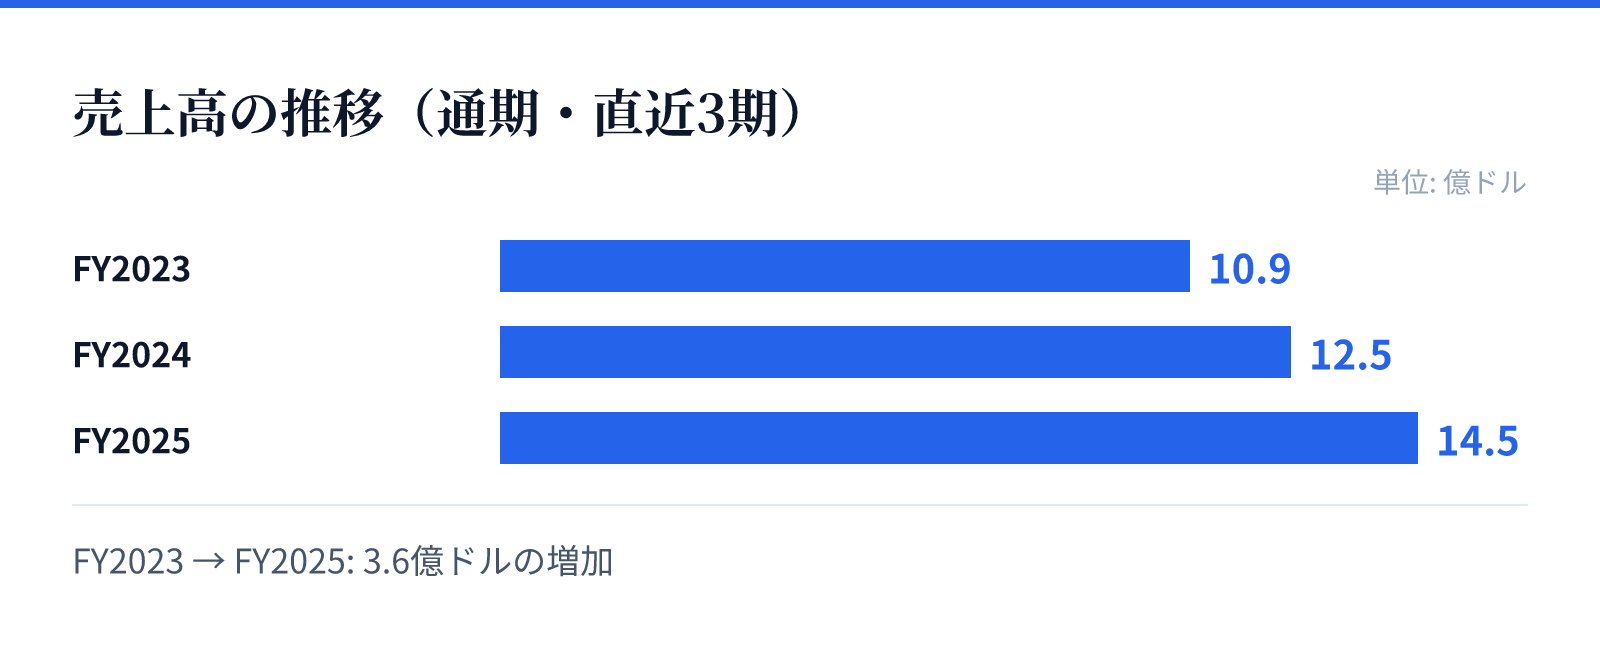
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.9億ドル。
FY2024の売上高は12.5億ドル。
FY2025の売上高は14.5億ドル。
成長ドライバー
直近のFY2025における売上高は前年比で15.4%の成長を記録しています。特に純利益については、前年比で348.0%という大幅な増加を達成しており、急激な収益性の改善が確認されます。
この成長は、売上規模の拡大と効率的な運営による利益率の向上に支えられています。今後もブランドの認知度向上と店舗展開の拡大が、さらなる成長の原動力になるとみられます。
リスク
急速な成長を遂げている一方で、外食産業特有の原材料費の高騰や人件費の上昇が利益を圧迫するリスクがあります。また、グローバル展開における各地域の規制や競合状況の変化にも注意が必要です。
現在の高い成長率を維持するためには、オペレーションの効率化とブランド価値の維持が不可欠です。市場環境の変化に対し、いかにコスト構造を最適化できるかが今後の課題となります。
競合
同社はハンバーガーやチキンなどのカテゴリーにおいて、強力なブランド力を武器に競合他社と対峙しています。独自のメニュー構成と高品質な提供により、差別化を図る戦略をとっています。
競争の激しい外食市場において、ブランドの認知度と顧客ロイヤルティの維持が重要となります。国際的な展開を進める中で、各地域の競合他社とのシェア争いが継続するとみられます。
バリュエーション
現在の株価は69.89ドルであり、時価総額は約29.9億ドルとなっています。PERは74.35倍、PBRは5.18倍と算出されており、市場からは高い成長への期待が反映されたプレミアムな評価を受けています。
これらの指標は、同社の高い成長率とブランド価値を反映したものです。今後の株価動向は、売上成長の継続性と、利益率のさらなる改善の推移に左右されるとみられます。