事業モデル
同社は米国、カナダ、欧州を含む国際的な市場において、医療機器、医薬品、食品の安全性を確保するための滅菌ソリューション、ラボ試験、およびアドバイザリーサービスを提供しています。事業はSterigenics、Nordion、Nelson Labsの3つのセグメントで構成されています。
Sterigenicsはガンマ線、エチレンオキシド、電子線を用いたアウトソーシング滅菌サービスを提供し、Nordionは滅菌プロセスやがん治療に使用されるコバルト60およびガンマ線照射システムを提供しています。Nelson Labsは、医療機器や医薬品業界向けに微生物および分析化学の試験とアドバイザリーサービスを提供しています。
KPI
最新の会計年度における売上高は1,163,617,000 USD(=11.6億ドル)に達しており、堅調な事業規模を誇ります。同期間の営業利益率は31.1%を記録しており、効率的な運営体制が示唆されます。
また、同社のROEは12.9%となっており、資本を効果的に活用して利益を生み出していることが確認できます。手元資金として356,716,000 USD(=3.6億ドル)の現金および現金同等物を保有しています。
業績推移
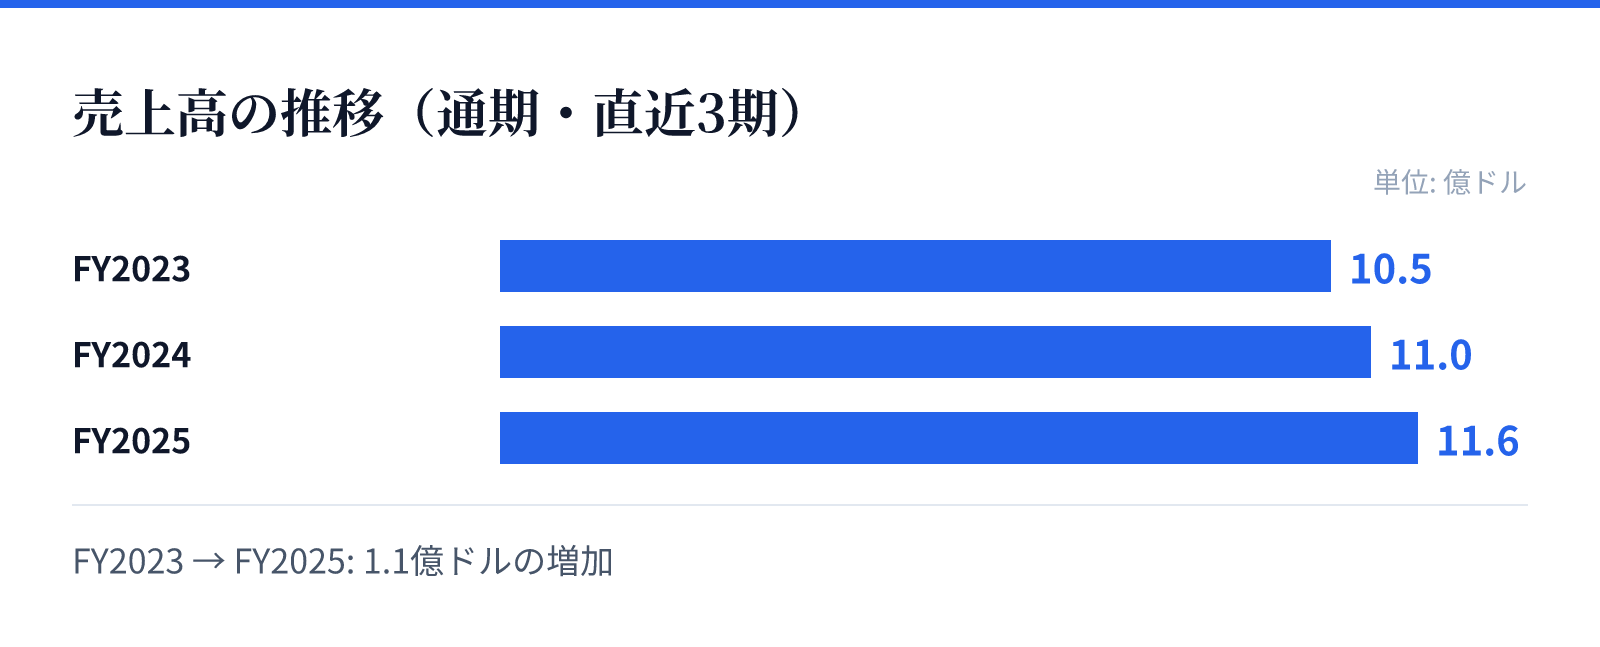
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.5億ドル。
FY2024の売上高は11.0億ドル。
FY2025の売上高は11.6億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,049,288,000 USD(=10.5億ドル)からFY2025の1,163,617,000 USD(=11.6億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比で5.7%増加しています。
さらに、純利益は前年比で75.6%という大幅な伸びを記録しており、収益性の改善が顕著です。営業利益率もFY2023の26.4%からFY2025の31.1%へと上昇しており、成長と効率性の両立が進んでいるとみられます。
リスク
同社の事業は医療機器や医薬品、食品の安全性に直結する滅菌および分析試験に深く関わっています。これらの分野は高度な技術と厳格な品質管理が求められるため、規制環境の変化や技術基準の更新が事業運営に影響を与える可能性があります。
また、Nordionセグメントで取り扱うコバルト60などの放射性物質や、Sterigenicsにおける化学物質の取り扱いには、高度な安全管理体制が不可欠です。これらのプロセスにおける安全基準の変更や供給網の変動は、事業継続における重要な管理要素となります。
競合
同社は滅菌技術、放射線照射、微生物試験といった専門性の高い領域で事業を展開しています。特に医療機器や医薬品の安全性を担保するプロセスにおいて、高度な技術力と信頼性が競争優位の源泉となります。
SterigenicsやNordionといったブランドを通じて、特定のニッチな市場において強固な地位を築いています。多岐にわたる滅菌技術(ガンマ線、エチレンオキシド、電子線)を統合的に提供できる体制が、競合他社に対する差別化要因となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は19.27ドル、時価総額は約55億ドル(5,499百万USD)となっています。PERは33.81倍、PBRは8.26倍と算出されています。
これらの指標は、同社の成長性と市場におけるポジションを反映した数値です。高い営業利益率と純利益の急増を背景に、投資家は同社の将来的な収益拡大を評価しているものとみられます。