
事業モデル
同社は米国においてブロードバンド、ビデオ、音声サービスを提供しています。特にバージニア州やメリーランド州などを含む複数の州で、光ファイバーを用いた「Glo Fiber」およびハイブリッド光同軸ケーブルを用いた「Shentel」ブランドを展開しています。
企業向けには、高速イーサネットやダークファイバーのリース、管理型ネットワークサービスを提供しています。また、卸売顧客向けにはイーサネットや波長ファイバーなどの光ファイバーサービスを提供しており、住宅および商用顧客の両方に対応する多角的な通信インフラを提供しています。
KPI
直近の財務データによると、FY2025の売上高は357,854,000 USD(=3.6億ドル)を記録しており、前年比で9.1%の成長を見せています。一方で、営業利益率はFY2023の1.1%から、FY2024の-4.3%、FY2025の-6.2%へと推移しており、収益性の低下が確認されます。
ROEについても、FY2024には21.1%を記録したものの、FY2025には-3.7%へと転落しています。同社は現在、23,895,000 USD(=2,390万ドル)の現金および現金同等物を保有しています。
業績推移
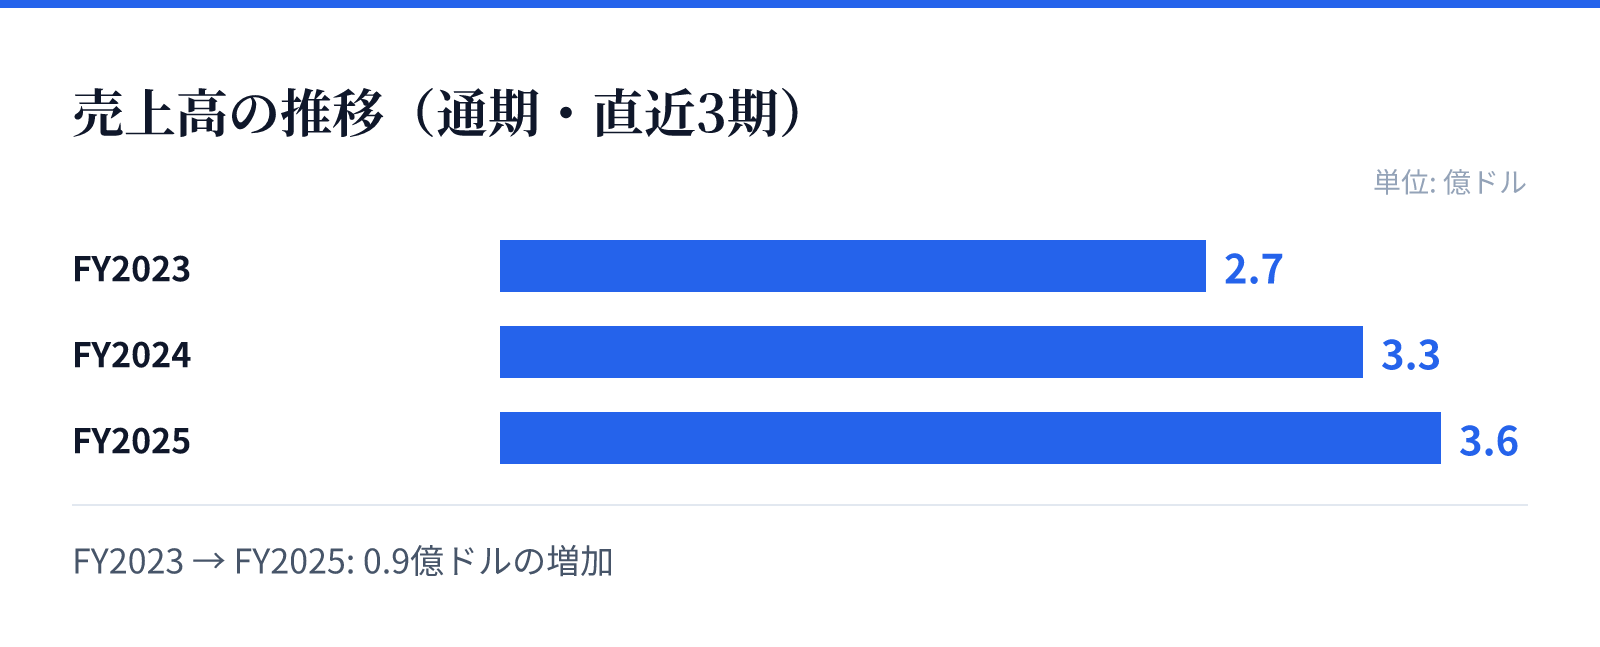
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.7億ドル。
FY2024の売上高は3.3億ドル。
FY2025の売上高は3.6億ドル。
成長ドライバー
同社の成長は、広範な地域におけるブロードバンドおよび光ファイバー網の拡大に支えられています。特に「Glo Fiber」ブランドを通じた商用および卸売向けサービスの提供は、将来的な収益基盤の拡大に寄与する要素となります。
売上高はFY2023の269,131,000 USD(=2.7億ドル)からFY2025の357,854,000 USD(=3.6億ドル)へと着実に増加しています。この成長は、地域的な通信需要の取り込みと、提供するサービスの多様化によるものとみられます。
リスク
直近の財務推移において、営業利益率がマイナス圏で推移している点が重要なリスク要因です。特にFY2024からFY2025にかけて利益率が悪化しており、インフラ整備やネットワーク維持のためのコスト負担が重い可能性が示唆されます。
また、純利益が赤字に転落している点は、投資フェーズにおける資金の流出を反映しているものとみられます。収益性の改善に向けたコスト管理の成否が、今後の事業継続における重要な焦点となります。
競合
同社は、複数の州にまたがる広範なエリアで通信サービスを展開しており、地域密着型のインフラ提供を行っています。競合他社との差別化要因として、光ファイバーとハイブリッド光同軸ケーブルの両方を活用する技術的な多様性が挙げられます。
特に企業向けに提供する「Glo Fiber Business」ブランドや、卸売向けの波長ファイバーサービスは、特定のニッチな需要を取り込む戦略です。これらのサービスを通じて、住宅用から商用まで幅広い顧客層を確保し、競争優位性を構築しています。
バリュエーション
現在の株価は12.46ドルであり、時価総額は約6.9億ドル(690百万USD)となっています。PBRは0.80倍と算出されており、保有する通信インフラ資産の価値に対して割安な水準で取引されている可能性があります。
配当利回りは0.90%となっており、安定した配当を求める投資家への訴求力も備えています。投資判断にあたっては、現在の低いPBRと、将来的な収益性の回復に向けた成長シナリオのバランスを評価する必要があります。