1. 「金利が上がれば銀行は儲かる」には、但し書きがある
金利が上がれば金融機関は儲かる。長くそう言われてきましたし、実際その通りの決算も並んでいます。
全国地方銀行協会がまとめた2025年度(2026年3月期)の地方銀行決算では、本業のもうけを示す「コア業務純益」が前年同期比34.7%増の2兆2,412億円になりました。当期純利益は38.3%増の1兆5,757億円です。貸出金の利回りは0.24%ポイント上がって1.22%、預金の利回りは0.21%です。この差である「預貸金利回り差」——集めたお金と貸したお金の値段の差ですが——は1.01%まで広がりました。
ところが、同じ金利上昇の局面で、正反対の数字が並んだ業態があります。
日本経済新聞が全国254信用金庫の開示資料を集計したところ、2026年3月期に最終赤字となった信用金庫は17。前の期の5から急増しました。純利益の合計も2,424億円と、前の期から16%減っています。ざっと15金庫に1金庫が最終赤字という計算です。上場する地方銀行が全体で2期連続の最高益となる裏側で、信用金庫だけが沈みました。
同じ「金利上昇」という一つの出来事が、なぜ真逆の結果を生むのか。答えは、金利上昇に顔が二つあることにあります。
一つは、貸出の利ざやが厚くなる顔です。これは毎月の家賃収入のように、じわじわと時間をかけて効いてきます。もう一つは、すでに持っている債券の値段が下がる顔です。こちらは中古品の値札が一斉に書き換わるようなもので、瞬時に効きます。金利が上がると、古い低い利息の債券は割に合わなくなり、値段が下がるからです。
貸出の比重が重い金融機関には前者が、有価証券の比重が重い金融機関には後者が先に当たります。分かれ目は、集めたお金をどこに置いていたかだ。
この記事で身につけてほしいのは、たった一つ。決算資料のどの行を見れば、その金融機関がどちらの顔に当たっているかを、自分で判定できるようになることです。
2. 含み損はどこにいて、いつ損益に化けるのか
まず、「含み損」の居場所を突き止めます。
銀行や信用金庫が持つ債券の多くは、会計上「その他有価証券」に分類されます。短期売買で儲けるためのものでも、満期まで持ち切ると決めたものでもない、いわば「当面持っておく」区分です。
ここが肝心なところです。その他有価証券の値段が下がっても、その差額は損益計算書(1年間の儲けを計算する表)を通りません。貸借対照表(財産の一覧表)の純資産の部に、「その他有価証券評価差額金」という名前で直接書き込まれます。これを「全部純資産直入法」と呼びます。税金の前払い・後払いを調整する税効果会計も併せて適用されます。
つまり含み損は、玄関を通らず勝手口から家に入ってきます。だから含み損が膨らんでいても、当期純利益はしばらく無傷に見えるのです。
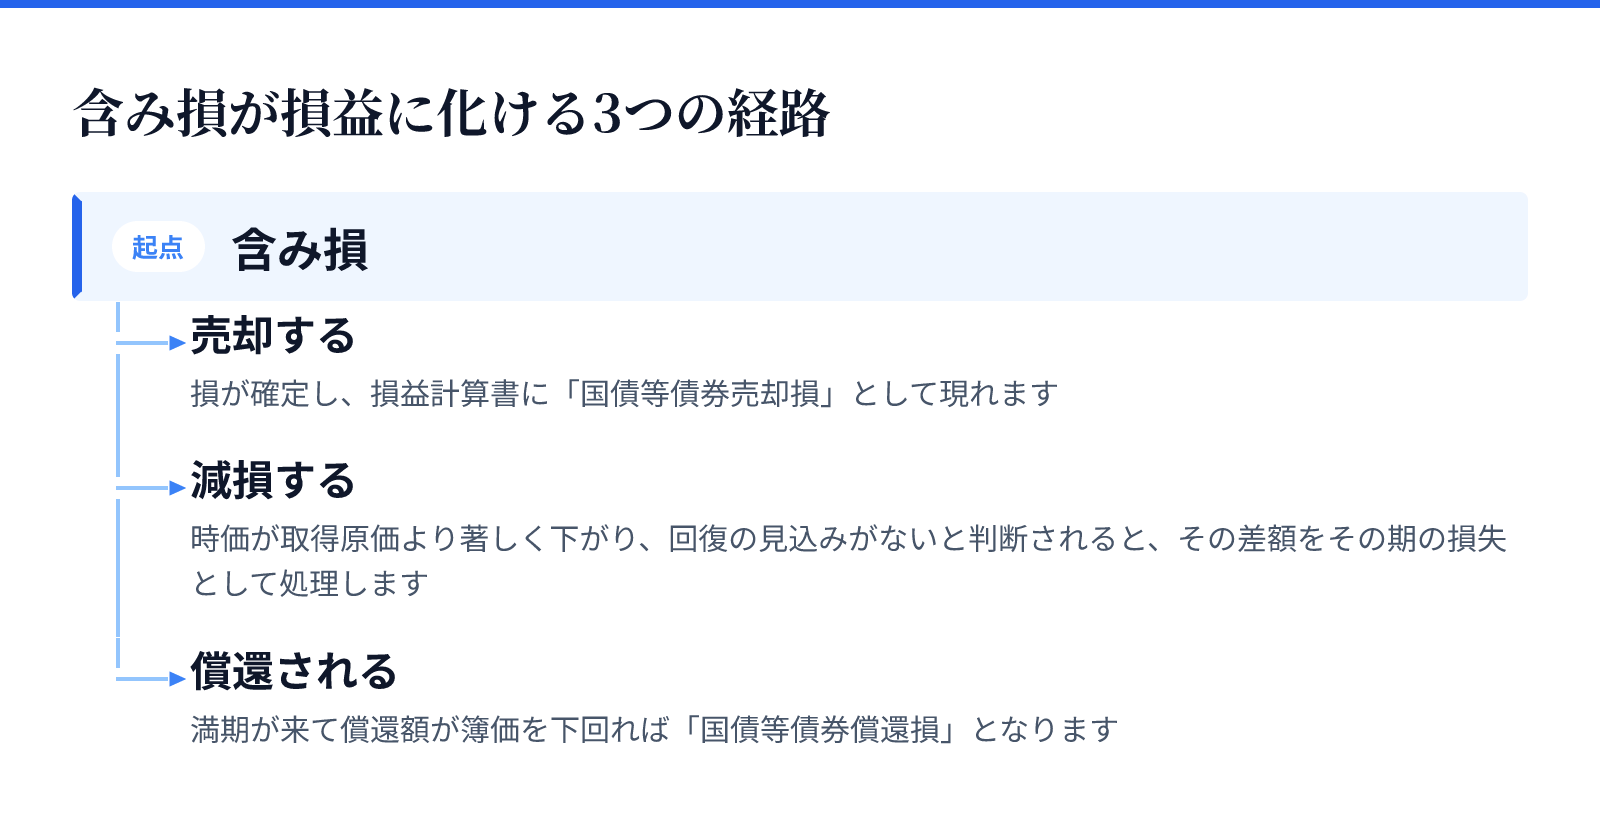
では、いつ損益に化けるのか。経路は三つです。
- 売却する。損が確定し、損益計算書に「国債等債券売却損」として現れます。
- 減損する。時価が取得原価より著しく下がり、回復の見込みがないと判断されると、その差額をその期の損失として処理します。
- 償還される。満期が来て償還額が簿価を下回れば「国債等債券償還損」となります。
信用金庫のディスクロージャー誌(決算を一般向けに開示する冊子)を開くと、その他業務費用の欄に「国債等債券売却損」「国債等債券償還損」「国債等債券償却」という科目が並んでいます。含み損が損益に姿を変える出口が、そのまま科目名になっているわけです。
そして重要なのは、一つ目の売却が自発的な行為だという点です。誰かに強制されて損を出すのではありません。経営陣が自分でスイッチを押しています。
九州・沖縄の27信用金庫では、2026年3月期に国債などの売却損が前の期比84%増の227億円まで膨らみ、5信金が最終赤字になりました。27信金の合計最終損益は70億円の赤字(前の期は62億円の黒字)です。ただし日経の報道によれば、この背景には「収益体質の改善に向けて、金利上昇で含み損が膨らんだ有価証券の運用を見直す動き」があります。尾鷲市の紀北信用金庫も、評価損を抱えた債券などの売却を理由に31億円の純損失を計上しました。
低い利息の古い債券を売り、いまの高い利息の債券に入れ替える。そのときの売却損は、健康診断のあとの手術に近い痛みです。津信用金庫は自ら債券を入れ替え、2027年3月期の黒字転換を目指すと報じられています。
読者が自分で確かめる手順は単純です。ディスクロージャー誌の「その他有価証券の評価差額」と、損益計算書の「国債等債券売却損」を並べます。前者がまだ大きく残っているなら、出口を通っていない分がそれだけあるということです。含み損は消えたのではなく、順番待ちをしているだけなのだ。
3. なぜ信用金庫から先に折れたのか——預金と貸出の距離
なぜ、いちばん先に折れたのが信用金庫だったのでしょうか。
信用金庫は株式会社ではなく、原則として地元の中小企業や個人にしか貸せない協同組織の金融機関です。地域の人やお店がお金を出し合ってつくった、地域のための金融機関だと考えると分かりやすいでしょう。
ここに構造的な事情があります。預金は集まります。けれど、地元に貸す先が足りません。
数字で見ると輪郭がはっきりします。2024年度末(令和6年度末)の信用金庫全体の預金積金は161.5兆円、貸出金は81.7兆円でした。集めた預金のうち貸出に回っている割合を示す「預貸率」は50.5%。前年度比0.6%ポイント増で、4年ぶりに50%台に戻ったところです。一方、業態別の推移をみると、2018年度の時点で預貸率が7割を超えていたのは地銀・第二地銀だけでした。
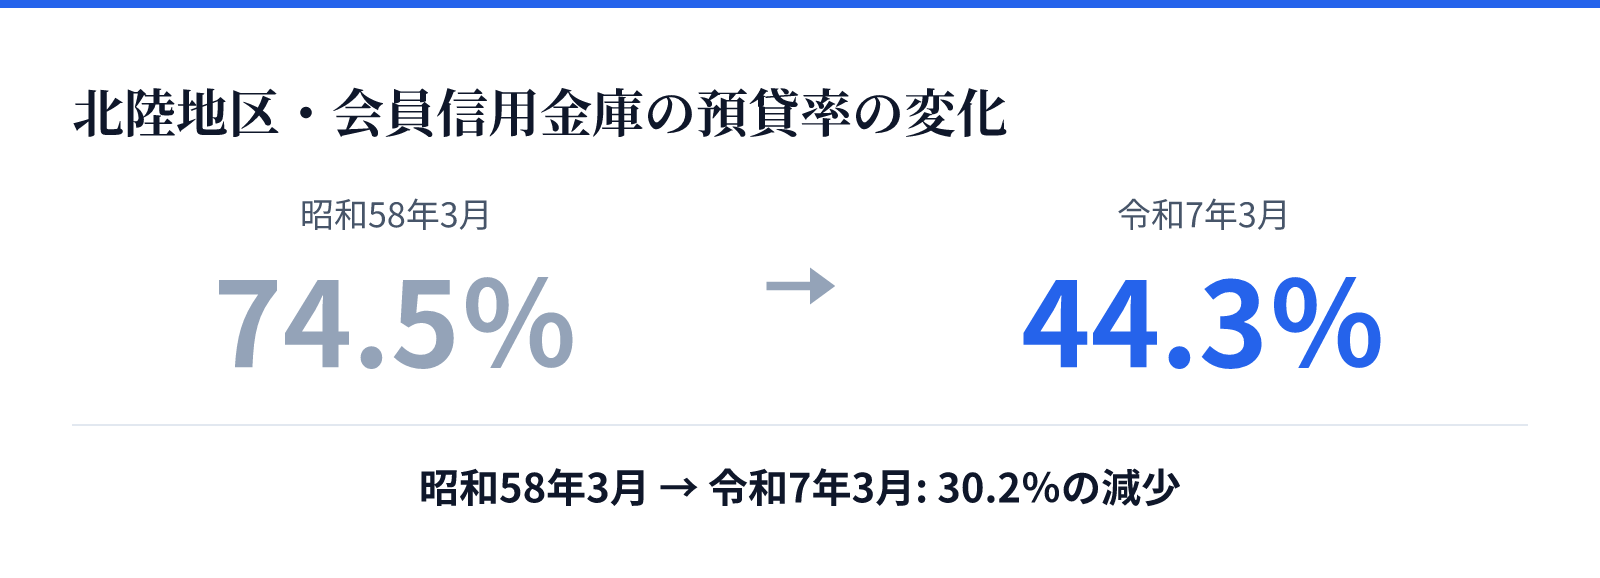
北陸地区の会員信用金庫の推移は、この40年余りの変化をそのまま映しています。昭和58年3月の74.5%から、令和7年3月には44.3%へ。かつては集めた預金の4分の3を地元に貸せていたのに、いまは半分に届きません。
貸せない分は、どこかに置くしかありません。その置き場所が有価証券、とくに国債などの債券でした。日本銀行の金融システムレポート(2026年4月号)も、国内の人口や企業数の減少という構造的な借入需要の減少が、収益率への趨勢的な下押し圧力として続くとみられる、と指摘しています。
対して地方銀行は、貸出という土俵で戦えました。2025年度の地方銀行の貸出金残高(国内店分)は前年同期比4.6%増の269兆円で、11兆円を積み増しました。貸出が増え、その利回りも上がります。金利上昇のフロー側の恩恵を、まともに受け取れる立ち位置にいたわけです。
読者の手順も、ここから導けます。預貸率(貸出金÷預金)と、有価証券が総資産に占める比率。この二つを並べるだけで、その金融機関に金利上昇のどちらの顔が当たるか、当たりがつきます。余った預金の置き場所が、そのまま金利上昇の当たり方を決めているのだ。
4. 「コア業務純益」という1行で、本業の体温を測る
ここまでで、赤字の出どころは分かりました。次に見るべきは、その赤字がどれくらい深い傷なのかです。
そのための1行が「コア業務純益」です。信用金庫のディスクロージャー誌の注記には、こう書かれています。コア業務純益=実質業務純益−国債等債券損益。国債等債券損益は、売却益・償還益・売却損・償還損・償却を通算した損益のこと。銀行の用語集でも、業務純益から一時的な変動要因である一般貸倒引当金繰入額と国債等債券関係損益を除いたもの、と説明されています。
要するに、債券の売り買いで出た損益をきれいに剥がして、貸出の利ざやと手数料という本業だけを取り出した数字です。本業の体温計、と考えてください。
この体温計を当てると、同じ「最終赤字」がまるで違う顔を見せます。
群馬県伊勢崎市のアイオー信用金庫は、2026年3月期に32億円の最終赤字となりました(前の期は3億4800万円の黒字)。ところが同じ決算で、コア業務純益は4%増えています。本業の熱は上がっているのに、債券の後始末で最終損益が沈んだ形です。
新潟県でも同じ構図が並びました。長岡信用金庫が23億1900万円、柏崎信用金庫が12億4600万円、上越信用金庫が6億700万円の最終赤字となりました。いずれも前の期は黒字です。それでも報道によれば、この3信金はいずれもコア業務純益では黒字を確保しています。県内では、コア業務純益が増益となった信用金庫が5、信用組合が7ありました。
一方で、群馬県内の7信用金庫のうち2信金が債券売却損で最終赤字になり、四国の10信金では7信金の業績が悪化したと報じられています。静岡県内の8信金は本業利益が拡大しました。地域ごと、金庫ごとに、まだら模様です。
だからこそ、見出しの「赤字」で止まらないことです。読むべきは次の分岐です。
- コア業務純益は黒字なのに、債券関係の損で最終赤字になった状態です。本業は回っています。
- コア業務純益そのものが沈んでいる状態です。利ざやも手数料も稼げていません。
経費が粗利益をどれだけ食っているかを示すOHR(経費率)も、低いほど効率的という向きだけ押さえておけば十分です。同じ赤字でも、傷の深さがまるで違うのだ。
5. 自己資本という二段目——赤字より重い目減り
ここからが、実は本丸です。
含み損は、損益計算書を素通りする代わりに、貸借対照表の純資産をじかに削ります。純資産が削られれば、自己資本比率——保有するリスク資産に対して自己資本がどれだけあるかを示す健全性の物差し——が下がります。海外に拠点を持たず国内だけで活動する金融機関は4%以上、国際的に活動する金融機関は8%以上を維持することが求められています。
ここで、規制上の扱いに独特の非対称があります。その他有価証券がネットで評価益のとき、国内基準を採る金融機関はその益を自己資本に算入しません。ところがネットで評価損のときは、国内基準でも国際基準でも、税効果相当額を控除した額を自己資本から差し引くとされています。益は数えてもらえないのに、損は数えられます。含み損を抱えた金融機関にとって、この一方通行はきつく効きます。
現実に、そこまで進んだ例があります。北海道の稚内信用金庫は、保有国債の評価損が自己資本を上回り、信金中央金庫から約200億円の資本支援を受ける道を選びました。東洋経済の報道では、道南うみ街と阿南の2信金についても、2025年3月期決算の最終赤字が自己資本を減らす要因になったと指摘されています。
もっとも、赤字や含み損それ自体が即座に何かを引き起こすわけではありません。報じられた範囲では、実際の分かれ目は自己資本比率が国内基準の4%を割り込むかどうかであり、それを理由に業務改善などが命じられた事態は約30年弱で23件にとどまるとされます。金融庁は有価証券運用の状況を継続的に点検する方針を示しています。
業界全体の耐性についても、過度に悲観する材料ばかりではありません。日本銀行の金融システムレポート(2026年4月号)は、銀行勘定全体でみた円貨金利リスク量は自己資本対比で引き続き低位に抑制されており、金融機関は総じて十分な損失吸収力を有している、としています。円債の評価損は拡大しているものの、円債残高の削減や満期までの期間を短くする対応が続いており、金利耐性が相対的に低い先でも損超幅は昨年3月頃と同程度にとどまっている、とも書かれています。
それでも、自己資本が細ること自体が二段目の効き方を持ちます。資本が薄くなれば、新しく貸すことも、有価証券を入れ替えることも動かしにくくなります。地域の中小・零細企業への資金供給が細るという逆風は、決算書の外側で起きます。本当に重いのは、赤字そのものより資本が細ることのほう。
6. 上場している銀行株を読むときのチェックリスト
信用金庫は非上場ですから、私たちが売買することはできません。それでも、この17という数字には使い道があります。同じ金利環境に置かれた上場地銀を選り分けるための試薬になるからです。
上場銀行にも、同じことは起きています。関東甲信地区の地域銀行では、2026年3月期の連結純利益合計が前年同期比34%増の5,018億円、コア業務純益(投資信託解約損益を除く)の合計も29%増の7,114億円と伸びましたが、有価証券の含み損処理で赤字となった東和銀行8558だけが例外でした。13行・グループが増益・黒字のなかでの1行です。
逆方向の例もあります。栃木銀行8550は2025年3月期に有価証券売却損で赤字でしたが、2026年3月期は純利益82億円の黒字に転換しました。同行の頭取は、有価証券ポートフォリオの見直しによるリスクテイク余力を積極的に貸出金に振り向けられた、と要因を振り返っています。痛みを先に払って、貸出という土俵に資源を移した形です。
貸出側の手応えも出ています。群馬銀行8334では、中小企業向けの新規実行金利が2026年3月期に1.75%まで上昇しました。
一方で、負荷が表面化している数字もあります。ダイヤモンド・オンラインの集計では、2025年9月期の中間決算で自己資本比率を低下させた地銀・第二地銀は29行あり、全体の4割以上が含み損を抱える結果になったとされます。地方銀行協会の集計でも、2025年度の自己資本比率は国際統一基準行(9行ベース)が13.96%と0.40%ポイント上昇した一方、国内基準行(52行ベース)は10.21%と0.07%ポイント低下しました。上昇と低下が同じ表に同居しています。
そこで、銀行株を読むときにそのまま使えるチェック項目を並べておきます。
- 預貸率。集めた預金のうち、どれだけ地元に貸せているか。
- その他有価証券の評価差額。まだ出口を通っていない含み損の残量。
- コア業務純益の推移。本業の体温が上がっているか、下がっているか。
- 債券関係損益の実現額。すでにどれだけ痛みを払い終えたか。
- 自己資本比率。国内基準か国際統一基準か、そして方向(上昇か低下か)。
- 保有する株式などの含み益。損を吸収できるクッションが残っているか。
最後に一つ、銀行株に固有の落とし穴があります。PBR(株価が1株あたり純資産の何倍かを示す指標)が低いことは、それだけでは安さの証明になりません。含み損によって純資産そのものが目減りしていく可能性を、市場が先に織り込んでいる場合があるからです。物差しの目盛りのほうが動いている、という状態を疑ってかかる必要があります。
7. まとめ——ニュースの「赤字」を3つに分けて読む
同じ金利上昇で、地方銀行は最高益を更新し、17の信用金庫は最終赤字に落ちました。矛盾ではありません。貸出という土俵にいたか、有価証券という土俵にいたか、それだけの違いです。
次に「◯◯が赤字」という見出しを見たとき、この3分類に落とし込んでみてください。
- 一過性の実現損。コア業務純益は黒字で、債券の売却損だけが最終損益を沈めているタイプです。将来の利回り改善と引き換えに払った痛みである可能性があります。
- 構造的な本業の弱さ。コア業務純益そのものが縮んでいるタイプです。土俵を移す体力があるかが問われます。
- 資本の毀損。含み損が純資産を削り、自己資本比率が細っているタイプです。動けなくなるという意味で、いちばん重い区分になります。
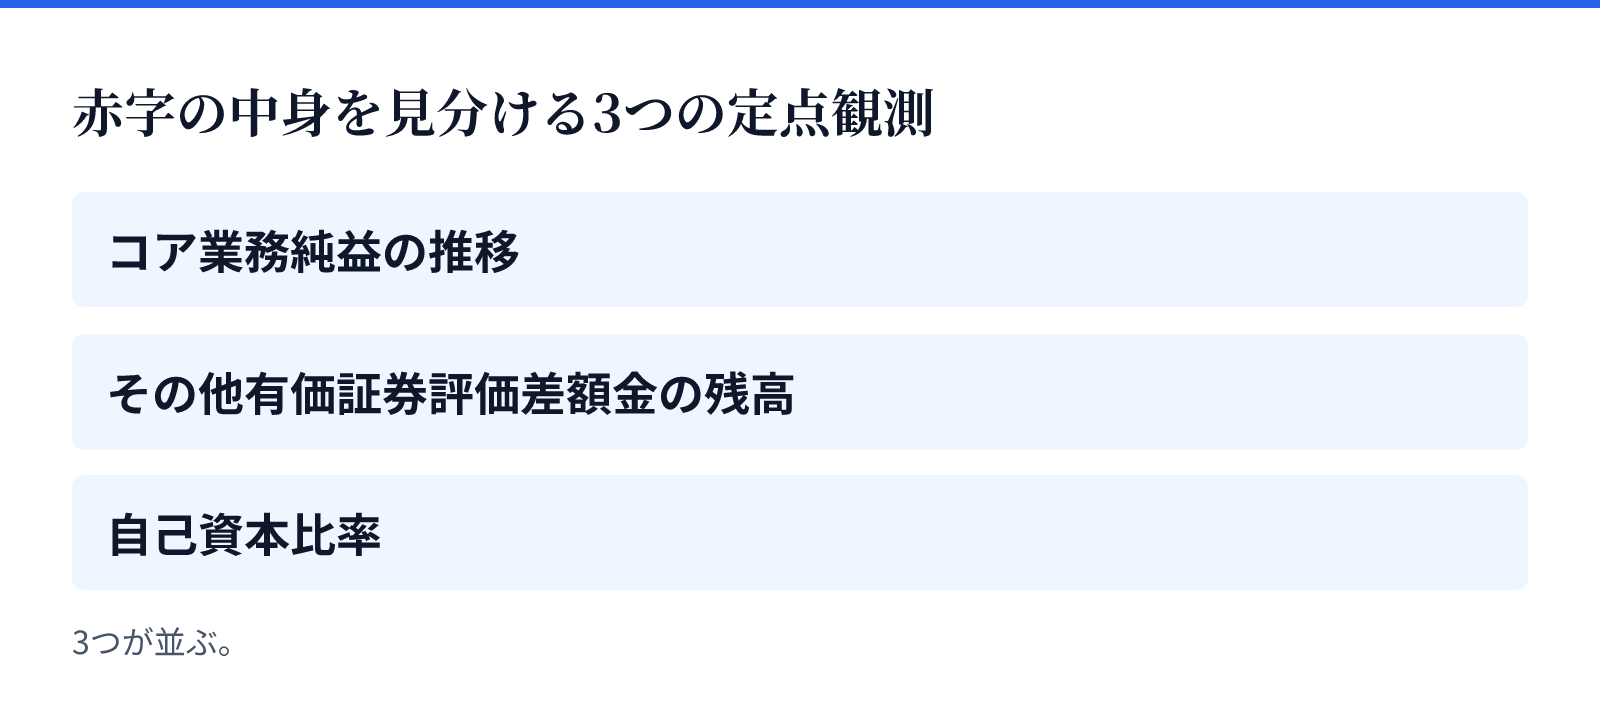
そして、定点観測する数字は3つで足ります。コア業務純益の推移、その他有価証券評価差額金の残高、そして自己資本比率。四半期ごとに同じ3つを並べていけば、業界の見出しに振り回されずに済みます。
では、私たちに何ができるのか。金利がこの先どう動くかを当てにいくことではないでしょう。金利上昇が「追い風になる金融機関」と「向かい風になる金融機関」を、決算書の同じ3行で見分けられるようにしておくこと。それが、ニュースの見出しに反応するのではなく、その中身を読むということです。見出しの「赤字」は、それだけでは何も語らない。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。