事業モデル
同社は米国および国際市場において、太陽光発電および蓄電システム向けの電気バランス(EBOS)ソリューションとコンポーネントを提供しています。主な製品には、太陽光用ビッグリードアセンブリ(BLA)や、相互接続、延長ソリューション、コンバイナー、ワイヤレス性能監視などが含まれます。
製品は、太陽光発電プロジェクトを建設するエンジニアリング・調達・建設(EPC)企業や、公共事業体、独立系発電事業者、太陽光モジュールメーカーなどに販売されています。また、製造販売だけでなく、設置時や運用保守への移行期間における技術サポートサービスも提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高475,331,000 USD(=4.8億ドル)を記録しています。この期間の営業利益率は11.9%となっており、前年度の12.8%と比較するとわずかに低下する傾向にあります。
自己資本利益率(ROE)は、FY2025において5.6%を達成しています。これは前年度の4.3%から改善しており、資本効率の改善が見て取れる数値です。また、同社は1,480人の従業員を擁する体制で事業を展開しています。
業績推移
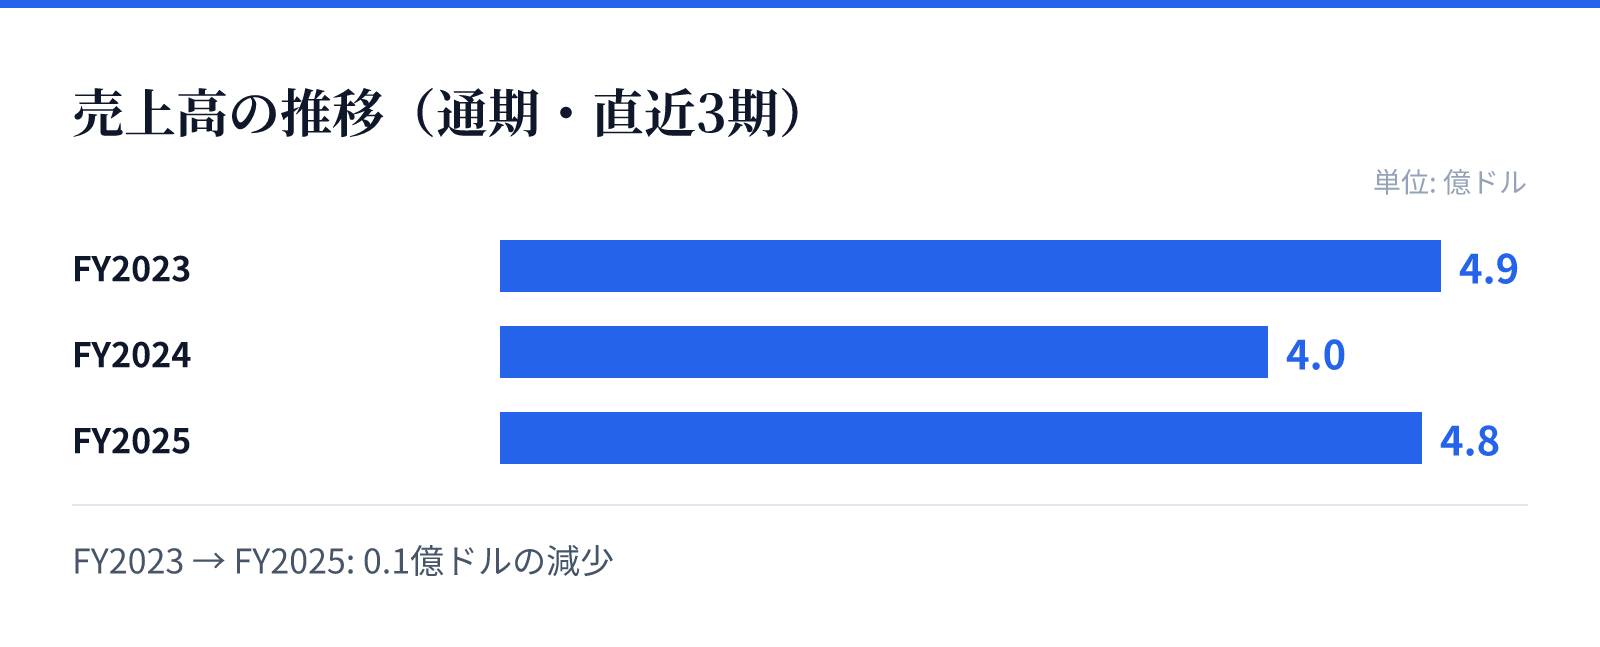
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.9億ドル。
FY2024の売上高は4.0億ドル。
FY2025の売上高は4.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で19.1%の成長を記録しています。さらに、純利益は前年比で39.2%と大幅な伸びを示しており、収益性の向上が確認されます。
この成長は、太陽光および蓄電システムへの需要拡大を背景としているとみられます。過去3年間の推移を見ると、売上高は4.9億ドル(FY2023)、4億ドル(FY2024)、4.8億ドル(FY2025)と推移しており、安定した事業基盤を構築しています。
リスク
同社の財務データから、営業利益率がFY2023の16.2%からFY2025の11.9%へと低下傾向にあることが確認できます。この利益率の低下は、原材料コストの変動や競争環境の変化による影響を受ける可能性があるため、注視が必要です。
また、手元資金として15,724,000 USD(=1,572万ドル)を保有していますが、事業規模に対して限定的な範囲です。今後の事業拡大や設備投資の際、資金調達の動向が経営の安定性に影響を与える可能性があります。
競合
同社は太陽光および蓄電システムという成長市場において、特定のニッチなコンポーネントと技術サポートを強みとしています。EPC企業や公共事業体といった広範な顧客層に対し、設計から製造、販売までの一貫したソリューションを提供しています。
競合他社との差別化要因として、ワイヤレス性能監視や蓄電システム(BESS)への対応が含まれます。これらの技術的付加価値が、多様な顧客層からの支持を獲得する要因となっているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は7.14ドル、時価総額は約12億ドル(1,202百万USD)となっています。株価に対する一株当たり利益の比率(PER)は39.67倍と、成長への期待が反映された水準にあります。
また、株価純資産倍率(PBR)は1.99倍を記録しています。これらの指標は、太陽光エネルギー分野における同社の市場ポジションと、将来の成長可能性を反映した評価となっています。