
事業モデル
同社は、靴、アクセサリー、アパレルを幅広く展開するファッション企業です。Steve MaddenやKurt Geiger、Betsey Johnsonといった複数のブランドを保有し、卸売、直接販売(D2C)、ライセンス供与の各セグメントを通じて事業を展開しています。
製品ラインナップは、ドレスシューズやブーツ、スニーカーなどの履物から、ハンドバッグ、ベルト、スカーフなどのアクセサリーまで多岐にわたります。販売チャネルも、百貨店や量販店などの卸売ルートに加え、自社運営の店舗やECサイトを通じた直接販売など、多角的なアプローチを採用しています。
KPI
最新の会計年度における売上高は2,534,109,000 USD(=25.3億ドル)を記録しています。一方で、同期間の営業利益率は3.2%となっており、過去の傾向と比較して低下傾向にあります。
資本効率を示すROEは5.2%となっており、前年度の20.0%から大幅に低下しています。また、手元資金として94,739,000 USD(=9,474万ドル)の現金および現金同等物を保有しています。
業績推移
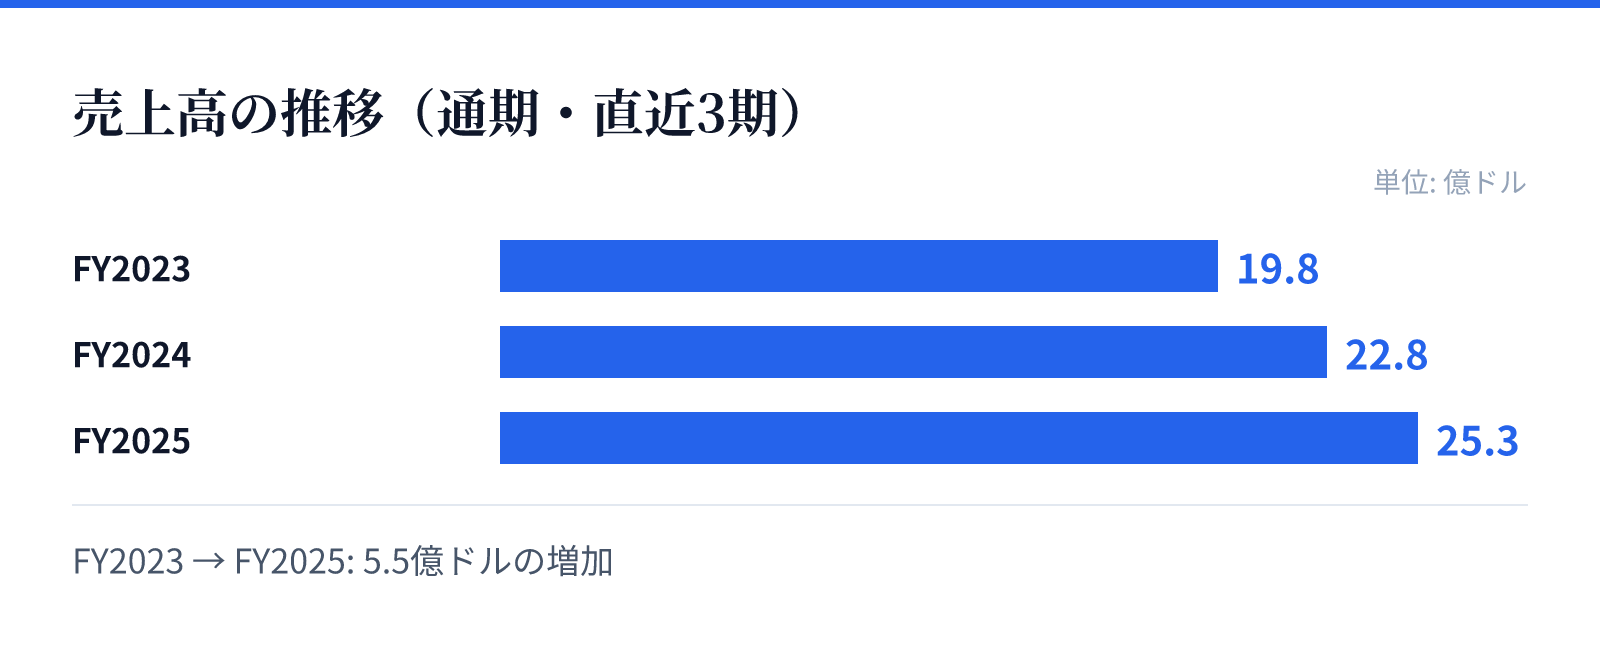
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.8億ドル。
FY2024の売上高は22.8億ドル。
FY2025の売上高は25.3億ドル。
成長ドライバー
直近の財務推移において、売上高は前年比(YoY)で11.0%の成長を達成しています。この成長は、多ブランド戦略と広範な流通ネットワークによる市場浸透の成果とみられます。
一方で、純利益は前年比で73.6%減少しており、売上の伸びに対して利益の確保に課題があることが示唆されます。今後の成長は、売上成長を維持しつつ、いかに効率的なコスト構造を構築できるかにかかっています。
リスク
直近の財務データから、売上高が成長している一方で、営業利益率が10.4%から3.2%へと急落している点が懸念されます。この利益率の低下は、原材料費の高騰や販売コストの増大など、運営コストの増大に起因する可能性があります。
また、純利益の急減(YoY -73.6%)は、収益性の悪化を象徴しており、今後の経営におけるコスト管理の重要性が高まっています。売上規模の拡大と利益の確保を両立できるかどうかが、今後の安定的な成長に向けた重要な焦点となります。
競合
同社は、Steve MaddenやKurt Geigerなど複数のブランドを保有することで、多様な顧客層へのアプローチを可能にしています。この多ブランド戦略は、競合他社に対する差別化要因として機能しています。
また、卸売、D2C、ライセンス供与という多角的な販売チャネルを構築しており、幅広い流通網を確保しています。これらのチャネルを通じて、百貨店からオンラインまで多様な接点で顧客と接点を持つことで、市場における存在感を維持しています。
バリュエーション
現在の株価は44.24ドルであり、時価総額は約32.4億ドル(3,237百万USD)となっています。PERは22.34倍、PBRは3.44倍と算出されています。
配当利回りは1.88%となっており、投資家に対して一定の配当を提供しています。これらの指標は、現在の市場評価を反映しており、今後の業績回復や利益率の改善が株価動向に影響を与えるものとみられます。