事業モデル
SI-BONEは、損傷した骨の治療に向けた手技的ソリューションの開発に特化した医療機器メーカーです。バイオメカニクス設計と解剖学的応用に関する専門知識を基盤に、米国および国際市場向けに特許取得済みのチタン製インプラントや関連器具を提供しています。
同社は、骨の癒着を促進するIFUSEシリーズや、3Dプリンティング技術を用いたIFUSE TORQなど、多様な製品ラインナップを展開しています。これらの製品は、直接販売チームのほか、第三者の販売代理店や再販業者を通じて市場に供給されています。
KPI
最新の会計年度(FY2025)において、同社は売上高200,925,000 USD(=2億ドル)を達成しています。この数値は前年度と比較して20.2%の成長を記録しており、事業規模の拡大が確認できます。
収益性の面では、営業利益率が前年度の-21.1%から-11.1%へと改善しており、純利益も前年比で38.8%の増加を見せています。また、手元には33,128,000 USD(=3,313万ドル)の現金および現金同等物が保有されています。
業績推移
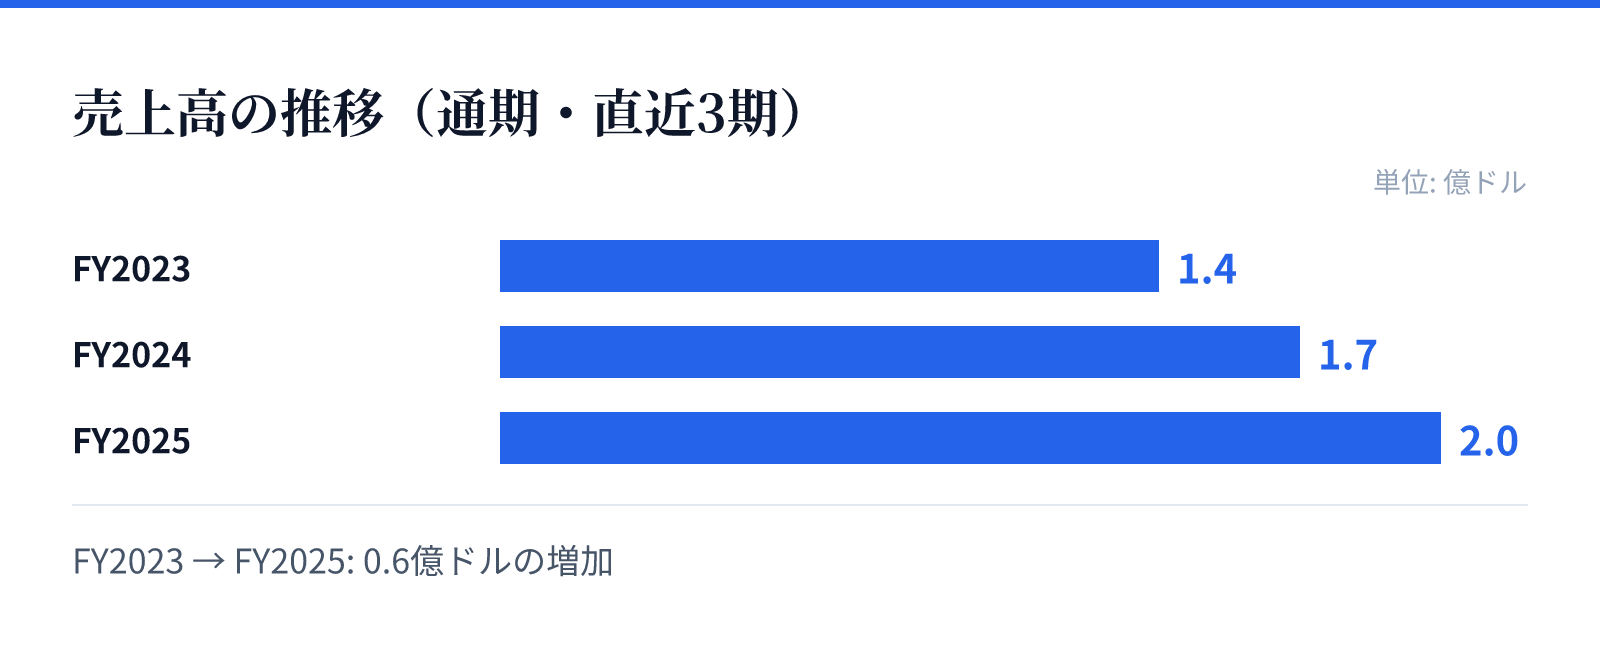
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.4億ドル。
FY2024の売上高は1.7億ドル。
FY2025の売上高は2.0億ドル。
成長ドライバー
同社の成長は、高度な技術を要するチタン製インプラントの製品ポートフォリオ拡充によって支えられています。特に、骨の自己採取を可能にするIFUSE 3Dや、骨の統合を促進する高度な構造を持つIFUSE TORQなどの製品が、技術的優位性を生み出しています。
財務トレンドを見ると、売上高はFY2023の138,886,000 USD(=1.4億ドル)からFY2025の200,925,000 USD(=2億ドル)へと着実に増加しています。この成長に合わせ、営業利益率の改善と純利益の増加が同期しており、事業の効率化が進んでいるとみられます。
リスク
同社は現在も営業利益率がマイナス圏にあり、収益性の改善に向けた課題を抱えています。しかし、直近の財務データでは、利益率の改善スピードが加速しており、事業モデルの確立に向けた前進が見て取れます。
また、医療機器分野の特性上、製品の安全性や規制への適合が重要となります。高度な技術を要するチタン製インプラントの普及には、専門的な知識を持つ販売網や、高度な手術手技の普及が不可欠な要素となります。
競合
同社は、バイオメカニクス設計と解剖学的応用に関する専門知識を強みとして、競合他社との差別化を図っています。特許取得済みのチタン製インプラントを提供することで、特定の骨折治療における技術的優位性を確立しています。
製品ラインナップには、骨の癒着を促進するIFUSEシリーズや、高度な製造技術を用いたIFUSE TORQが含まれます。これらの製品は、特定の臨床ニーズに応える設計となっており、市場における独自のポジションを築いています。
バリュエーション
同社の現在の株価は19.21ドルであり、時価総額は約8.5億ドル(852百万USD)となっています。市場における評価の指標として、PBRは4.71倍を記録しています。
投資判断の際には、現在の成長フェーズと財務指標の改善傾向を考慮する必要があります。売上高の増加と純利益の伸びが確認される一方で、依然として営業利益率がマイナスである点に留意が必要です。