
事業モデル
同社は米国、カナダ、英国、アイルランド共和国においてダイヤモンドジュエリーの小売事業を展開しています。事業は北米、インターナショナル、その他の3つのセグメントに分かれて運営されています。
北米セグメントでは、Kay、Zales、Jared Jewelersなどの主要ブランドを運営し、モール内店舗やオンラインでの販売を行っています。インターナショナルセグメントでは、英国とアイルランドにおいてH.SamuelやErnest Jonesといったブランドを展開しています。
その他セグメントでは、原石の購入や研磨、加工サービスを提供しています。1862年に設立された同社は、多様なブランドポートフォリオとデジタルブランドの活用により、多角的な販売チャネルを構築しています。
KPI
最新の会計年度における売上高は6,813,600,000 USD(=68.1億ドル)を記録しています。この期間の営業利益率は7.6%となっており、安定した収益性を維持しています。
同社のROEは最新年度で15.0%を達成しており、資本効率の改善が見られます。また、同社は602,800,000 USD(=6億ドル)の現金および現金同等物を保有しています。
過去の推移を見ると、前年度の売上高は6,703,800,000 USD(=67億ドル)であり、最新年度では前年比1.6%の成長を遂げています。純利益についても、前年比で381.0%という大幅な増加を記録しています。
業績推移
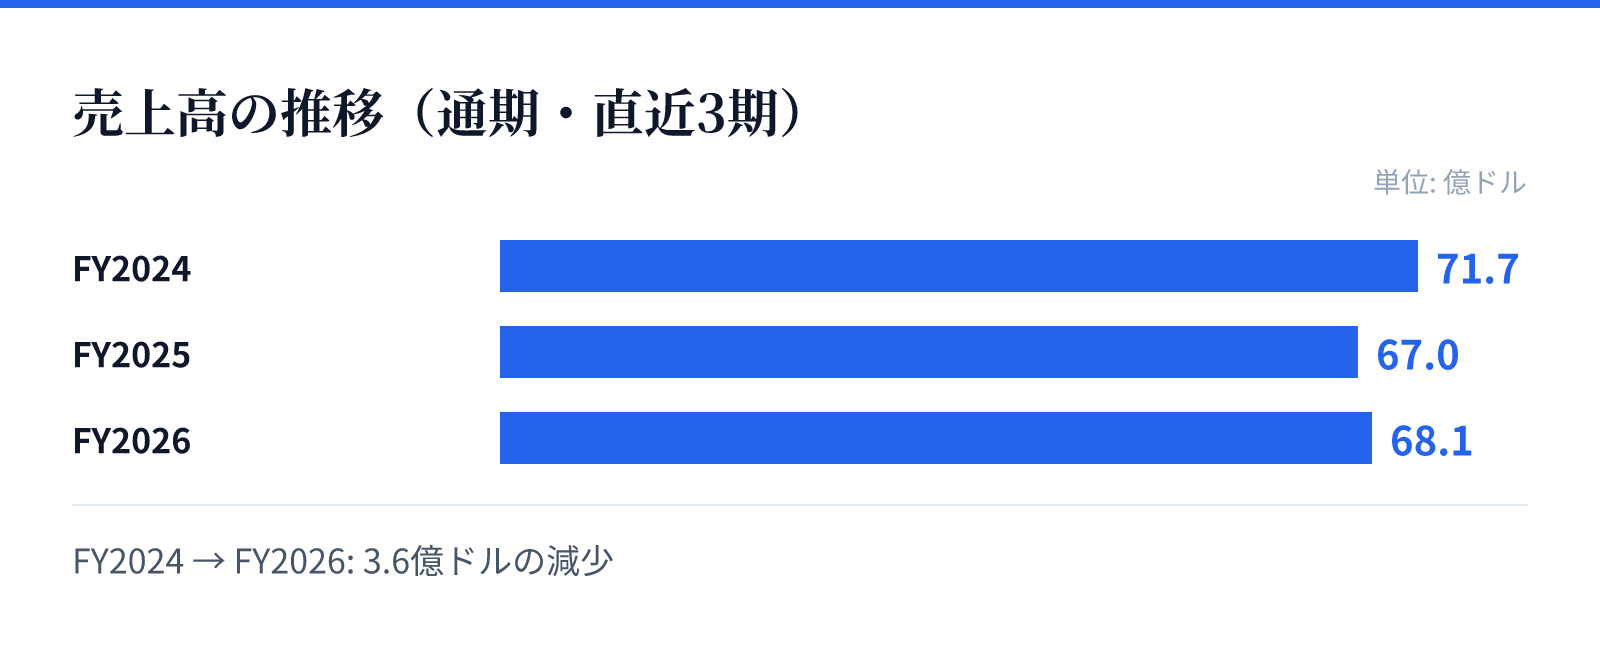
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は71.7億ドル。
FY2025の売上高は67.0億ドル。
FY2026の売上高は68.1億ドル。
成長ドライバー
同社の成長は、北米および欧州における強力なブランドポートフォリオの維持と拡大に支えられています。特にKayやZalesといった知名度の高いブランドは、安定した顧客基盤を確保する重要な要素です。
デジタルブランドであるJames AllenやBlue Nileの展開も、オンラインでの顧客獲得に寄与しています。これらのデジタルチャネルの活用により、従来の店舗販売に加えて幅広い顧客層へのアプローチが可能となっています。
また、ダイヤモンドの研磨や加工を行う「その他」セグメントの存在も、サプライチェーンにおける独自の強みとなります。これらの多角的な事業構造が、将来的な成長の基盤を支えるものとみられます。
リスク
ジュエリー市場は、消費者の嗜好の変化や経済状況の変動による影響を受けやすい特性があります。特に高額なダイヤモンド製品は、景気後退局面において需要が減退するリスクを内包しています。
また、原材料であるダイヤモンドの調達コストや、国際的な物流コストの変動も利益率に影響を与える可能性があります。特定の地域に依存しない多角的なブランド展開は、これらのリスクを分散する役割を果たしています。
さらに、オンライン販売の拡大に伴い、デジタルプラットフォーム上での競争激化も注視すべき点です。競合他社との差別化を維持するための継続的なマーケティング投資が必要となる可能性があります。
競合
同社は、北米および欧州の主要な市場において、複数の有力なジュエリーブランドを保有することで競合優位性を築いています。KayやZalesといったブランドは、長年の歴史と信頼に基づく強力な顧客基盤を有しています。
競合他社との差別化要因として、実店舗とオンラインの両面で展開するオムニチャネル戦略が挙げられます。特にデジタルブランドの統合により、若年層を含む幅広い層へのリーチを強化しています。
また、ダイヤモンドの加工・研磨まで手掛ける垂直的な事業構造も、他社に対する競争優位性となります。独自の供給網と技術力を維持することで、安定した品質と供給体制を確保しています。
バリュエーション
同社の現在の株価は$82.7となっており、時価総額は約32.5億ドル(3,253百万USD)です。PERは11.57倍、PBRは1.73倍と算出されています。
配当利回りは1.71%となっており、投資家に対して安定した配当を提供しています。これらの指標は、同社の事業規模と市場での評価を反映しています。
過去の財務推移と比較すると、最新の会計年度において純利益が前年比381.0%と急増している点は注目に値します。この利益成長の推移は、今後のバリュエーションの評価に影響を与える可能性があります。