事業モデル
同社は米国およびカナダにおいて、灌漑製品、肥料、草種、除草剤などの化学製品、さらには石材や土壌改良材を含むハードスケープ製品を幅広く卸売しています。また、庭園用品や屋外照明器具、特定のブランド名(PortfolioやSolstice)の下で提供される植物種など、多岐にわたる製品群を取り扱っています。
n
単なる製品販売に留まらず、灌漑プロジェクトの積算支援や商業プロジェクトの計画、技術的な専門知識の提供といったコンサルティングサービスも提供しています。これらのサービスは、住宅や商業施設の景観管理に携わる専門業者を主な顧客層として展開されており、支店ネットワークを通じて直接的な流通を実現しています。
KPI
最新の会計年度であるFY2025において、同社は売上高4,704,800,000 USD(=47億ドル)を記録しています。この期間の営業利益率は5.1%となっており、前年度の4.2%と比較して改善の動きが見られます。
また、同期間のROEは9.1%を達成しており、前年度の7.9%から上昇しています。財務基盤として、現金および現金同等物は87,400,000 USD(=8,740万ドル)を保有しています。
業績推移
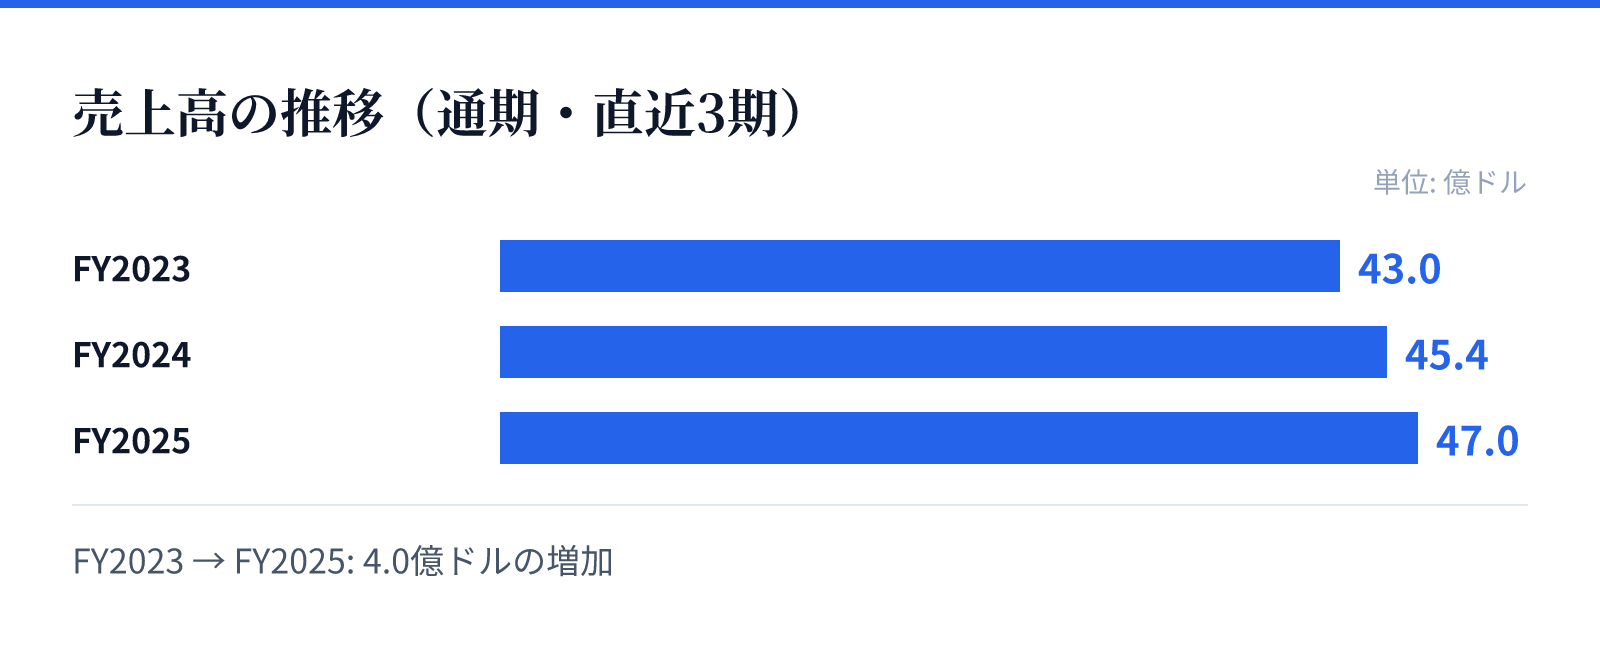
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は43.0億ドル。
FY2024の売上高は45.4億ドル。
FY2025の売上高は47.0億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の4,301,200,000 USD(=43億ドル)からFY2025の4,704,800,000 USD(=47億ドル)へと着実に推移しています。最新のFY2025における売上高は前年比で3.6%の成長を記録しました。
特に注目すべきは純利益の推移であり、最新のFY2025では前年比で22.8%の増加を達成しています。この成長は、提供する製品の多様性と、専門的な技術サポートを組み合わせた付加価値の高いサービス提供が寄与しているとみられます。
リスク
同社の事業は、景観管理や庭園整備を行う専門業者を主要な顧客層としているため、建設や造園業界の景況感に影響を受けやすい構造です。また、肥料や農薬といった化学製品の取り扱いが含まれるため、関連する規制や供給網の安定性が事業継続における重要な要素となります。
さらに、広範な製品ラインナップを維持するための在庫管理コストや、物流コストの変動も利益率に影響を与える要因となり得ます。特に、多種多様なブランドや製品カテゴリーを扱うため、サプライチェーンの複雑性が運営上の課題となる可能性があります。
競合
同社は、北米の広大な市場において、灌漑、庭園、照明など多岐にわたるカテゴリーを網羅する広範な製品ポートフォリオを武器に競合と差別化を図っています。独自のブランド(LESSCO、SiteOne Green Tech、Pro-Trade)を展開することで、市場における存在感を確立しています。
また、単なる卸売業者としてではなく、技術的な専門知識やコンサルティングサービスを統合することで、顧客との強固な関係を構築しています。この専門性の提供は、汎用的な製品のみを扱う競合他社に対する重要な参入障壁として機能しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$96.39となっており、時価総額は約42.7億ドル(4,271百万USD)と評価されています。PERは26.19倍、PBRは2.50倍となっており、現在の市場評価を反映しています。
これらの指標は、同社が持つ広範な流通ネットワークと、専門的なサービスを伴うビジネスモデルの価値を反映しているものとみられます。投資判断にあたっては、成長セクションで示された純利益の伸びと、現在のバリュエーションのバランスを考慮する必要があります。