事業モデル
SiTime Corporationは、シリコンタイミングシステムソリューションの設計、開発、販売を行う企業です。同社は、オシレーター、クロック集積回路、共振器、同期ソフトウェアなど、多様な製品群を提供しています。
これらの製品は、人工知能システムやデータセンター、通信、企業向け機器、自動車、産業、航空宇宙、防衛、モバイル、IoT、コンシューマー市場など、極めて幅広い分野で活用されています。2003年に設立され、カリフォルニア州サンタクララに拠点を置き、グローバルな市場展開を行っています。
KPI
同社の財務状況を見ると、直近のFY2025において売上高は326,660,000 USD(=3.3億ドル)を記録しています。これは前年度の202,697,000 USD(=2億ドル)から大幅に増加しており、事業規模の拡大が確認できます。
また、営業利益率はFY2023の-69.1%からFY2025の-18.5%へと改善傾向にあります。ROEについても、FY2023の-11.4%からFY2025の-3.7%へと改善しており、収益構造の改善が進んでいることが示唆されます。なお、同社は1,921,141,000 USD(=19.2億ドル)の現金および現金同等物を保有しています。
業績推移
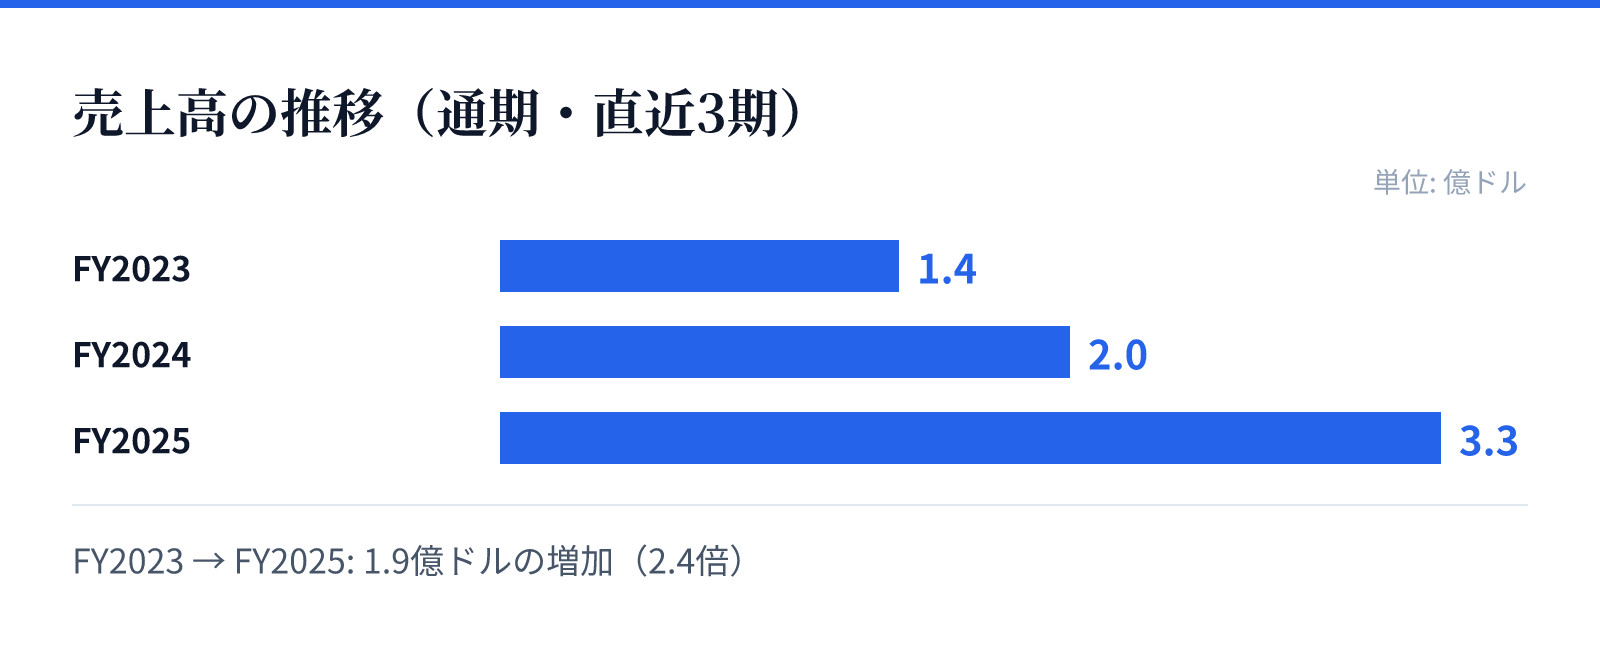
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.4億ドル。
FY2024の売上高は2.0億ドル。
FY2025の売上高は3.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で61.2%の成長を記録しています。この成長は、同社の技術がAIやデータセンターといった成長分野で需要を集めていることを反映しているとみられます。
さらに、純利益も前年比(YoY)で54.2%の増加を達成しています。売上高の伸びに比例して純利益も拡大しており、事業の拡大と効率性の向上が同時に進んでいることが推測されます。これらの成長要因は、多岐にわたる産業分野への広範な展開に支えられています。
リスク
同社の財務データからは、依然として営業利益率がマイナス圏にあることが確認されます。FY2025においても営業利益率は-18.5%となっており、収益性の改善にはまだ時間を要する可能性があります。
また、ROEも依然としてマイナスの水準にあり、資本効率の改善が今後の課題となります。高い成長率を維持しながら、いかにして黒字化の基盤を強固にするかが、今後の事業展開における重要な焦点になるとみられます。
競合
同社は、AI、データセンター、通信、自動車、航空宇宙といった高度な技術革新が求められる分野で競争を展開しています。これらの分野では、信頼性の高いタイミングソリューションが不可欠な要素となります。
シリコンタイミング技術の提供を通じて、多様な産業のニーズに応える製品群を展開しています。広範な市場への展開は、競合他社に対する強みとなる一方で、各分野における技術的優位性の維持が重要となります。
バリュエーション
最新の市場データに基づくと、同社の株価は557.86ドル、時価総額は約168億ドル(16,775百万USD)となっています。この規模は、同社の成長期待を反映した数値といえます。
バリュエーション指標については、PERが996.18倍、PBRが14.43倍と非常に高い水準にあります。これらの数値は、現在の高い成長率と将来の市場支配力に対する投資家の期待を反映しているものとみられます。