
事業モデル
Tangerは、アウトレットおよびその他のオープンエア型リテールショッピング拠点の主要な所有・運営企業です。45年以上の経験を活かし、米国22州とカナダに位置する38のアウトレットセンターと4つのオープンエア・ライフスタイルセンターを保有しています。
これらの拠点は約1,700万平方フィートの面積を持ち、観光地や活気ある市場に戦略的に配置されています。また、800以上のブランド企業が運営する3,000以上の店舗を抱え、多様なショッピング体験を提供しています。
KPI
最新の会計年度における売上高は581,562,000 USD(=5.8億ドル)を記録しています。この期間の営業利益率は30.2%に達しており、効率的な運営体制が示されています。
また、同社は176,878,000 USD(=1.8億ドル)の現金および現金同等物を保有しています。これらの数値は、リテールREITとしての安定した財務基盤を支える重要な要素となっています。
業績推移
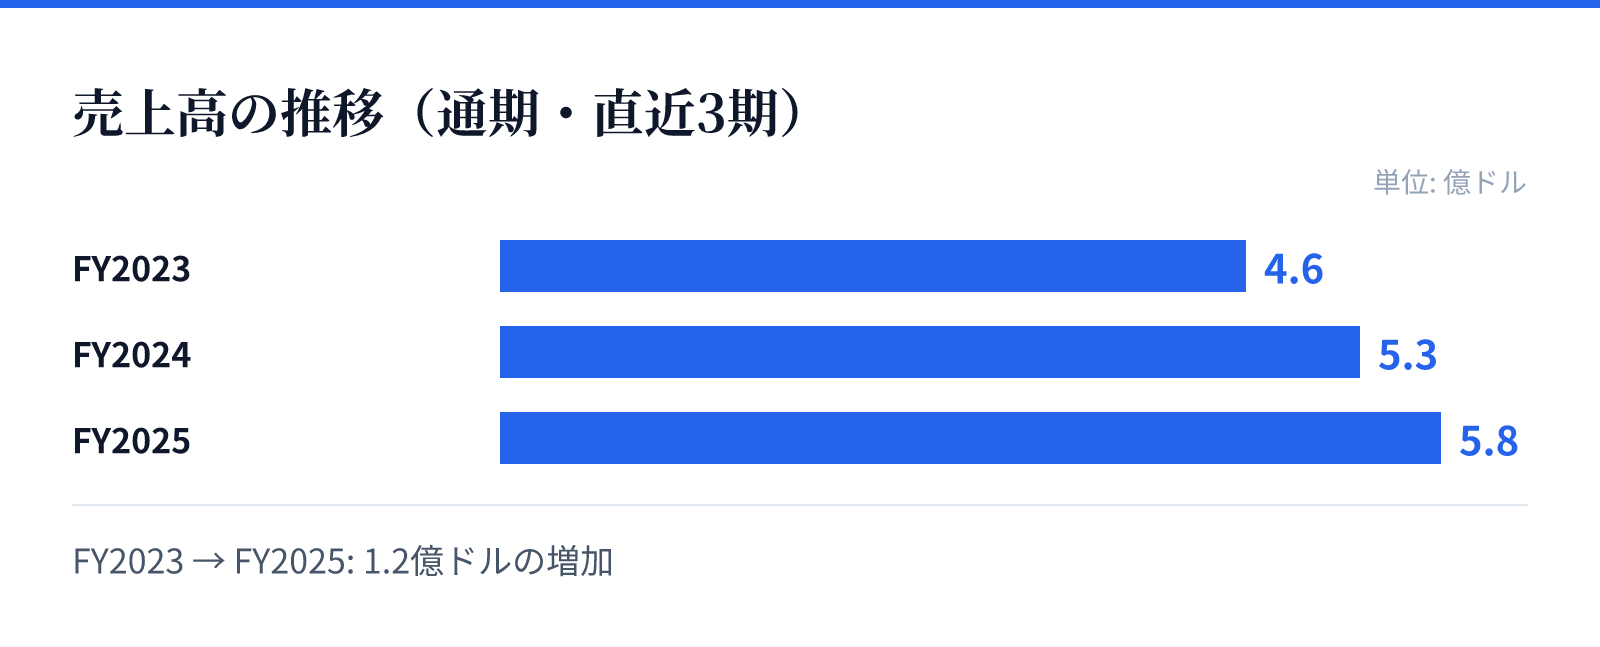
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.6億ドル。
FY2024の売上高は5.3億ドル。
FY2025の売上高は5.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で10.5%増加しており、堅調な成長を見せています。純利益についても前年比で16.4%の増加を記録しており、収益性の向上が確認できます。
過去数年間の推移を見ると、営業利益率は28.8%から30.2%へと上昇傾向にあります。ROEも17.5%から16.2%へと推移しており、安定した資本効率を維持しながら成長を遂げています。
リスク
リテール事業の特性上、消費動向の変化やマクロ経済の変動が店舗への来客数に影響を与える可能性があります。特にアウトレット拠点は観光地や特定の市場に依存しているため、地域経済の動向が重要となります。
また、運営する3,000以上の店舗におけるテナントの入れ替えや、ブランドの動向も長期的な運営に影響を及ぼす要因となります。これらの要因を考慮しつつ、多様なブランドとの関係を維持することが重要です。
競合
同社はリテールREITとして、広範なネットワークと長年のノウハウを武器に競合と差別化を図っています。22の州とカナダにまたがる広範な拠点は、競合他社に対する強力な参入障壁として機能しています。
また、800以上のブランドとの強固な関係は、多様なショッピング体験を求める顧客を引きつける要因となります。独自のノウハウに基づく運営の最適化が、競合優位性を維持するための鍵となります。
バリュエーション
現在の株価は37.73ドルであり、時価総額は約45.1億ドル(4,510百万USD)となっています。PERは34.61倍、PBRは6.43倍と算出されており、市場からの評価を反映しています。
投資家にとって重要な指標である配当利回りは3.32%となっており、安定した配当を求める投資家への訴求力があります。これらの指標は、同社のリテール資産の価値と将来の成長期待を反映したものです。