
事業モデル
同社は米国を拠点とする地域航空会社の運営を通じて事業を展開しています。主な事業内容は、SkyWest AirlinesおよびSWCを通じた航空運航のほか、機材リース部門による地域ジェット機や予備エンジンの第三者へのリース提供です。
さらに、オンデマンドのチャーターサービス、空港での顧客サービス、および他航空会社向けの地上ハンドリングサービスも提供しています。2025年12月時点で、同社は米国、カナダ、メキシコを含む広範な地域へ毎日約2,260便の出発便を運航する体制を整えています。
KPI
同社の財務基盤は、直近の会計年度において非常に良好な推移を見せています。2025年度の売上高は4,058,202,000 USD(=40.6億ドル)に達し、営業利益率は15.2%を記録しています。
この利益水準は、前年度の14.0%から向上しており、効率的な運営が裏付けられています。また、同期間のROE(自己資本利益率)も15.6%に達しており、資本を効果的に活用して利益を生み出していることが示されています。
業績推移
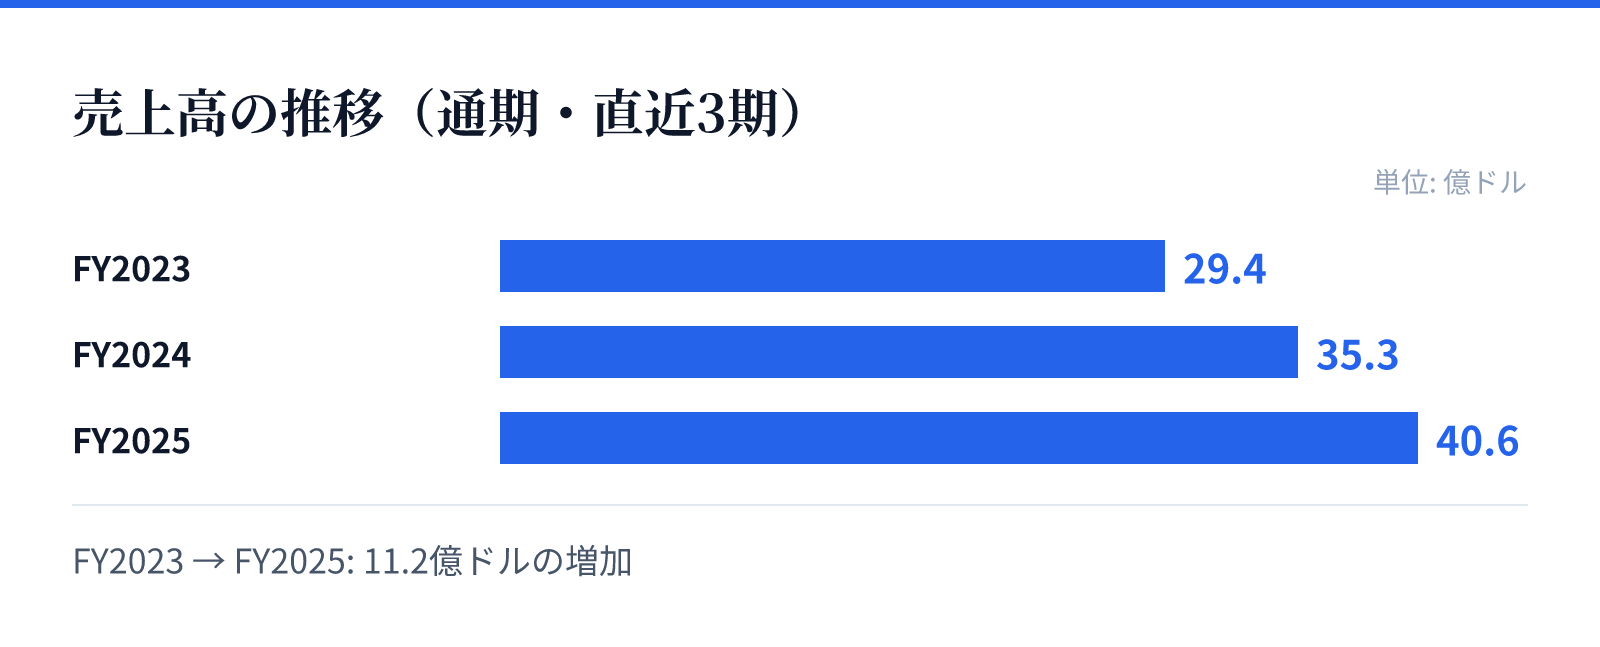
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.4億ドル。
FY2024の売上高は35.3億ドル。
FY2025の売上高は40.6億ドル。
成長ドライバー
同社の成長は、売上高と純利益の両面で顕著な伸びを記録していることが特徴です。最新のFY2025において、売上高は前年比で15.0%増加しており、事業規模の拡大が確認できます。
さらに、純利益は前年比で32.6%と大幅に増加しており、収益性の改善が加速しています。この成長は、航空需要の回復や、機材リースおよび付帯サービスの多角的な展開が寄与しているものとみられます。
リスク
航空業界特有の変動要因として、燃料価格の変動や機材の調達コストが収益に影響を与える可能性があります。また、航空機材の維持管理や運航に関連する規制環境の変化も、事業運営における重要な変数となります。
同社は637機の機材を保有しており、これらの機材の維持管理コストや、機材の老朽化に伴う更新投資のタイミングが財務への影響を左右します。運航拠点が米国、カナダ、メキシコに及ぶため、各地域の規制や経済状況にも左右される側面があります。
競合
同社は地域航空の分野において、特定のニッチな役割を果たすことで競争優位性を築いています。他航空会社への地上ハンドリングやチャーターサービスの提供は、競合他社との差別化要因となっています。
また、機材のリース事業を展開することで、単なる運航会社に留まらない多角的な収益源を確保しています。広範なネットワークと、米国、カナダ、メキシコを繋ぐ安定した運航体制が、競合に対する強みとなっています。
バリュエーション
現在の市場データに基づくと、同社の株価は98.87ドルとなっており、時価総額は約39.2億ドル(3,921百万USD)です。PERは9.83倍、PBRは1.39倍と算出されています。
これらの指標は、同社の成長性と現在の市場評価を反映しています。特にPERが10倍を下回っていることは、航空セクターにおける安定した収益構造と、現在の市場評価のバランスを示唆しています。