
事業モデル
SL Green Realty Corp.は、マンハッタンにおける最大級のオフィス物件所有者であり、統合型の不動産投資信託(REIT)として運営されています。同社は主にマンハッタンの商業物件の取得、管理、および価値の最大化に注力しています。
2026年6月30日時点で、同社は54棟のビル、計3,060万平方フィートの保有権益を有しています。これには、自社保有の2,920万平方フィートに加え、債務や優先株式投資として確保された140万平方フィートが含まれます。また、第三者が所有する4棟のビル(計90万平方フィート)の管理も請け負っています。
KPI
直近の財務データによると、FY2025の売上高は9.4億ドル(=9.4億ドル)を記録しており、前年度比で8.4%の成長を見せています。営業利益率はFY2023の7.6%から、FY2024の13.8%、FY2025には15.0%へと上昇傾向にあります。
一方で、自己資本利益率(ROE)は、FY2023の-14.7%からFY2024には0.8%へと改善したものの、FY2025には-2.4%となっており、利益の安定性には課題が見られます。また、現金および現金同等物は1.8億ドル(=1.8億ドル)を保有しています。
業績推移
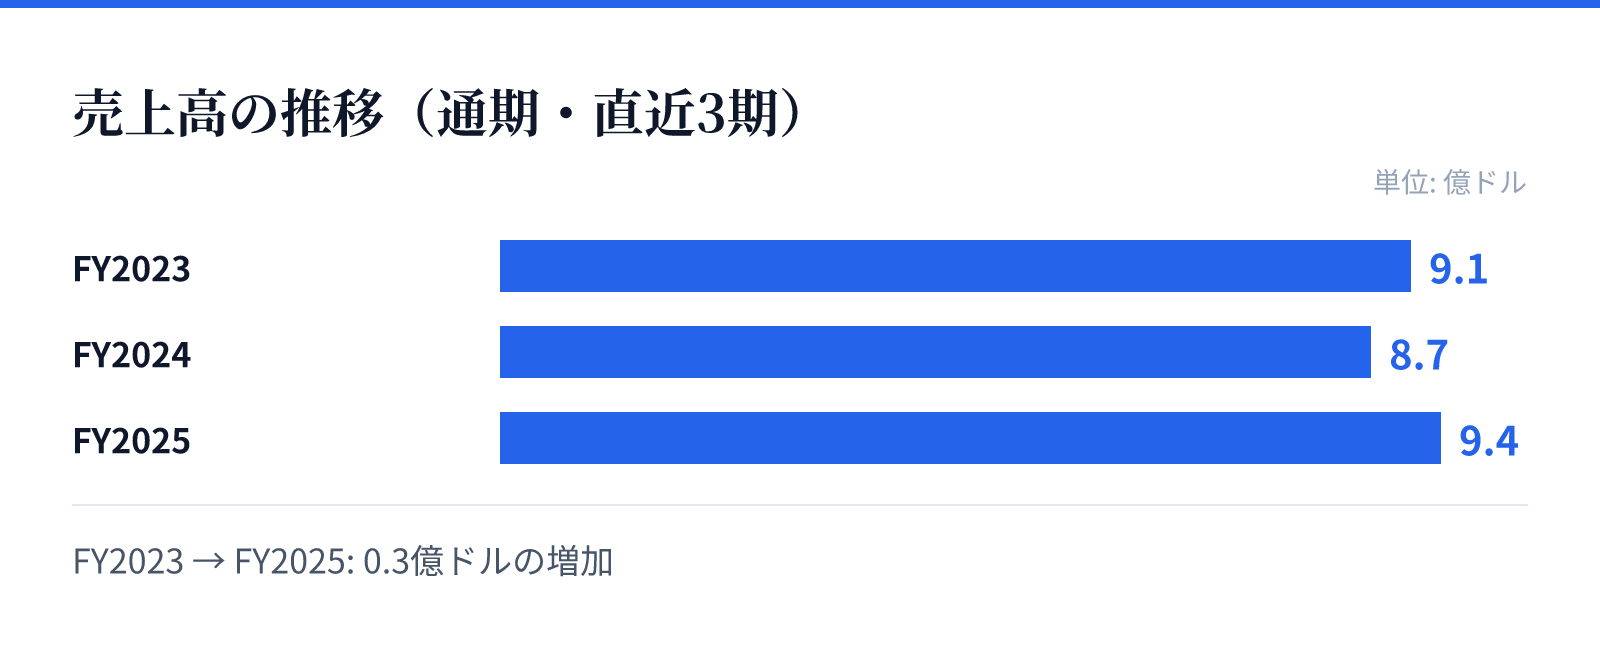
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.1億ドル。
FY2024の売上高は8.7億ドル。
FY2025の売上高は9.4億ドル。
成長ドライバー
同社の成長の柱は、マンハッタンという一極集中型の優位な立地におけるオフィス資産の管理と価値向上にあります。近年の推移を見ると、売上高は着実に増加しており、特に営業利益率の改善が目立っています。
この利益率の向上は、運営効率の改善や賃料交渉の成功、あるいは物件の最適化が進んでいることを示唆しています。今後もマンハッタンのオフィス需要の回復や、既存物件の価値最大化戦略が成長の鍵を握るとみられます。
リスク
財務推移において、ROEがマイナス圏を推移している点は、純利益の不安定さや資本効率に関するリスクとして認識されます。特にFY2025において売上が増加している一方で、純利益が赤字に転落している点は注視が必要です。
また、オフィス市場特有の動向として、リモートワークの普及やオフィス需要の変動が、資産価値や賃料収入に直接的な影響を与える可能性があります。特定の地域に集中したポートフォリオであるため、マンハッタンの経済動向に強く依存する構造もリスク要因となります。
競合
同社はマンハッタンにおける最大級のオフィスオーナーとしての地位を確立しており、競合他社と比較して強力な規模の経済を享受しています。広範な物件ポートフォリオと管理能力は、競合に対する大きな参入障壁となっています。
しかし、オフィス系REIT市場全体としては、物件の空室率や賃料水準を巡る競争が常に存在します。同社は、独自の管理体制とマンハッタンでの強固なプレゼンスを通じて、競合他社との差別化を図り、資産価値の最大化を追求しています。
バリュエーション
最新の市場データに基づくと、同社の株価は57.54ドル、時価総額は約44.1億ドル(4,415百万USD)となっています。PBRは1.28倍と算出されており、保有資産に対する評価の安定性を示しています。
投資家にとっての重要な指標として、配当利回りは4.27%を記録しています。この配当水準は、オフィス系REITとしての安定したキャッシュフローを求める投資家にとって、魅力的な要素の一つとなります。