事業モデル
SLM Corporationは、米国における学生やその家族を対象とした私的な教育ローンの提供および管理を行っています。同社は教育費用の支払いを支援するための金融サービスを主要な事業として展開しています。
また、高利回りの普通預金口座やマネーマーケット口座、譲渡可能証券(CD)、および利息の付くオムニバス口座を含むリテール預金口座も提供しています。1972年に設立され、現在はデラウェア州ニューアークに拠点を置いています。
KPI
同社の財務状況は非常に強固であり、2025年度の売上高は1,984,393,000 USD(=19.8億ドル)に達しています。同期間のROEは30.4%を記録しており、効率的な資本運用が行われていることが示唆されます。
また、同社は4,588,129,000 USD(=45.9億ドル)の現金および現金同等物を保有しています。この潤沢な流動性は、事業運営の安定性と財務的な余裕を裏付ける重要な指標となっています。
業績推移
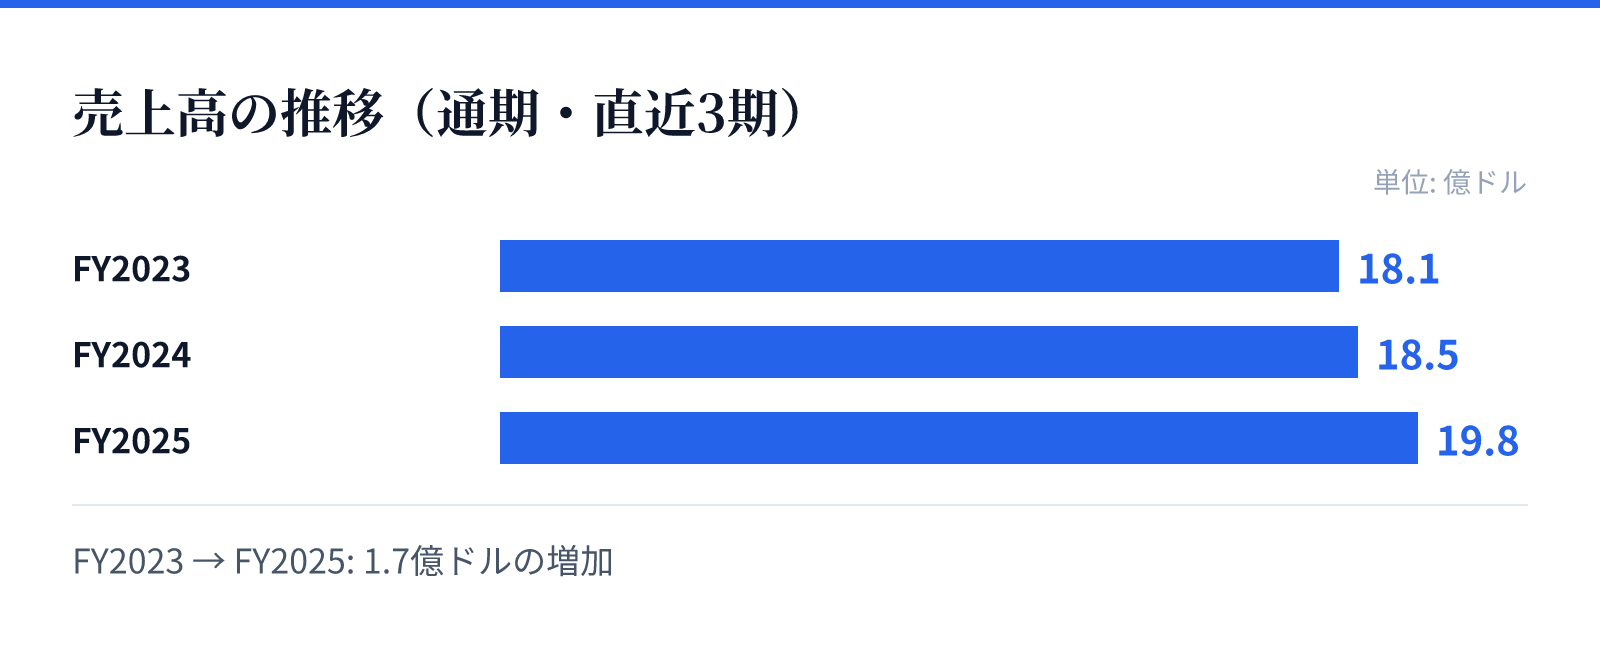
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.1億ドル。
FY2024の売上高は18.5億ドル。
FY2025の売上高は19.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高は着実な成長を遂げています。FY2023の1,809,329,000 USD(=18.1億ドル)から、FY2025には1,984,393,000 USD(=19.8億ドル)へと推移しています。
特に最新のFY2025においては、売上高が前年比(YoY)で7.3%増加したことに加え、純利益が前年比で22.4%増加しています。この利益成長の加速は、同社の事業モデルが効率的に拡大していることを示しています。
リスク
同社は教育ローンという特定のニッチな市場に依存しているため、教育関連の政策や金利動向の影響を受けやすい構造です。しかし、預金口座などの多様な金融商品を提供することで、一定の分散を図っています。
また、金融機関としての性質上、信用リスクの管理が重要となります。現在の財務データからは、潤沢な現金保有によってこれらのリスクに対する緩衝材を確保している様子が見て取れます。
競合
同社はクレジットサービス分野において、教育ローンに特化した独自のポジションを確立しています。長年の歴史を持つ同社は、特定のターゲット層に対して深く根ざしたサービスを提供しています。
競合他社と比較して、特定の教育ローン市場におけるブランド認知度と、預金サービスを含む多角的な金融提供能力が強みとなります。安定した顧客基盤を維持することで、競争優位性を保っているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は26.41ドル、時価総額は約49.7億ドル(4,965百万USD)となっています。PERは7.36倍と、成長性と安定性のバランスを考慮すると比較的割安な水準で評価されています。
また、PBRは2.23倍、配当利回りは1.94%となっており、投資家に対して安定したリターンを提供しつつ、資産価値に基づいた評価を得ています。これらの指標は、同社の堅実な財務基盤を反映した数値と言えます。