事業モデル
同社は、米国を中心に様々ながん疾患に対する新規治療薬の開発に注力する後期臨床段階のバイオ医薬品企業です。主な製品候補には、Wilms tumor 1抗原を標的としたペプチド免疫療法薬であるgalinpepimut-S(GPS)や、選択的低分子化合物であるSLS009(tambiciclib)が含まれます。
また、Merck & Co., Inc.との戦略的提携により、GPSをPD1阻害剤と併用する臨床試験を実施しています。さらに、GenFleet TherapeuticsやMemorial Sloan Kettering Cancer Centerとも提携しており、特定のワクチン技術や製品の共同開発および商業化を進めています。
KPI
同社の財務状況において、直近の3会計年度における売上高はすべて0ドルとなっており、研究開発段階の企業としての特性を反映しています。一方で、純利益の推移を見ると、最新のFY2026において前年比(YoY)で68.7%の増加を記録しています。
資本効率を示すROEについては、FY2024の-326.3%からFY2025の-37.9%、FY2026の-7.8%へと推移しており、赤字幅が縮小傾向にあります。また、事業継続のための資金として、1.1億ドルの現金および現金同等物を保有しています。
業績推移
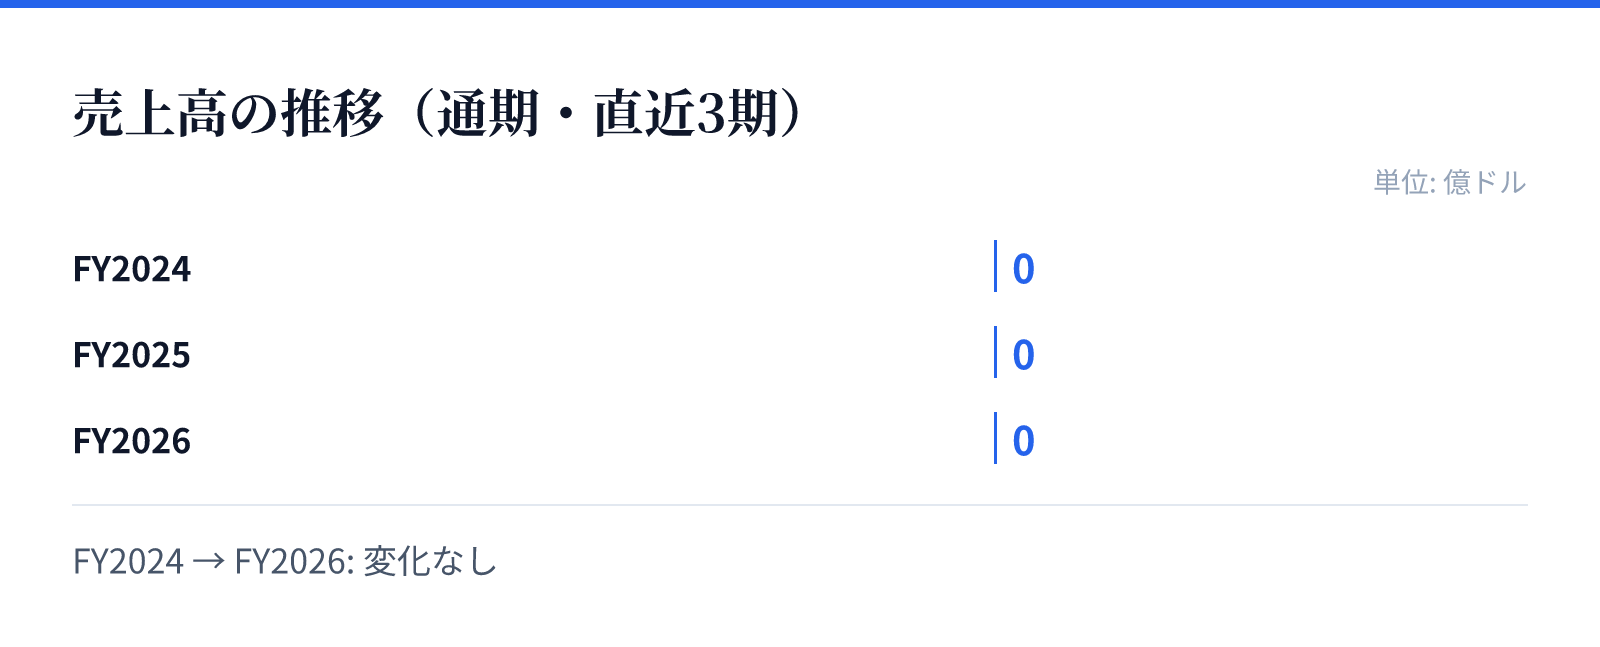
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、主要な製品候補であるgalinpepimut-S(GPS)の臨床試験の進展にあります。この薬剤は、血液腫瘍や固形腫瘍を含む最大5つのがん疾患を対象とした第1/2相臨床試験において、大手製薬企業との提携のもとで評価されています。
また、複数のパートナー企業との提携を通じて、独自のワクチン技術や新薬の商業化に向けた基盤を構築している点も重要です。これらの提携関係は、技術の商業化と市場への展開を加速させるための重要な戦略的要素となっています。
リスク
バイオテクノロジー企業としての特性上、主要な製品候補の臨床試験における成功の成否が事業の継続性に大きく影響します。特に、複数のがん疾患に対する臨床試験の進捗や、規制当局による承認の可否が重要な不確実要素となります。
また、現在の売上高がゼロであることから、製品の商業化に至るまでの期間における資金調達の必要性も考慮すべき点です。研究開発型企業特有の、臨床試験の遅延や失敗による事業への影響を注視する必要があります。
競合
同社は、特定の抗原を標的としたペプチド免疫療法や、特定のキナーゼ阻害剤といった独自の技術領域で競争を展開しています。特に、大手製薬企業との提携を通じて、競合他社に対する優位性を確保しようとする戦略が見て取れます。
また、提携先である研究機関や企業との協力関係を通じて、特定のワクチン技術や新薬の商用化権を獲得していることも特徴です。これらの戦略的提携は、競争の激しいバイオ医薬品市場において、独自のポジションを確立するための重要な手段となっています。
バリュエーション
同社の株価は2026年8月28日時点で13.21ドルとなっており、時価総額は約26.7億ドル(2,668百万USD)と評価されています。この時価総額に基づいたPBRは19.37倍となっており、バイオテクノロジー分野の期待値が反映された数値となっています。
投資判断にあたっては、現在の高いPBRが将来のパイプラインの成功可能性や提携による権利の価値をどの程度反映しているかを精査する必要があります。現在の財務状況と将来の成長見通しを照らし合わせ、市場の評価を分析することが求められます。