
事業モデル
同社は欧州、ラテンアメリカ、北米において、カットサイズ、オフセット紙、パルプなどのコーティングなしのフリーシートを製造・販売しています。REY、Berga、Multicopy、Chamexといった複数のブランドを展開し、オフィス用印刷、ビジネスフォーム、デジタル印刷、書籍用オフセットなど幅広い用途に対応しています。
さらに、画像、商業印刷、加工用紙や、コピー機、デスクトップ、レーザープリンター向けのコピー用紙も提供しています。製品は、エンドユーザーや加工業者、代理店、再販業者、紙の流通業者に対し、小売、商社、電子商取引の各チャネルを通じて供給されています。
KPI
最新の会計年度であるFY2025において、同社は33.5億ドル(=33.5億ドル)の売上を記録しています。この数値は前年度の37.7億ドル(=37.7億ドル)と比較して、前年比で11.2%の減少となっています。
利益面では、FY2025の営業利益率は7.4%となり、前年度の11.8%から低下しています。また、ROE(自己資本利益率)も前年度の35.7%から13.7%へと大幅に低下しており、直近の純利益は前年比で56.3%減少しています。
業績推移
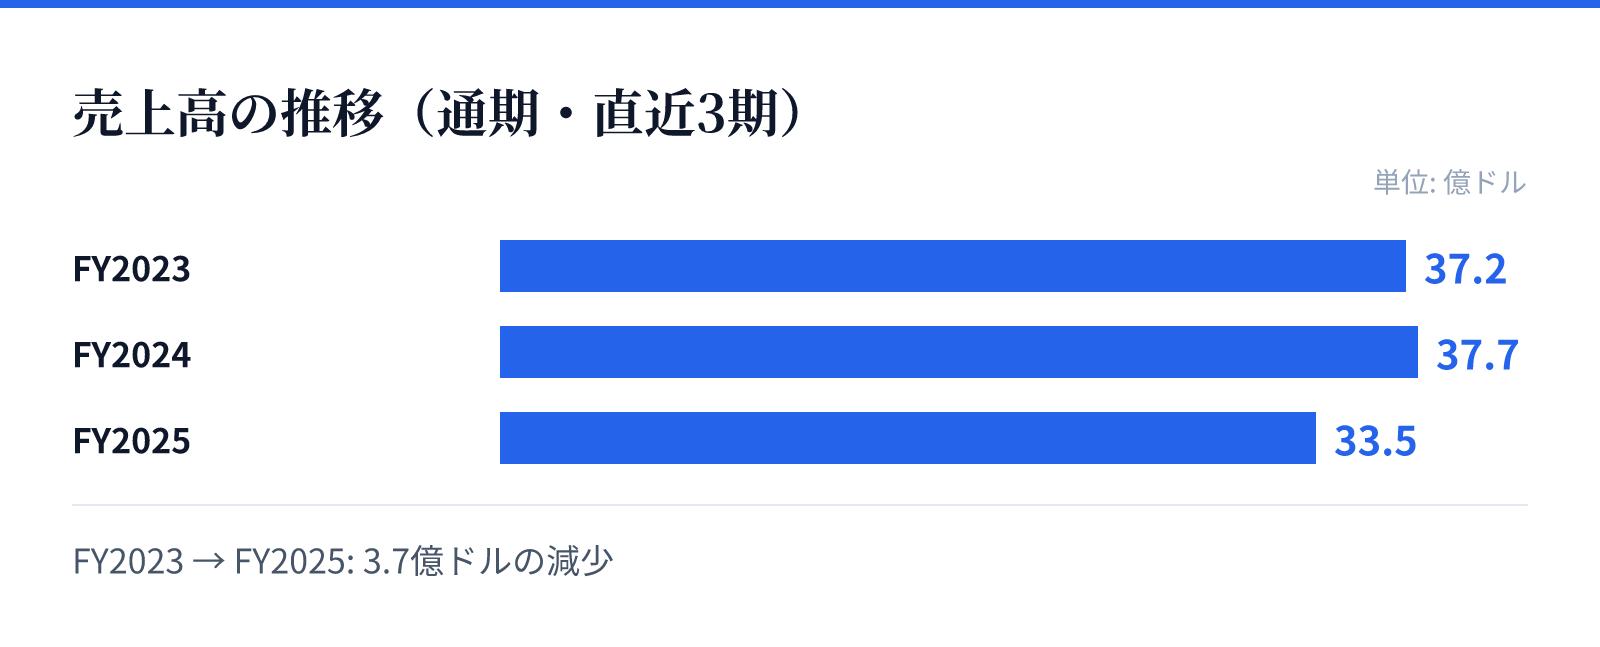
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.2億ドル。
FY2024の売上高は37.7億ドル。
FY2025の売上高は33.5億ドル。
成長ドライバー
同社は1898年の設立以来、長年にわたり多様なブランドポートフォリオを構築してきました。REYやBergaといったブランドを通じて、特定の印刷用途に特化した製品を提供し、市場での存在感を維持しています。
成長の源泉は、統合型および非統合型ミルを運営する製造体制と、多岐にわたる流通チャネルの活用にあります。広範な製品ラインナップにより、オフィスから商業印刷まで幅広いニーズに対応する体制を整えています。
リスク
直近の財務データから、売上高および純利益が大幅に減少していることが確認されます。特にFY2025における純利益の56.3%減は、収益性の低下を強く示唆する要因となります。
また、営業利益率も前年度の11.8%から7.4%へと低下しており、コスト構造の変化や市場環境の変動が影響している可能性があります。これらの要因が、今後の収益性の回復に向けた重要な注視点となります。
競合
同社は、複数のブランド名(Hammermill、Springhill、Williamsburgなど)を保有することで、競合他社との差別化を図っています。特定の用途に特化した製品群を展開することで、多様な顧客層へのアプローチを可能としています。
また、統合型および非統合型の両方のミルを運営する体制により、生産の柔軟性を確保しています。広範な流通ネットワークを通じて、小売から電子商取引まで多角的なチャネルで製品を供給し、市場シェアの維持を図っています。
バリュエーション
現在の株価は36.37ドルであり、時価総額は約14.5億ドル(1,446百万USD)となっています。PERは19.55倍、PBRは1.52倍と算出されています。
投資家にとっての魅力として、4.92%という高い配当利回りが挙げられます。一方で、直近の業績推移を考慮すると、現在のバリュエーションが将来の成長性をどのように織り込んでいるかを精査する必要があります。