事業モデル
同社は、1,000名以上の専門スタッフによる統合された運営チームを擁するセルフマネジド型REITです。独自のブランドであるSmartStop Self Storageを成長させることに注力しています。
間接子会社を通じて他のセルフストレージプログラムを支援するほか、管理プラットフォームを通じて米国およびカナダで第三者への管理サービスを提供しています。2013年に設立され、広範な運営体制を構築しています。
KPI
同社は、米国36州、コロンビア特別区、およびカナダの4州にわたる計460以上の運営物件を保有または管理しています。これらの物件には275,000以上のユニットが含まれ、3,500万平方フィート以上の賃貸可能面積を有しています。
カナダ国内の拠点は53件にのぼり、約47,000ユニット、470万平方フィートの面積を占めています。これらの規模感は、同社の広範な事業展開を裏付ける重要な指標となっています。
業績推移
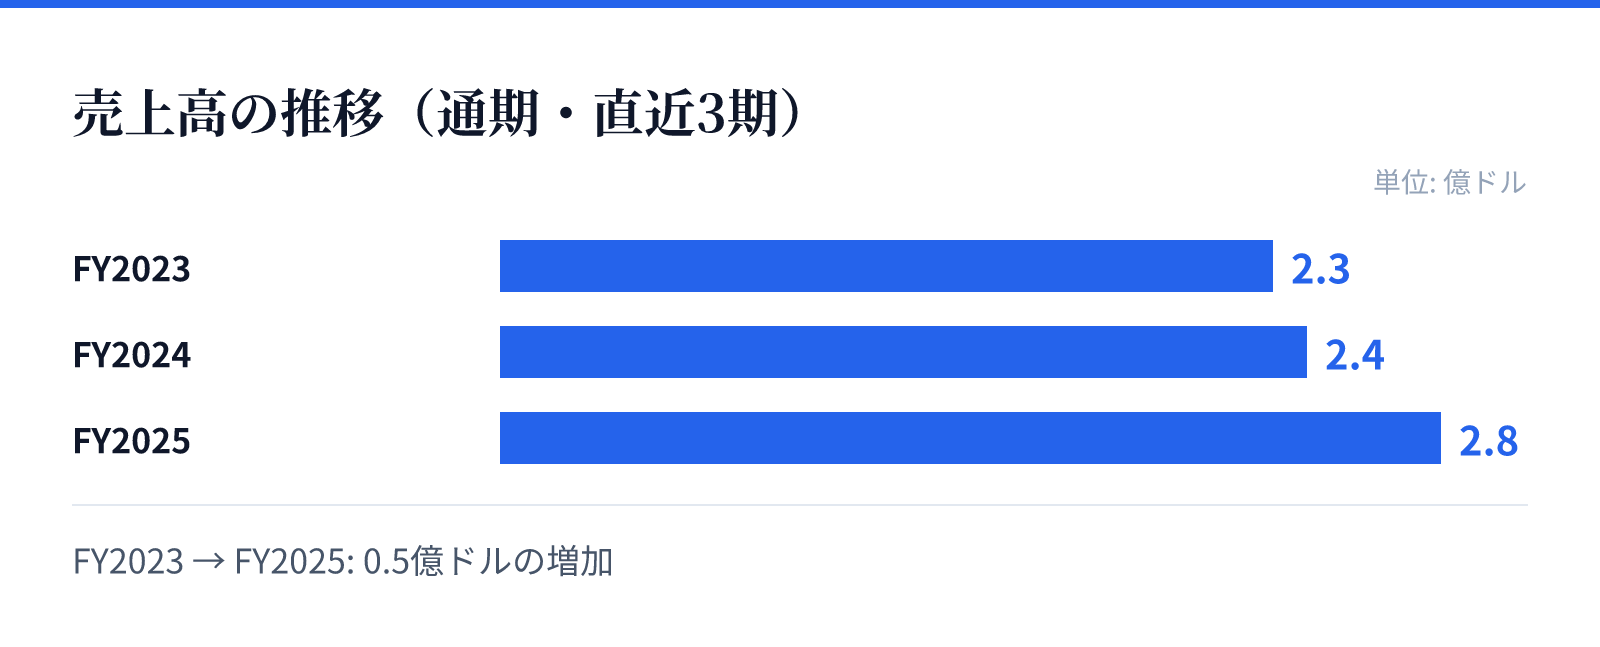
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.3億ドル。
FY2024の売上高は2.4億ドル。
FY2025の売上高は2.8億ドル。
成長ドライバー
直近の財務推移において、FY2025の売上高は2.8億ドル(=2.8億ドル)に達し、前年比で18.6%の成長を記録しています。同期間の純利益は前年比で72.5%と大幅な増加を見せています。
売上高はFY2023の2.3億ドル(=2.3億ドル)から着実に増加傾向にあります。一方で、営業利益率はFY2023の30.4%からFY2025の21.7%へと推移しており、規模拡大に伴うコスト構造の変化が見て取れます。
リスク
財務指標の推移を見ると、ROE(自己資本利益率)はFY2023の1.5%から、FY2024には-1.0%、FY2025には-0.1%へと推移しています。この推移は、投資に対する資本効率の変動を示唆しています。
また、売上高の増加に伴い営業利益率が低下傾向にあることは、運営コストの増大や競争環境の変化による影響を受ける可能性があるため、注視が必要です。事業規模の拡大と利益率のバランスが今後の課題となります。
競合
同社は、独自のブランドと統合された運営チームを強みとして、競合他社との差別化を図っています。自社管理だけでなく、第三者への管理サービスを提供するプラットフォームも保有しており、多角的なアプローチを展開しています。
北米全域に広がる広大な賃貸可能面積と、カナダを含む国際的な展開は、競合に対する優位性を構築する要因となります。ブランドの認知度向上と管理サービスの提供が、市場における競争力の源泉となっています。
バリュエーション
現在の株価は33.04ドルであり、時価総額は約18.3億ドル(1,829百万USD)となっています。PERは56.00倍、PBRは1.58倍と算出されています。
投資家にとって重要な指標である配当利回りは4.79%となっており、REITとして安定した分配を期待できる水準です。これらの指標は、現在の市場における同社の評価を反映しています。