事業モデル
同社は米国および国際市場において、芝生、庭園、屋内および水耕栽培向けの製品の製造、マーケティング、販売を行っています。提供する製品群は、肥料や種子、除草剤、害虫駆除剤といった屋外向けの製品から、水耕栽培用の照明システムや栽培用資材まで多岐にわたります。
販売チャネルは非常に幅広く、ホームセンターや大型小売店、倉庫型クラブ、独立系ハードウェア店、園芸センター、さらには電子商取引プラットフォームまで網羅しています。Scotts、Miracle-Gro、Orthoなど、市場で認知度の高い多数のブランドを保有しており、多様な顧客ニーズに対応する体制を整えています。
KPI
最新の財務データによると、FY2025の売上高は3,413,100,000 USD(=34.1億ドル)を記録しています。この期間の売上高は前年比で3.9%減少していますが、営業利益率は12.4%へと上昇しており、収益性の改善が見て取れます。
また、同社のROE(自己資本利益率)は、FY2023の142.2%からFY2024の8.9%へと低下し、FY2025には-40.6%となっています。一方で、同期間において純利益は黒字に転換しており、収益構造の変化や財務状況の推移が顕著に表れています。
業績推移
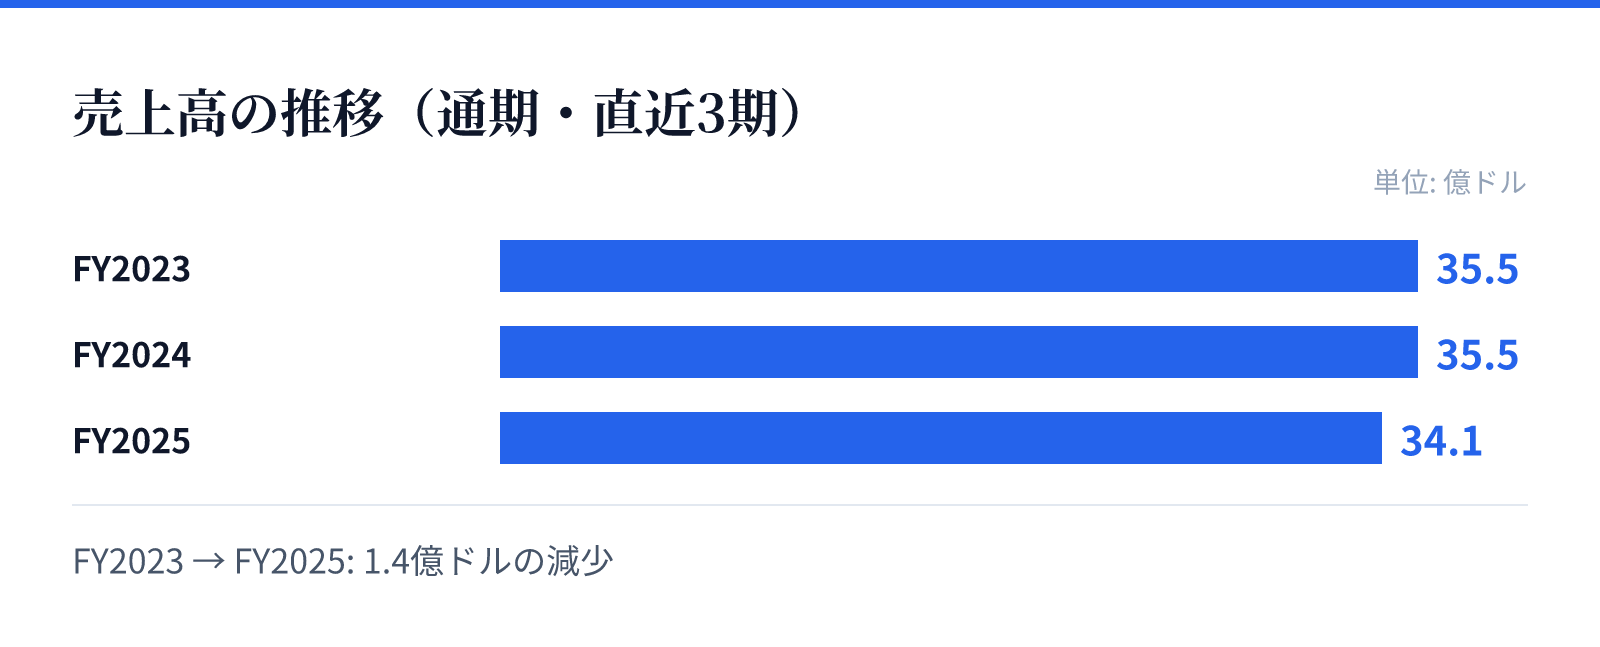
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は35.5億ドル。
FY2024の売上高は35.5億ドル。
FY2025の売上高は34.1億ドル。
成長ドライバー
同社の成長は、広範なブランドポートフォリオと多岐にわたる製品ラインナップによって支えられています。特に、家庭用庭園ケアから専門的な水耕栽培までカバーする製品群は、多様な顧客層へのアプローチを可能にしています。
また、近年は水耕栽培や屋内ガーデニングといった、より専門的で技術的な分野への展開も含まれています。これらの多角的な展開により、従来の芝生ケア市場に依存しすぎない事業構造の構築が進んでいるとみられます。
リスク
売上高の推移を見ると、FY2025において前年比3.9%の減収となっており、市場環境や消費動向の変化に対する感応度が高いことが示唆されます。また、ROEの急激な変動は、資本構成や利益の変動要因が複雑であることを示しています。
さらに、事業内容が広範囲な園芸・農業製品を網羅しているため、原材料価格の変動や物流コストの変動が利益率に直接影響を与える可能性があります。特に、肥料や化学薬品を含む製品群は、供給網の安定性が重要な経営課題となります。
競合
同社は、ScottsやMiracle-Groといった強力なブランドを多数保有しており、市場における高い認知度を武器に競合と対峙しています。これらのブランドは、ホームセンターや大規模小売店といった主要な流通チャネルにおいて強力なプレゼンスを確立しています。
競合他社と比較して、同社は単一の製品カテゴリーに特化するのではなく、種子から肥料、害虫駆除、さらには高度な水耕栽培システムまでを統合的に提供する強みを持っています。この広範な製品展開が、多様な顧客ニーズに対する競争優位性の源泉となっています。
バリュエーション
最新の市場データにおいて、同社の株価は60.43ドル、時価総額は約35.2億ドル(3,518百万USD)となっています。PERは23.33倍と算出されており、市場からの期待値が反映されています。
また、配当利回りは4.36%となっており、株主への還元が行われていることが確認できます。PBRは-12.28倍と算出されていますが、これは財務データにおける純利益の推移や会計上の特殊要因を反映した数値と考えられます。