事業モデル
Summit Therapeuticsは、患者や医師、介護者、そして社会に配慮した革新的な治療法の発見、開発、および商業化に注力するバイオ医薬品企業です。同社は2003年に設立され、フロリダ州マイアミに拠点を置いています。
主力開発候補であるivonescimabは、PD-1の遮断と抗血管新生を組み合わせた二重特異性抗体であり、非小細胞肺がん(NSCLC)および大腸がん(CRC)の治療を目的としています。同社は米国、カナダ、欧州、日本、中東、アフリカなど、世界各地で製品の展開を目指しています。
KPI
同社の財務状況において、直近の3会計年度(FY2024からFY2026)において売上高はすべて0ドルと報告されています。これは、現在が研究開発および臨床試験の段階にあるバイオテクノロジー企業特有の構造を反映しています。
一方で、純利益の推移を見ると、最新のFY2026において前年比(YoY)で82.5%の増加を記録しています。また、同社は4.2億ドルの現金および現金同等物を保有しており、今後の開発活動に向けた資金基盤を有しています。
業績推移
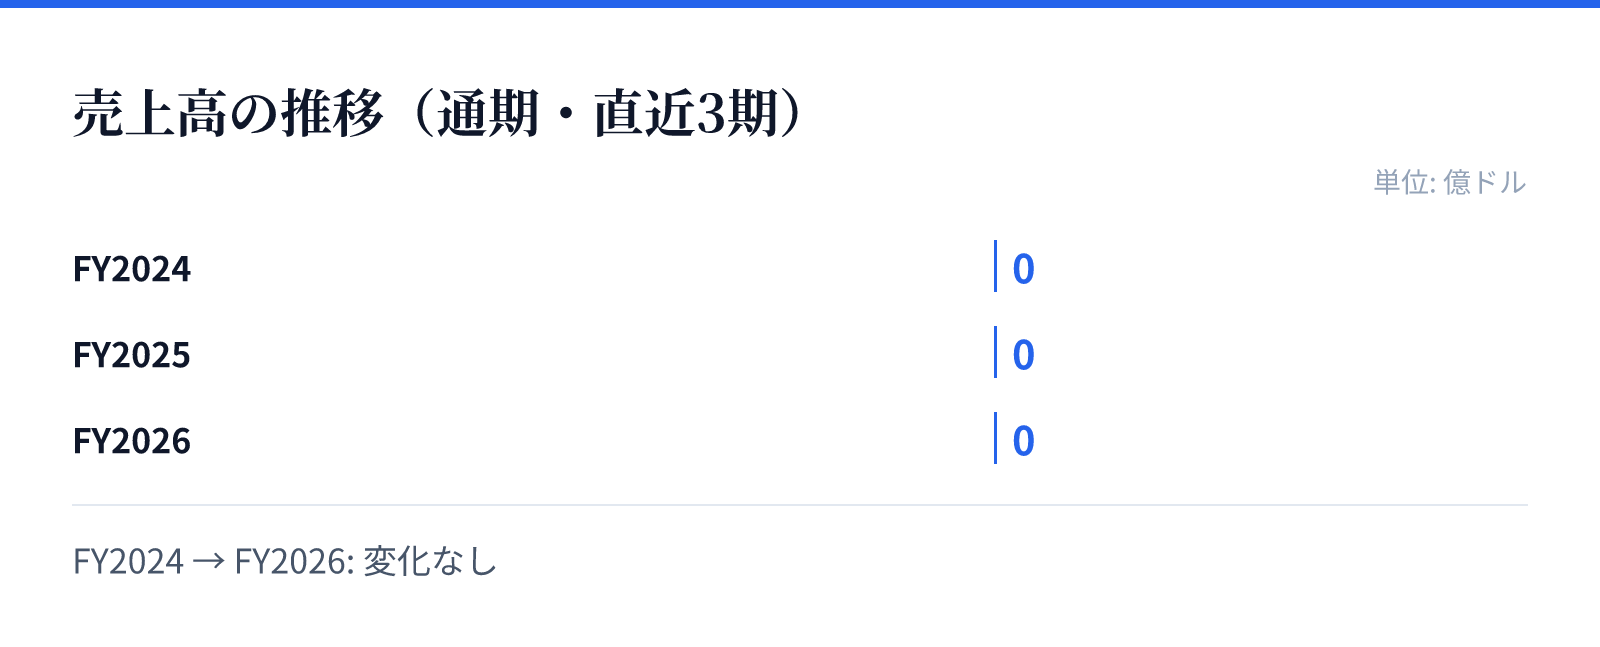
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主要な原動力は、主力候補薬であるivonescimabの臨床試験の進展にあります。特に、ivonescimabと化学療法を組み合わせた治療法は、現在第III相臨床試験の段階にあります。
この試験は、特定の変異を持つ、あるいは局所進行または転移性の非小細胞肺がん(NSCLC)や、切除不能な転移性大腸がん(CRC)の患者を対象としています。これらの臨床試験の成功は、将来的な市場シェアの獲得と収益化に向けた重要なステップとなります。
リスク
バイオテクノロジー企業としての特性上、主要な製品が臨床試験の段階にあるため、開発の成否が事業の継続性に直結するリスクがあります。特に第III相試験の結果は、将来の承認や商業化の可能性を左右する重要な要素となります。
また、財務データにおけるROEの推移を見ると、FY2024の-56.9%からFY2025の-163.9%へと低下しており、研究開発への多額の投資を反映しています。高い研究開発コストと、製品の承認に至るまでの不確実性が、投資判断における重要な検討事項となります。
競合
同社は、免疫療法における革新的なアプローチとして、PD-1阻害と抗血管新生を組み合わせた独自のメカニズムを追求しています。この二重特異性抗体によるアプローチは、既存の治療法に対する差別化要因となります。
競合他社との差別化は、特定の癌種に対する臨床試験の進捗と、それに基づく承認の獲得に依存します。特に、化学療法との併用療法において良好な結果が得られるかどうかが、市場における競争優位性を確立するための鍵となります。
バリュエーション
同社の現在の株価は13.73ドルであり、時価総額は約110億ドルに達しています。この規模は、同社が保有するパイプラインの将来的な価値を市場が評価していることを示唆しています。
バリュエーション指標として、PBRは17.29倍を記録しています。バイオテクノロジー分野の企業として、現在の高いPBRは、将来の製品承認や商業化に対する期待値が株価に反映されている結果とみられます。