事業モデル
同社は、アジア太平洋、北米、欧州の市場において、半導体、IoTシステム、およびクラウド接続サービスを提供しています。事業は信号整合性、アナログ混合信号およびワイヤレス、IoTシステムおよび接続の3つのセグメントで構成されています。
信号整合性分野では、データ通信やビデオ転送用製品、データセンターや無線基地局向けの集積回路を提供しています。また、アナログ混合信号分野では、電圧スパイクからシステムを保護するデバイスや、産業・医療・通信用途向けの高周波製品、センサー製品などを展開しています。
IoTシステムおよび接続の分野では、モジュール、ゲートウェイ、ルーター、およびクラウドベースのサービスを提供しています。これらの製品は、製造業者やソリューションプロバイダー、インフラ、高付加価値な消費者向け製品など、幅広いエンドマーケットに供給されています。
KPI
最新の会計年度における売上高は1,049,975,000 USD(=10.5億ドル)を記録しています。この期間の営業利益率は11.7%となっており、前年度の6.9%から改善の動きが見られます。
同社の財務状況において、現金および現金同等物は163,310,000 USD(=1.6億ドル)を保有しています。ROEについては、直近の推移において変動が見られるものの、事業規模の拡大に向けた基盤を維持しています。
業績推移
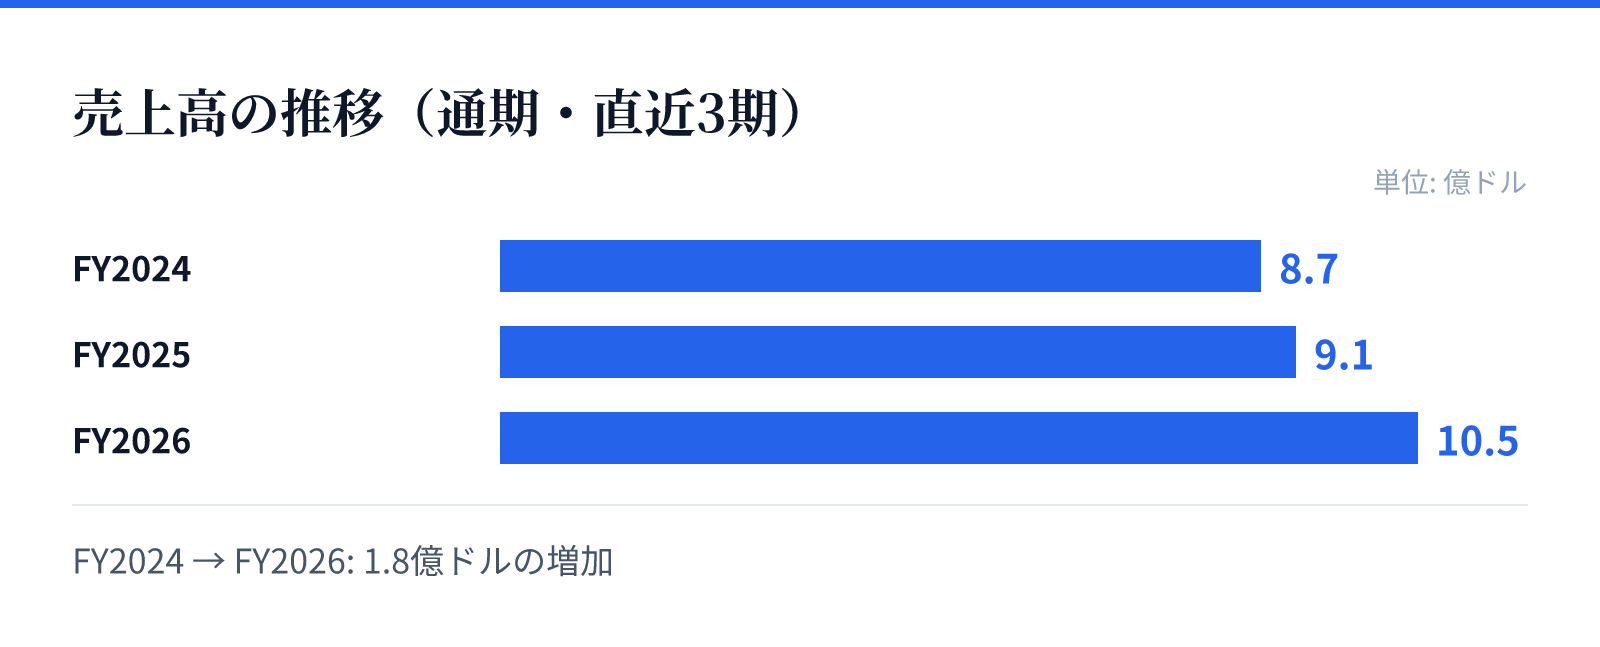
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は8.7億ドル。
FY2025の売上高は9.1億ドル。
FY2026の売上高は10.5億ドル。
成長ドライバー
最新の会計年度における売上高は、前年比で15.5%の成長を記録しています。これに伴い、純利益も前年比で75.1%と大幅な増加を見せています。
成長の背景には、データセンターやネットワークインフラ、産業用・医療用アプリケーションにおける需要の拡大があると考えられます。特に、IoTシステムと接続ソリューションの提供範囲が広範である点が、将来の成長を支える要因となっています。
リスク
同社の事業は、高度な技術を要する半導体および通信インフラに深く依存しています。そのため、技術革新のスピードや、主要な通信規格の変更が事業環境に影響を与える可能性があります。
また、製品の供給先が製造業者やインフラ事業者など多岐にわたるため、各業界の景気動向や設備投資の動向に左右される側面があります。特に、高度な専門性を要する製品群の供給において、サプライチェーンの安定性が重要となります。
競合
同社は、信号整合性やアナログ混合信号といった高度な技術領域において、独自の製品ポートフォリオを構築しています。特に、ビデオ転送技術や高周波製品など、特定のニッチな市場において強みを持っています。
競合他社との差別化要因として、IoTシステムとクラウド接続を統合したソリューション提供が挙げられます。多様なエンドマーケットに対応するための幅広い製品ラインナップが、競争優位性を維持するための重要な要素となっています。
バリュエーション
現在の株価は131.17ドルであり、時価総額は約122億ドル(12,242百万USD)となっています。この規模に対し、PERは94.37倍、PBRは21.31倍と算出されています。
これらの指標は、同社の成長期待や技術的優位性を反映した水準となっています。投資判断にあたっては、高いPERが将来の成長予測をどの程度織り込んでいるかを精査する必要があります。