事業モデル
Syndax Pharmaceuticalsは、がん治療のための治療薬を開発する商業段階のバイオ医薬品企業です。主力製品候補には、再発または難治性の急性白血病を対象としたmenin阻害剤のRevuforjや、慢性移植片対宿主病の治療に向けた抗体薬のNiktimvoが含まれます。
同社はさらに、特定の変異を持つ急性骨髄性白血病や転移性大腸がんに対する治療法の開発も進めています。また、HDAC阻害剤であるEntinostatのライセンス供与および商業化に関する提携も締結しており、多角的なパイプラインを構築しています。
KPI
最新の財務データにおいて、2025年度の売上高は172,352,000 USD(=1.7億ドル)を記録しています。これは前年度の23,680,000 USD(=2,368万ドル)と比較して、前年比で627.8%という大幅な増加を示しています。
一方で、営業利益率は-158.4%となっており、依然として研究開発への投資が先行する構造が見て取れます。また、同社は336,477,000 USD(=3.4億ドル)の現金および現金同等物を保有しており、事業継続のための資金を有しています。
業績推移
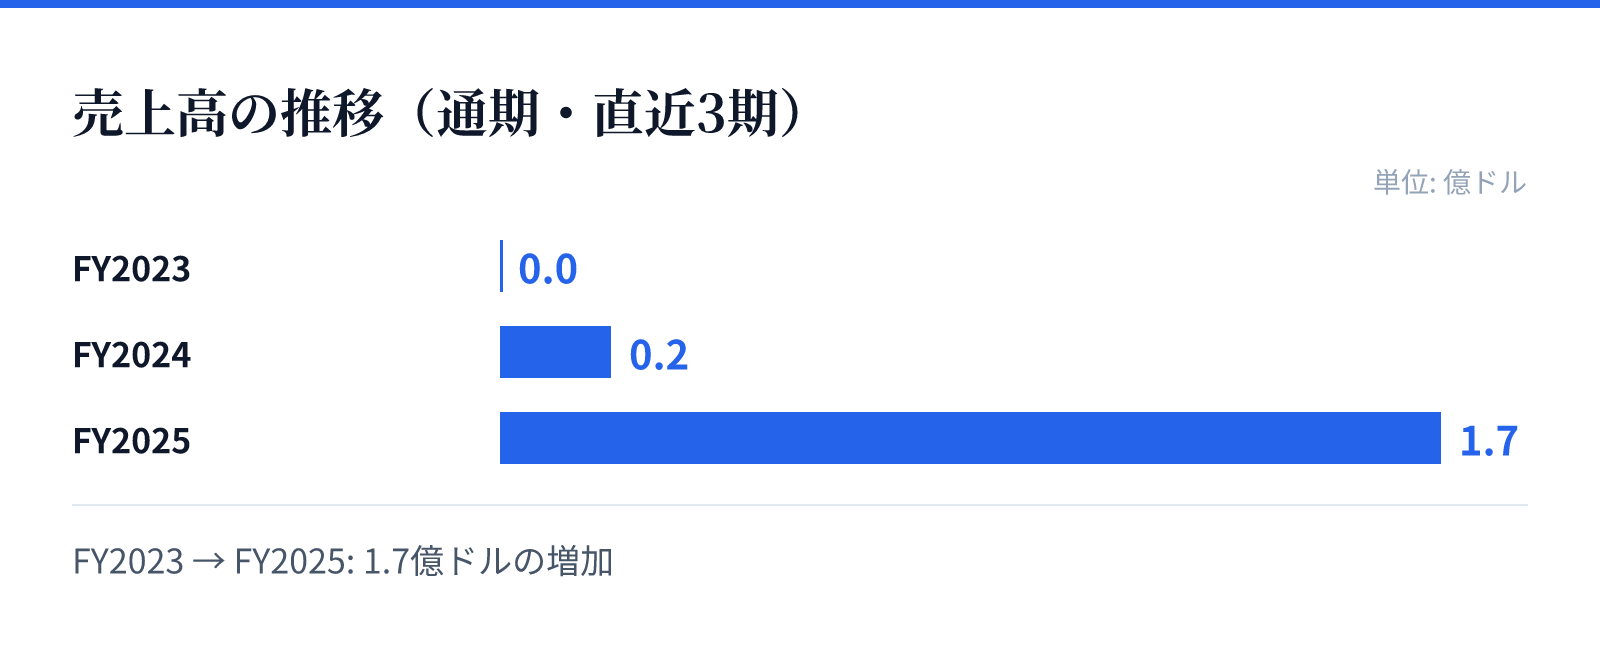
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.2億ドル。
FY2025の売上高は1.7億ドル。
成長ドライバー
同社の成長の主な原動力は、主要な製品候補であるRevuforjやNiktimvoの市場展開にあります。特にRevuforjは、特定の遺伝子変異を持つ急性白血病や大腸がんなど、複数の適応症において開発が進められています。
また、Entinostatのライセンス契約を通じたパートナーシップも、将来的な事業拡大の要因となります。売上高が前年比で大幅に増加していることは、製品の市場浸透や提携による成果が反映され始めている可能性を示唆しています。
リスク
バイオテクノロジー企業としての特性上、新薬の承認プロセスや臨床試験の成否が事業の成否に直結するリスクがあります。特に、複数の適応症に向けた開発が進んでいるため、各試験の進捗状況が常に注視される必要があります。
財務面では、依然としてマイナスの営業利益率を記録しており、収益化に向けた道のりが依然として険しいことが推測されます。高い成長率を維持しながら、いかに効率的に利益を確保できるかが今後の重要な課題となります。
競合
同社は、がん治療や免疫疾患の分野において独自の治療法を提供することで競争優位性を確立しようとしています。特にmenin阻害剤や特定の抗体薬など、特異性の高い薬剤の開発に注力している点が特徴です。
競合他社との差別化は、独自のパイプラインと提携パートナーとの協力体制によって図られています。Entinostatのライセンス契約に見られるように、外部との連携を通じて市場での存在感を高める戦略をとっています。
バリュエーション
最新の市場データにおいて、同社の株価は19.54ドル、時価総額は約17.3億ドルとなっています。この時価総額に基づいたPBRは115.62倍と、非常に高い評価水準で取引されていることがわかります。
この高いバリュエーションは、将来の製品承認や市場シェア拡大に対する期待が反映されているものとみられます。投資判断にあたっては、高い成長期待と、バイオ企業特有の不確実性のバランスを考慮する必要があります。