事業モデル
StoneX Group Inc.は、米国、欧州、南米、中東、アジアを含む広範な地域で企業や投資家を市場エコシステムへ繋ぐグローバルな金融サービスネットワークを運営しています。同社は商用、機関投資家、セルフディレクテッド/リテール、決済の4つの主要セグメントを通じて事業を展開しています。
商用セグメントでは、リスク管理、ヘッジ、ブローカレッジ、商品金融、物流、価格管理などのサービスを提供しています。また、リテール向けには、外国為替、貴金属取引、差金決済、ウェルスマネジメントなどの取引ソリューションを提供しており、多様な顧客層に対応する体制を構築しています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,324億ドル(=1,324億ドル)を記録しています。この数値は前年度の999億ドル(=999億ドル)から大幅に増加しており、事業規模の拡大が顕著です。
一方で、営業利益率はFY2023の1.9%からFY2025の1.4%へと緩やかに低下する傾向にあります。ROEについても、FY2023の17.3%からFY2025の12.9%へと推移しており、規模拡大に伴う収益構造の変化が見て取れます。
業績推移
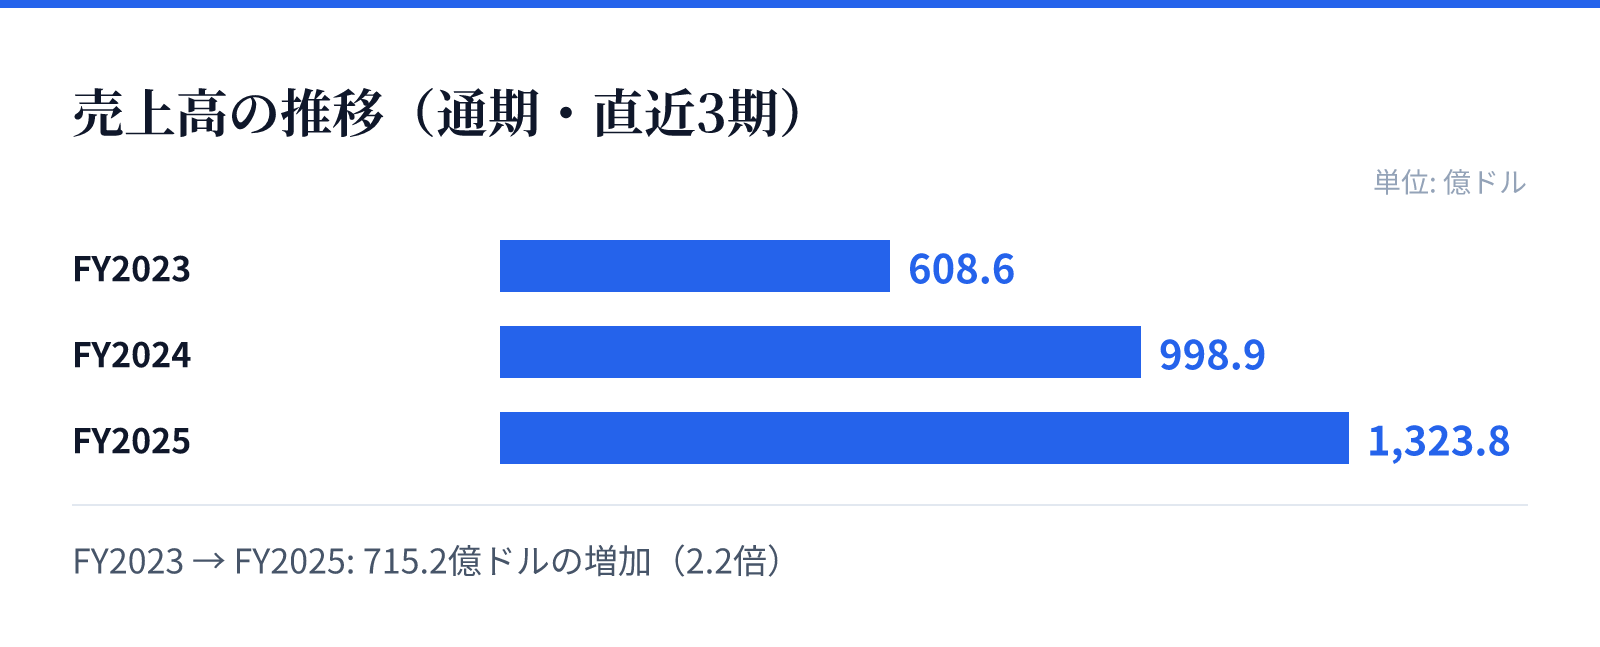
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は608.6億ドル。
FY2024の売上高は998.9億ドル。
FY2025の売上高は1323.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で32.5%の成長を記録しています。この成長は、グローバルな市場環境における同社のネットワーク拡大と、多角的な金融サービスの需要取り込みに支えられているとみられます。
また、純利益も前年比で17.3%増加しており、売上の伸びを伴って利益も拡大傾向にあります。特に商用やリテール向けなど、異なる顧客層に向けた多様なソリューション提供が成長の源泉となっています。
リスク
事業規模の拡大に伴い、営業利益率が1.9%から1.4%へと低下している点は、コスト構造や競争環境の変化による影響を反映している可能性があります。売上高が急増する中で利益率をいかに維持・改善するかが今後の課題となります。
また、グローバルな金融市場で多岐にわたる商品(為替、貴金属、固定利付証券など)を取り扱うため、各地域の規制環境や市場のボラティリティが事業運営に影響を与える可能性があります。広範な地域で展開するネットワークの維持も重要な要素となります。
競合
同社は、商用セグメントにおいてリスク管理やヘッジ、商品金融といった高度なサービスを提供しており、企業向けの強固な基盤を持っています。また、リテール向けには貴金属の販売やウェルスマネジメントなど、幅広い層に向けたソリューションを展開しています。
これらの多角的なアプローチにより、特定の顧客層に依存しない事業構造を構築しています。グローバルなネットワークを通じて、多様な投資家や企業を市場に接続する役割を担っており、広範な市場へのアクセスが強みとなっています。
バリュエーション
最新の市場データに基づくと、同社の株価は68.64ドル、時価総額は約82.8億ドル(8,279百万USD)となっています。PERは18.65倍、PBRは3.01倍と算出されています。
これらの指標は、同社の現在の市場評価を反映しています。売上高が1,324億ドル(=1,324億ドル)に達する規模の事業を展開しており、成長性と市場での地位を反映したバリュエーションとなっています。