事業モデル
Snowflakeは、米国および国際的な組織を対象としたクラウドベースのデータプラットフォームを提供しています。同社のプラットフォームにはAIデータクラウドが含まれており、顧客がデータを単一の真実のソースに統合することを可能にします。
この統合により、顧客は有意義なビジネスインサイトの創出やデータアプリケーションの構築、データ製品の共有を実現できます。また、ビジネス上の課題を解決するためにAIを積極的に活用する仕組みを構築しています。
同社は金融、広告、メディア、小売、ヘルスケア、製造、テクノロジー、政府など、極めて幅広い業界にサービスを提供しています。特にOpenAIとの提携を通じて、共同の企業顧客向けに投資対効果の高いAIソリューションの開発に取り組んでいます。
KPI
直近の財務データにおいて、FY2024の売上高は28.1億ドルを記録しています。翌年のFY2025には売上高が36.3億ドルへと増加し、その後のFY2026には46.8億ドルに達する推移を見せています。
一方で、営業利益率はFY2024の-39.0%からFY2025の-40.2%へと推移し、FY2026には-30.6%となっています。ROEについても、FY2024の-16.1%からFY2025の-42.9%、FY2026の-69.2%と、大幅なマイナス圏での推移が確認されます。
同社は現在、20.8億ドルの現金および現金同等物を保有しています。最新のFY2026における売上高は前年比で29.2%の成長を記録していますが、純利益は前年比で3.6%の減少となっています。
業績推移
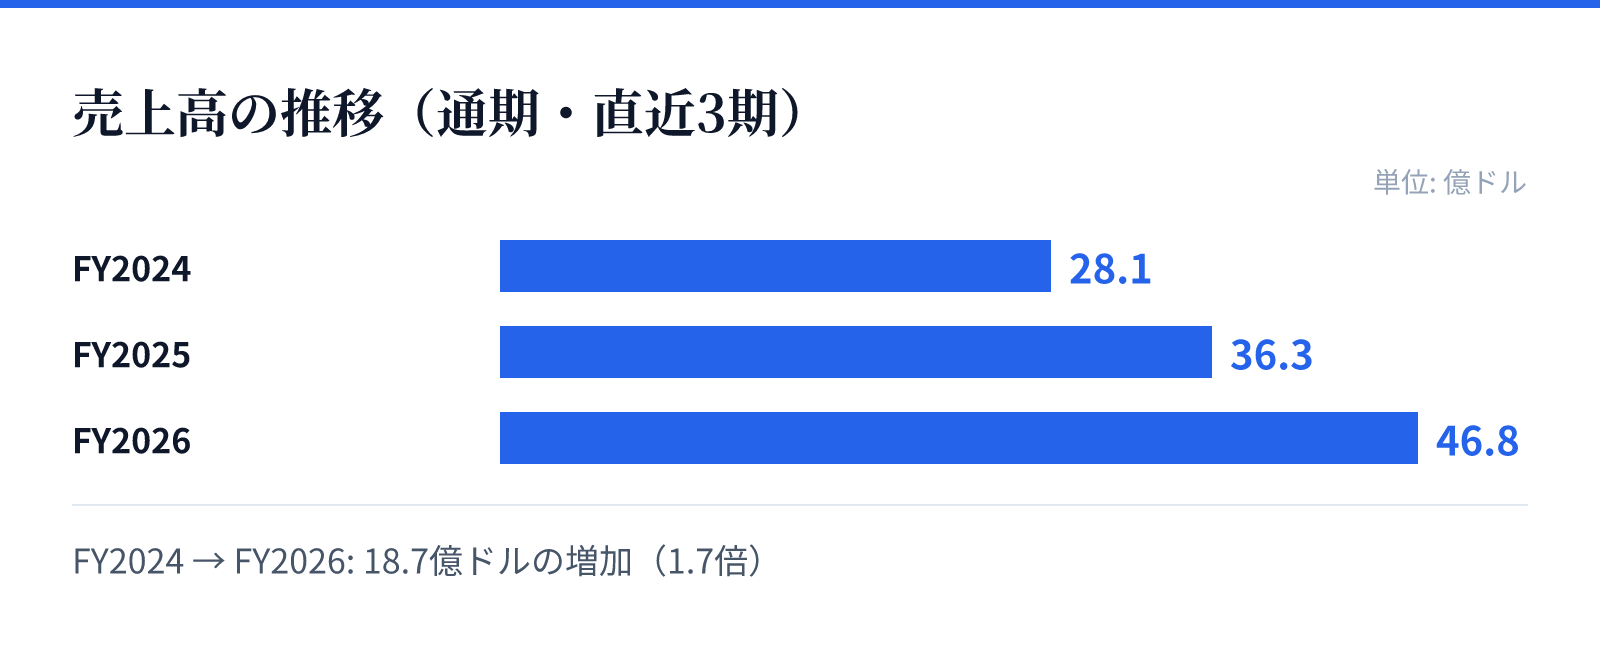
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は28.1億ドル。
FY2025の売上高は36.3億ドル。
FY2026の売上高は46.8億ドル。
成長ドライバー
同社の成長の主な原動力は、AIデータクラウドを通じたデータ統合と高度な分析機能の提供にあります。顧客が単一のソースからデータを統合することで、より高度なビジネスインサイトの創出が可能になります。
特にOpenAIとの戦略的な提携は、AIソリューションの展開において重要な役割を果たしています。この提携により、企業顧客に対して具体的な投資対効果をもたらすAI製品を提供できる体制を整えています。
また、金融、ヘルスケア、政府など多岐にわたる産業分野への展開も成長を支える要因です。広範な業界への対応能力と、AI技術の統合による付加価値の提供が、今後の成長を牽引する重要な要素となります。
リスク
財務データに基づくと、同社は依然として営業利益率がマイナス(FY2026で-30.6%)の状態にあります。このことは、売上の拡大に対して、事業運営やインフラ維持のためのコストが依然として高い水準にあることを示唆しています。
また、ROEがFY2026において-69.2%と大幅なマイナスを記録している点は、資本効率の面で課題があることを示しています。純利益が前年比で3.6%減少していることも、収益性の改善に向けた課題として捉えられます。
急速な成長を追求する一方で、高い成長率を維持しながらいかに利益構造を改善するかが重要な焦点となります。特に、大規模な投資を伴うAI分野への注力と、持続可能な利益の確保とのバランスが求められる状況にあります。
競合
同社は、多種多様な産業分野においてデータ統合とAI活用を支援するプラットフォームを提供しています。金融、広告、製造、政府など、非常に広範な顧客基盤を持つことが競争優位性の源泉となります。
特にOpenAIとの提携によるAIソリューションの提供は、競合他社に対する差別化要因となります。単なるデータストレージではなく、AIを統合したデータプラットフォームとしての立ち位置を確立しています。
しかし、AIおよびデータ管理の分野は技術革新が速く、競合他社との技術競争は常に存在します。多様な業界のニーズに応えるための高度な機能提供と、パートナーシップを通じたエコシステムの構築が競争力の維持に不可欠です。
バリュエーション
最新の市場データにおいて、同社の株価は328ドルとなっています。これに基づく時価総額は約1,137億ドルと算出されています。
バリュエーション指標を見ると、PBRは58.61倍と非常に高い水準にあります。これは、市場が同社の将来の成長性やAI分野における優位性を高く評価していることを反映しているとみられます。
投資判断にあたっては、高い成長率(売上YoY +29.2%)と、現在の高いバリュエーションのバランスを考慮する必要があります。高いPBRは、将来の収益拡大に対する期待が先行していることを示唆しており、今後の利益率改善の推移が重要となります。