事業モデル
同社は米国、ラテンアメリカ、カナダ、香港において多岐にわたる金融サービスを提供しています。事業は融資、テクノロジープラットフォーム、金融サービスの3つのセグメントで構成されています。
融資部門では、個人ローン、学生ローン、住宅ローンなどの提供を行っています。テクノロジープラットフォームでは、金融機関向けにGalileoやTechnisysといったクラウドネイティブな基盤を提供しています。
金融サービス部門では、預金口座、投資プラットフォーム、暗号資産取引、保険、旅行予約管理など、個人の資産管理から投資までを網羅する幅広い製品を展開しています。
KPI
最新の会計年度における売上高は3,613,354,000 USD(=36.1億ドル)を記録しています。この数値は前年度と比較して38.3%の成長を見せています。
一方で、純利益は前年比で3.5%の減少となっており、収益性の推移には注意が必要です。同社のROEは、前年度の7.6%から最新の4.6%へと推移しています。
また、同社は3,126,237,000 USD(=31.3億ドル)の現金および現金同等物を保有しており、事業運営のための流動性を確保しています。
業績推移
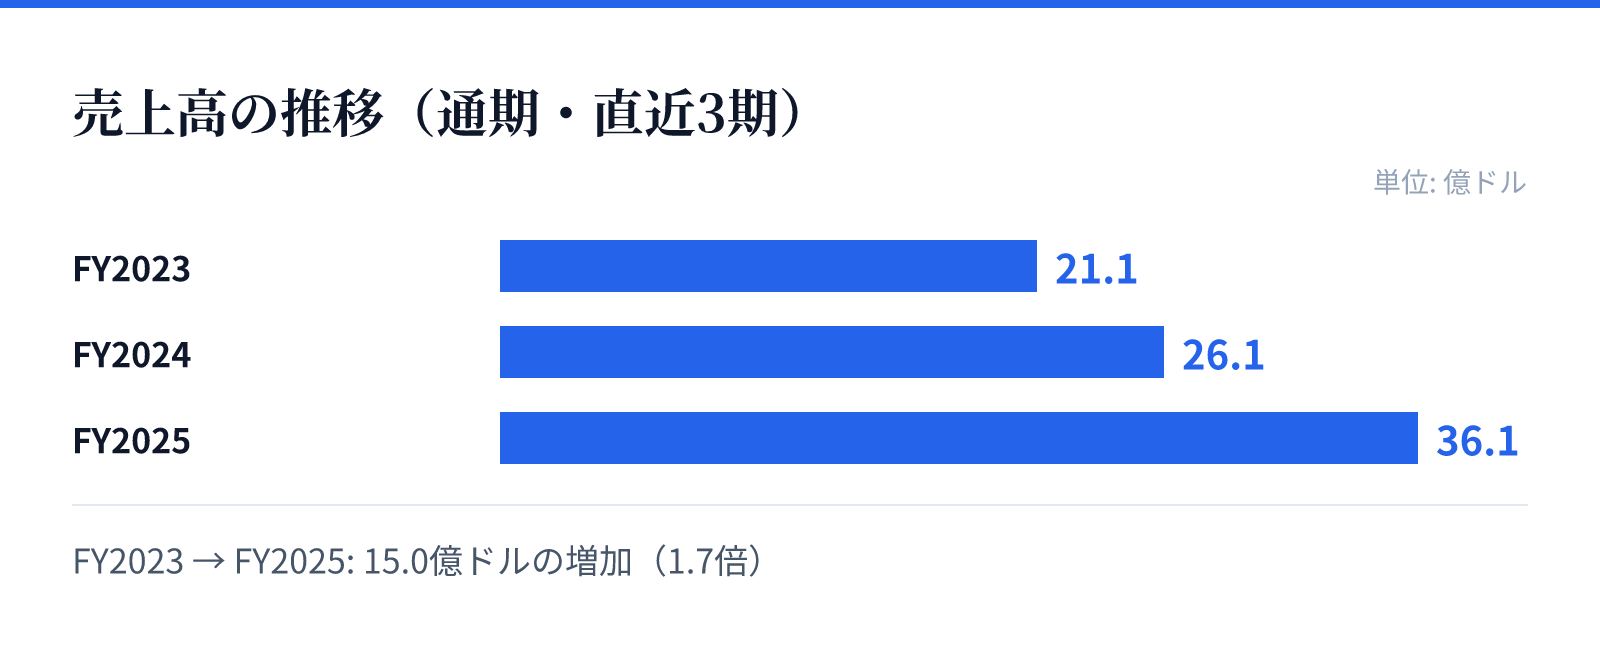
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.1億ドル。
FY2024の売上高は26.1億ドル。
FY2025の売上高は36.1億ドル。
成長ドライバー
同社の成長は、融資と金融サービスの統合的な提供による顧客基盤の拡大に支えられています。特に、預金や投資、暗号資産といった多様な金融商品を一つのプラットフォームで提供する戦略が重要です。
また、B2B向けのテクノロジープラットフォームであるGalileoやTechnisysの展開も重要な成長要因です。これらのプラットフォームは、金融機関や非金融機関に対して高度なバックエンド機能を提供しています。
さらに、従業員向けの福利厚生サービスや、提携先への融資提供など、パートナーシップを通じた拡大も推進されています。これらの多角的なアプローチが、同社の事業規模を拡大する要因となっています。
リスク
同社の事業は、金融規制やコンプライアンスの動向に強く影響を受ける可能性が高いとみられます。特に、複数の国や地域で展開する金融サービスは、各地域の規制への適応が不可欠です。
また、テクノロジープラットフォームの競争環境において、競合他社との技術的な優位性を維持し続ける必要があります。システムの安定性やセキュリティの確保は、顧客の信頼に直結する重要な要素です。
さらに、金利動向やマクロ経済の変動が、融資事業の貸倒率や需要に影響を与えるリスクも考慮すべきです。これらの外部要因は、同社の収益構造に直接的な影響を及ぼす可能性があります。
競合
同社は、伝統的な金融機関とフィンテック企業の双方と競合する環境に置かれています。特に、個人向け金融サービスにおいては、利便性を求めるユーザー層を巡る競争が激化しています。
テクノロジープラットフォームの分野では、金融インフラを提供する他の大手テック企業との競争が存在します。独自のプラットフォームを構築する金融機関に対し、同社のソリューションが選ばれるための差別化が求められます。
また、暗号資産や投資プラットフォームの分野でも、専門的なサービスを提供する競合他社との競争があります。多様な金融商品を統合したエコシステムを構築することで、顧客の離脱を防ぐ戦略をとっています。
バリュエーション
同社の現在の株価は18.06ドルであり、時価総額は約233億ドル(23,326百万USD)となっています。市場における評価の指標として、PERは36.86倍を記録しています。
PBRは2.10倍となっており、資産に対する評価の度合いを示しています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値です。
投資判断にあたっては、これらのバリュエーション指標と、売上高の成長率および純利益の推移を照らし合わせる必要があります。特に、成長セグメントの拡大と収益性のバランスが評価の焦点となります。