事業モデル
同社は米国、欧州、カナダ、アジア太平洋地域を含む国際的な市場において、設計、開発、製造、販売を行う包装製品メーカーです。主な事業は、消費者向け包装と工業用紙包装の2つのセグメントで構成されています。
消費者向け包装セグメントでは、円形や成形された硬質紙、鋼鉄、プラスチック容器のほか、金属や剥離可能なメンブレンエンド、クロージャー、コンポーネントを提供しています。工業用紙包装セグメントでは、紙ボードチューブ、コーン、コア、紙ベースの保護用包装、および未コーティングの再生紙ボードを提供しています。
提供する素材は、プラスチック、紙、フォーム、その他の特殊素材を含みます。これらの製品は、紙、繊維、フィルム、食品、包装、建設、ワイヤーおよびケーブルといった多岐にわたる市場へ供給されています。
KPI
最新の会計年度であるFY2025において、同社は売上高7,518,753,000 USD(=75.2億ドル)を記録しています。この売上高は前年度と比較して41.7%の増加を見せており、事業規模の拡大が確認できます。
同期間の営業利益率は9.5%となっており、ROE(自己資本利益率)は27.8%と高い水準を達成しています。前年度のROEが7.2%であったことと比較すると、収益性の改善が顕著に表れています。また、手元には168,648,000 USD(=1.7億ドル)の現金および現金同等物が保有されています。
業績推移
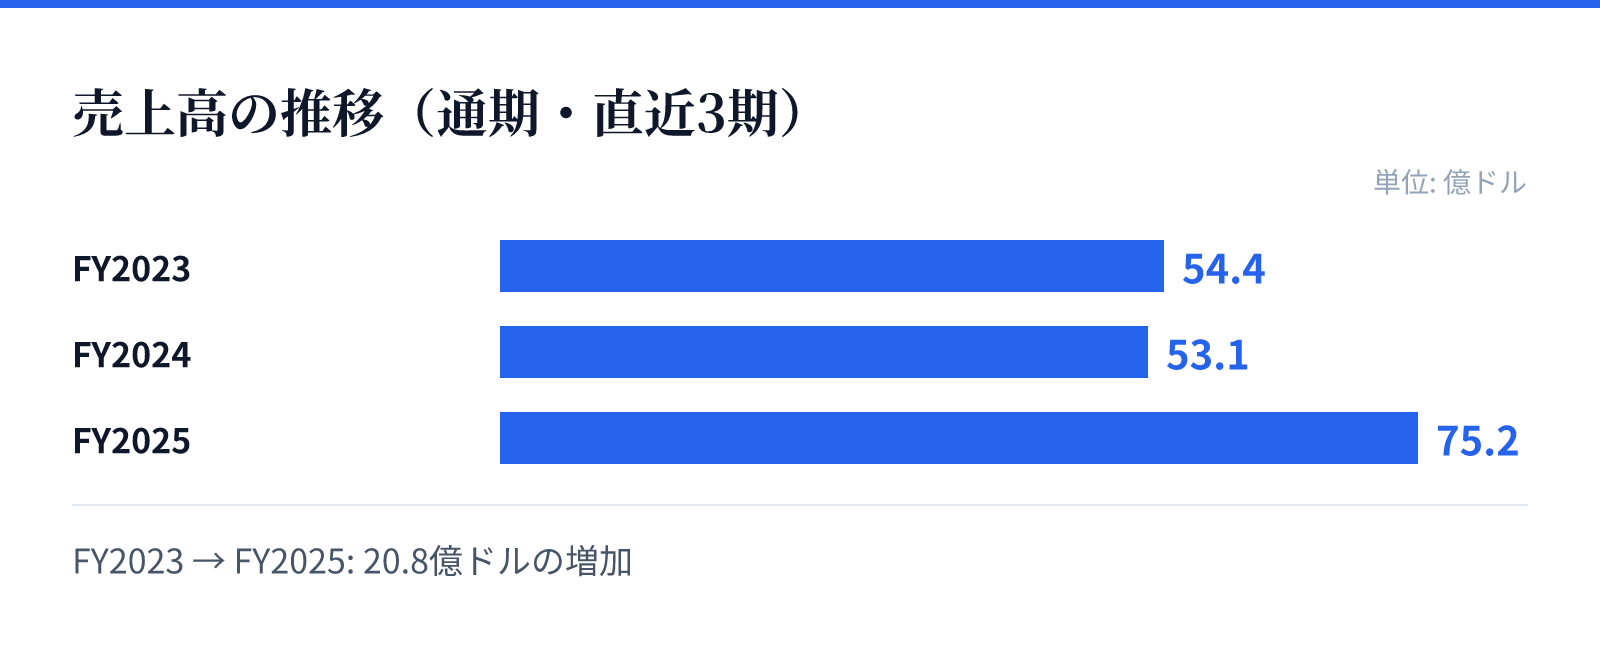
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は54.4億ドル。
FY2024の売上高は53.1億ドル。
FY2025の売上高は75.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で41.7%増加しており、強力な成長の勢いを示しています。特に純利益については、前年比で511.8%という極めて高い伸びを記録しています。
この急激な利益成長は、効率的な運営や市場需要の取り込みに成功した結果とみられます。FY2023からFY2024にかけて一時的に低下した営業利益率やROEが、FY2025で再び上昇に転じている点は、今後の成長の追い風となる可能性があります。
リスク
同社の事業は、原材料となる紙、プラスチック、金属などの価格変動に影響を受ける可能性があります。特に、工業用や消費者向けなど多岐にわたる市場に製品を供給しているため、各業界の需要動向に左右される側面があります。
また、持続可能な包装製品への移行が進む中で、環境規制や素材の調達安定性が重要な要素となります。特定の原材料の供給不足やコスト高騰が発生した場合、利益率に影響を及ぼす可能性があるため、サプライチェーンの管理が重要となります。
競合
同社は、紙、繊維、食品、建設など非常に幅広い産業分野に製品を供給しており、多様な顧客基盤を構築しています。この広範な市場展開は、特定の業界における競争激化に対する耐性を高める要因となります。
競合他社との差別化要因として、設計から製造までを一貫して行う能力や、持続可能な素材の活用が挙げられます。特に、環境意識の高まりに伴う持続可能な包装への需要は、同社の強みとなる領域です。
バリュエーション
現在の市場データに基づくと、同社の株価は56.47ドルとなっており、時価総額は約55.8億ドル(5,583百万USD)です。PERは8.77倍、PBRは1.56倍と算出されています。
配当利回りは3.81%となっており、安定した配当水準を維持しています。これらの指標は、同社の成長性と現在の市場評価を反映しており、投資家にとってのバリュエーションの判断材料となります。