事業モデル
同社は、アメリカ、欧州、中東、アフリカ、アジア太平洋地域において、オーディオ製品および関連サービスの設計、開発、製造、販売を行っています。提供する製品群は、ワイヤレス、ポータブル、プラグイン、ホームシアター向けのスピーカーに加え、ヘッドフォン、サウンドバー、コンポーネント、アクセサリーなど多岐にわたります。
販売チャネルは、実店舗、自社ウェブサイト、オンライン小売業者、およびカスタムインストーラーを通じて展開されています。2002年に設立され、2004年に現在の社名に変更された同社は、カリフォルニア州サンタバーバラに拠点を置いています。
KPI
直近の財務データによると、FY2025の売上高は1,443,276,000 USD(=14.4億ドル)を記録しています。この数値は前年度の1,518,056,000 USD(=15.2億ドル)と比較して、前年比で4.9%の減少となっています。
収益性に関しては、FY2025の営業利益率は-2.3%となっており、前年度の-2.8%と比較してわずかな改善が見られます。一方で、ROEはFY2025において-17.2%となり、前年度の-8.9%から大幅に低下する推移を見せています。また、同社の純利益は前年比で60.3%減少しています。
業績推移
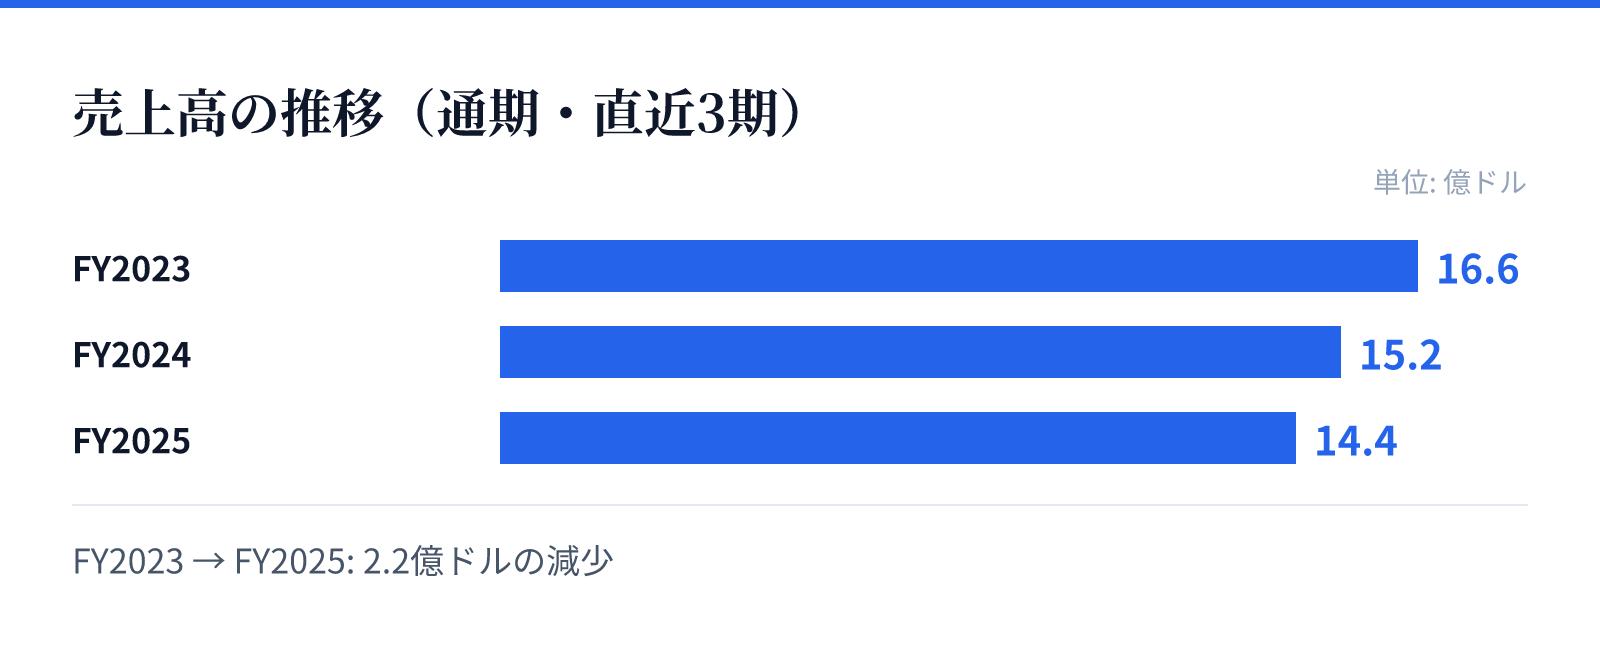
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.6億ドル。
FY2024の売上高は15.2億ドル。
FY2025の売上高は14.4億ドル。
成長ドライバー
同社の成長は、多様なオーディオ製品ラインナップと広範なグローバル展開によって支えられています。ワイヤレスやホームシアターといった多岐にわたる製品カテゴリーを展開することで、幅広い消費者層へのアプローチを可能としています。
今後の成長においては、既存のハードウェア販売に加え、提供するサービスの展開が重要になるとみられます。特に、多様な販売チャネルを活用した顧客接点の拡大が、売上規模の維持および拡大に向けた重要な要素となります。
リスク
直近の財務推移から、売上高の減少および純利益の急激な減少が課題として浮き彫りになっています。特にFY2025における純利益の60.3%減は、収益構造の安定性において注意を要する動きです。
また、営業利益率がマイナス圏で推移していることは、製造コストや販売コストの管理における課題を示唆しています。ROEの低下も相まって、資本効率の改善が今後の経営における重要な焦点になるとみられます。
競合
同社は、消費者のオーディオ体験を向上させるための高度な技術と製品設計を強みとしています。ワイヤレスやホームシアターといった競争の激しい市場において、独自の製品ラインナップを構築しています。
競合他社との差別化において、多様な販売チャネルの活用と、特定の地域に依存しないグローバルな展開が重要となります。製品の多様性と、それらを支える技術力の維持が、市場における地位を確保するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は15.3ドル、時価総額は約18.1億ドル(1,810百万USD)となっています。PERは34.00倍、PBRは4.48倍と算出されています。
これらの指標は、現在の市場評価を反映しており、将来の成長期待と現在の収益性のギャップを示しています。投資判断にあたっては、これらのバリュエーション指標と、直近の財務トレンドを照らし合わせる必要があります。