事業モデル
同社は、自動車、テレビ、IoT、カスタマーサービスなどの分野において、独立した音声AIソリューションを提供しています。Houndifyプラットフォームを通じて、テキストや音声のクエリに対応するAPIや、カスタムコマンド、高度な分析ツールを含む一連のツールを提供しています。
さらに、生成AIを統合したSoundHound Chat AIや、飲食店向けのSmart Ordering、高度な機械学習を用いたCaiNET、CaiLANなどのソフトウェアを展開しています。これらの技術は、リアルタイムのデータ統合や、複雑なクエリへの対応、マルチモーダルな顧客サービスインターフェースの構築を可能にします。
KPI
最新の会計年度(FY2025)において、同社は売上高168,920,000 USD(=1.7億ドル)を記録しています。この数値は前年度と比較して99.4%の成長を見せており、急速な事業拡大の軌跡を示しています。
一方で、営業利益率は-110.3%となっており、依然として投資フェーズにあることが伺えます。しかし、純利益は前年比で96.0%増加しており、収益構造の改善に向けた動きが見て取れます。また、手元には215,642,000 USD(=2.2億ドル)の現金および現金同等物が保有されています。
業績推移
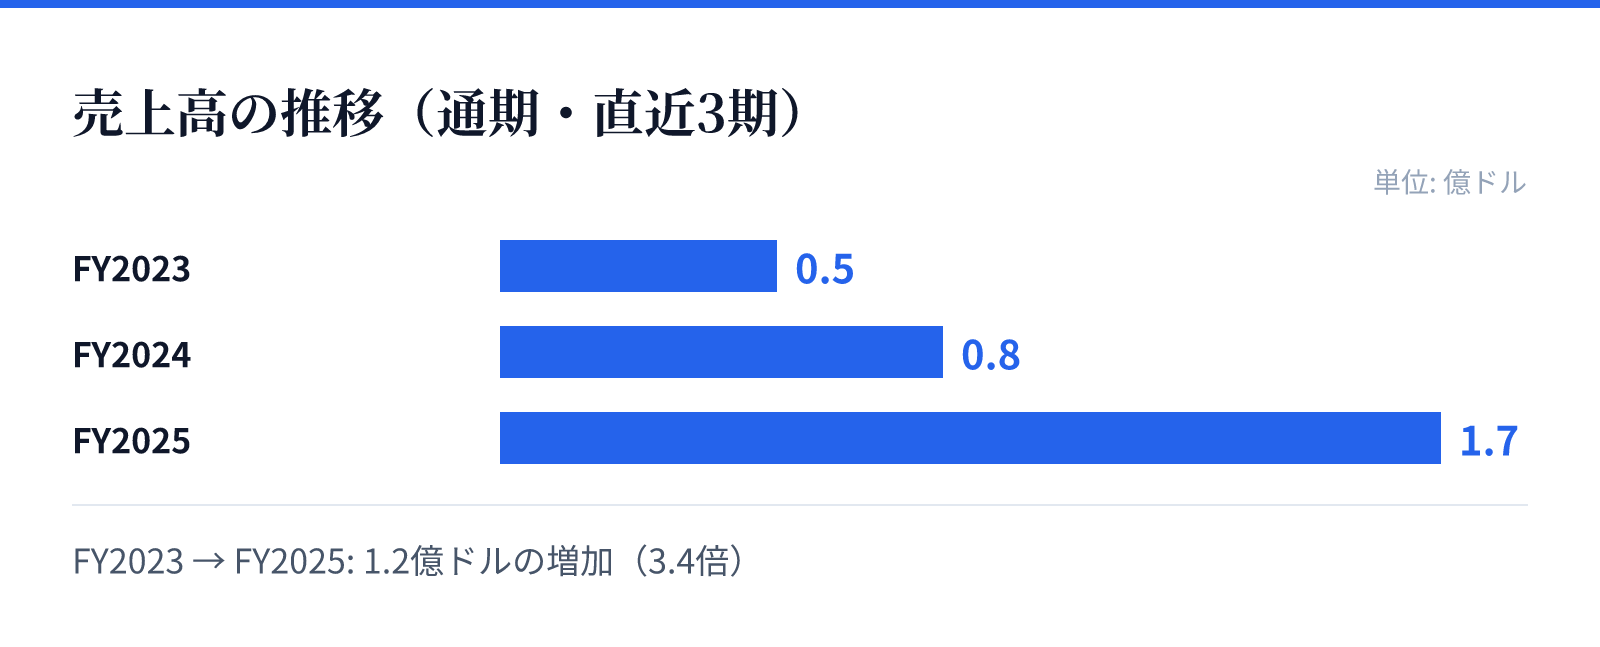
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.5億ドル。
FY2024の売上高は0.8億ドル。
FY2025の売上高は1.7億ドル。
成長ドライバー
成長の主な要因は、生成AIを統合した音声アシスタントや、リアルタイムのデータ(天気、スポーツ、株価など)を反映する技術の高度化にあります。特に、自動車分野における生成AI対応のダイレクトドライブスルーや、音声コマースといった特定分野への特化型ソリューションが成長を牽引しています。
また、高度な音声認識や自然言語理解、テキスト読み上げ、ウェイクワードといった基盤技術の提供も、多様な顧客ニーズへの対応を可能にしています。これらの技術スタックは、企業が独自のAIエージェントを構築するための強力な基盤として機能しています。
リスク
同社は依然として営業利益率がマイナス(-110.3%)であり、事業拡大に伴うコスト負担が重い状況にあります。高い成長率を維持しながら、いかに効率的な運営体制を構築し、収益性を改善できるかが今後の重要な課題となります。
また、高度なAI技術を競合他社との差別化要因としているため、技術革新のスピードや、生成AI分野における急速な技術変化への適応も重要となります。複雑なクエリを処理するための独自ソフトウェアの優位性を維持し続けることが、長期的な競争力の維持に不可欠です。
競合
同社は、独自の機械学習アルゴリズムを用いたCaiNETやCaiLANといったソフトウェアを通じて、複雑なクエリに対する回答の正確性を高めています。これらの技術は、単なる音声認識を超えた、高度なコンテキスト理解を可能にするための独自の強みとして位置づけられています。
また、Amelia Platformなどの企業向けAIエージェント構築プラットフォームや、特定の業界に特化したソリューションを提供することで、競合他社との差別化を図っています。多様なコンテンツドメインのライブラリや、高度な分析ツールを備えたHoundifyプラットフォームが、顧客の囲い込みに寄与しています。
バリュエーション
最新の市場データに基づくと、同社の株価は7.11ドル、時価総額は約31.6億ドル(3,158百万USD)となっています。この規模に対し、PBRは6.32倍と算出されており、市場は同社の将来的な成長性を織り込んでいるとみられます。
投資判断においては、売上高の急増(YoY +99.4%)と純利益の改善(YoY +96.0%)の勢いと、現在のマイナスの営業利益率のギャップを注視する必要があります。豊富な手元資金(2.2億ドル)が、今後の研究開発や市場シェア拡大に向けた投資にどのように活用されるかが焦点となります。