事業モデル
同社は世界規模で多種多様な再保険および保険製品、サービスを提供しています。事業は、グローバルなP&Cプログラム、グローバル再保険、グローバル事故・健康、およびロンドン市場のスペシャリティの4つのセグメントで構成されています。
各セグメントでは、損害保険、財産、航空、宇宙、海事、エネルギーなど幅広いリスクに対応しています。また、医療保険や旅行キャンセルプログラム、24時間体制の緊急医療支援サービスなど、多岐にわたる保険ソリューションを提供しています。
KPI
同社の直近の財務状況において、FY2025の売上高は3,179,900,000 USD(=31.8億ドル)を記録しています。この売上高は前年度と比較して21.7%の成長を見せています。
また、同期間の純利益は前年比で129.9%と大幅な増加を遂げています。ROE(自己資本利益率)についても、FY2023の14.1%からFY2024の10.3%を経て、FY2025には18.6%へと上昇しており、収益性の向上が確認されます。
業績推移
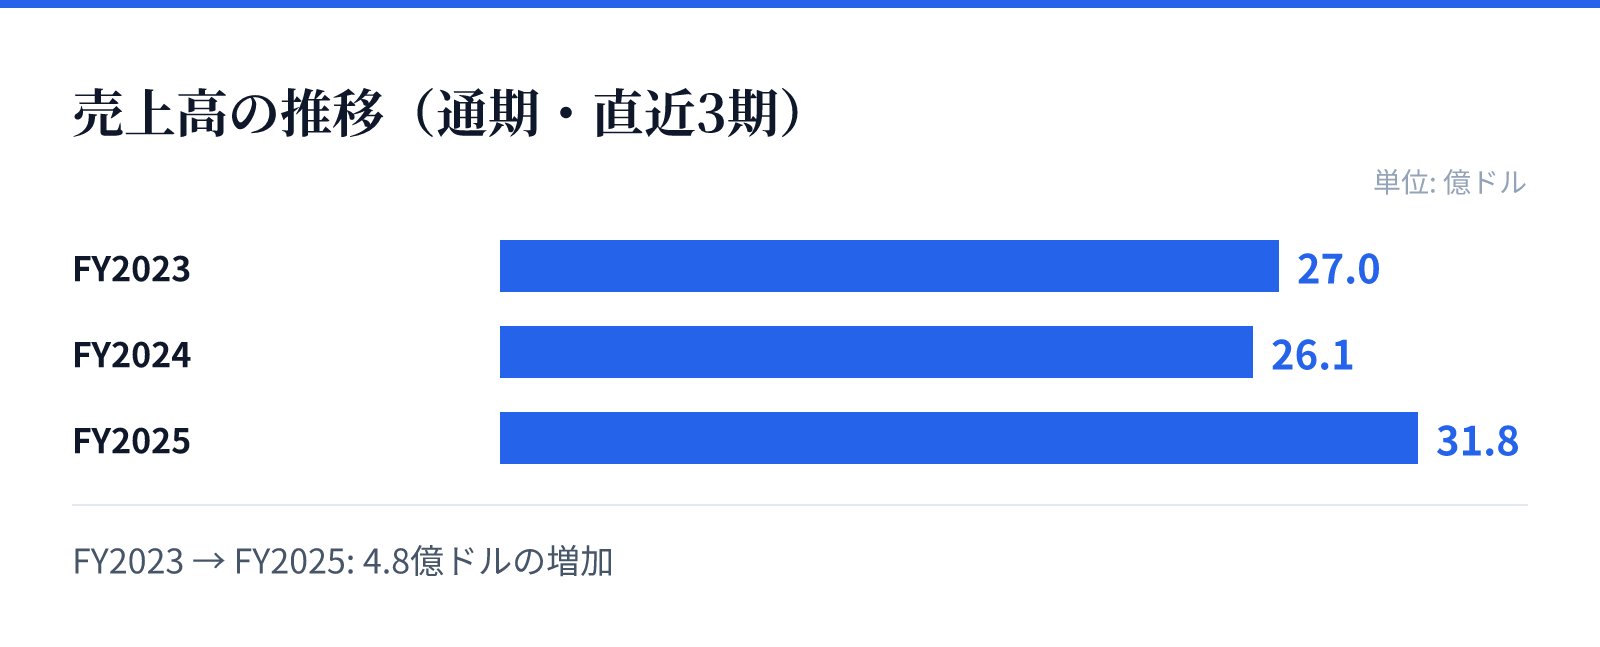
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は27.0億ドル。
FY2024の売上高は26.1億ドル。
FY2025の売上高は31.8億ドル。
成長ドライバー
成長の主な要因は、グローバルな再保険および保険ポートフォリオの拡大にあります。特に、P&Cプログラムやロンドン市場におけるスペシャリティサービスの提供を通じて、世界中のクライアントや販売パートナーとの関係を強化しています。
また、航空、宇宙、海事、エネルギーといった高度な専門性を要する分野での提供能力が強みです。これらの多様なリスクへの対応力が、直近の売上および純利益の急成長を支える重要な要素となっています。
リスク
事業の規模拡大に伴い、グローバルな市場環境や各地域の規制への対応が重要となります。特に、航空や宇宙、エネルギーといった複雑なリスクを含む分野では、高度な専門知識と正確なリスク評価が求められます。
また、多岐にわたる保険製品を扱うため、各市場の動向やマクロ経済の変化が事業に影響を与える可能性があります。しかし、現在保有している614,800,000 USD(=6.1億ドル)の現金および現金同等物は、安定した運営を支える基盤となります。
競合
同社は、ロンドン市場のスペシャリティやグローバルな再保険市場において独自の地位を築いています。特に、特定のニッチな分野や複雑なリスクをカバーする能力が、競合他社との差別化要因となっています。
提供するサービス範囲は、医療管理から海事、エネルギーまで非常に広範です。この幅広いサービスラインナップと、世界的なネットワークを活用した提供体制が、競争優位性を維持するための重要な要素となります。
バリュエーション
現在の市場データに基づくと、同社の株価は24.18ドル、時価総額は約28.1億ドル(2,809百万USD)となっています。PERは5.93倍、PBRは1.23倍と算出されています。
これらの指標は、同社の成長性と現在の市場評価を反映しています。特に、直近の売上および純利益の急増を背景とした収益性の改善が、投資判断における重要な要素となります。