事業モデル
同社は希少疾患の治療を目的としたRNA標的治療薬、siRNAプラットフォーム、遺伝子治療などの革新的な治療法に焦点を当てています。特にデュシェンヌ型筋ジストロフィー(DMD)に対する複数の治療薬を提供しており、特定の遺伝子変異に対応する製品群を展開しています。
また、AAVベースの遺伝子治療薬であるELEVIDYSや、LGMD2E、DUX4、DMPK遺伝子に関連する複数のパイプラインを開発しています。複数の製薬企業や研究機関と提携・ライセンス契約を結び、技術の高度化と市場展開を進めています。
KPI
最新の会計年度における売上高は2,198,237,000 USD(=22億ドル)を記録しており、前年比で15.6%の成長を見せています。一方で、同期間の営業利益率は-29.9%となっており、研究開発への投資が先行する構造がうかがえます。
財務基盤については、現金および現金同等物が571,148,000 USD(=5.7億ドル)を保有しています。過去の推移を見ると、FY2024には営業利益率11.5%を達成していましたが、最新のFY2025では純利益が赤字に転落しています。
業績推移
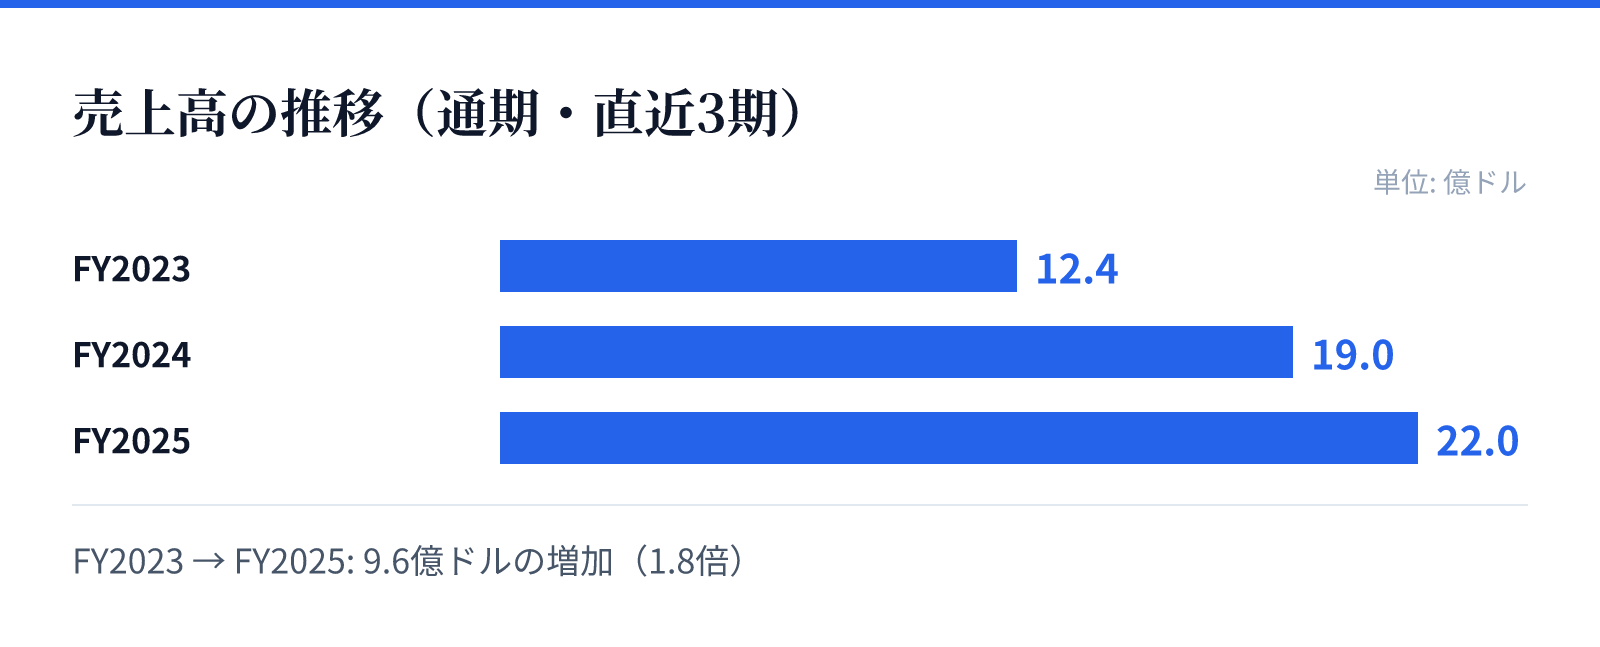
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.4億ドル。
FY2024の売上高は19.0億ドル。
FY2025の売上高は22.0億ドル。
成長ドライバー
同社の成長は、独自のRNA技術と遺伝子治療プラットフォームの拡大に支えられています。特にデュシェンヌ型筋ジストロフィーに対する複数の製品ラインナップは、同社の主要な収益源および成長の柱となっています。
また、複数の臨床試験段階にあるパイプラインが将来の成長を牽引する要因となります。LGMD2EやDUX4、DMPKといった特定の疾患に対する治療法の開発が進展することで、製品ポートフォリオの拡大が期待されます。
リスク
研究開発型バイオテクノロジー企業として、臨床試験の進捗や承認の可否が事業の成否を左右する大きな要因となります。特に最新の財務データでは、売上は増加しているものの、営業利益率が大幅に低下し、純利益が赤字に転落している点が懸念材料です。
また、特定の遺伝子変異に限定された治療法を提供しているため、対象患者の特定や市場の浸透に制約が生じる可能性があります。高い研究開発コストを維持するための資金調達や、継続的なキャッシュフローの確保が重要な課題となります。
競合
同社は、特定の希少疾患に対する高度な遺伝子治療技術において独自の地位を築いています。複数の製薬企業や大学との提携を通じて、技術の優位性を確保し、競合他社との差別化を図っています。
しかし、バイオテクノロジー分野では同様の疾患に対する競合する治療法や、より広範な患者層を対象とした代替治療法の登場が常にリスクとなります。独自のRNAプラットフォームと特許技術の維持が、競争優位性を保つための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$20.86となっており、時価総額は約22億ドル(2,203百万USD)と評価されています。PERは45.37倍、PBRは1.44倍となっており、成長期待を織り込んだ評価となっています。
投資判断にあたっては、高い成長期待と、研究開発に伴う利益の変動を考慮する必要があります。現在のバリュエーションは、将来のパイプラインの成功と、希少疾患市場におけるシェア拡大の可能性を反映したものとみられます。