事業モデル
Scholar Rock Holding Corporationは、脊髄性筋萎縮症(SMA)やその他の重篤な神経筋疾患の治療に焦点を当てたバイオ医薬品企業です。同社はTGFβスーパーファミリー内の成長因子活性化に関する独自の知見に基づき、独自のプラットフォームを構築しています。
このプラットフォームを活用して、成長因子の前駆体または潜在的な形態を局所的かつ選択的に標的とするモノクローナル抗体の開発を行っています。現在、SMAや顔面肩甲前腕筋ジストロフィー(FSHD)を対象としたマイオスタチン阻害剤「Apitegromab」の第2相臨床試験を実施しています。
KPI
同社は現在、研究開発段階にあるバイオテクノロジー企業として、売上高は直近3期において0 USD(=0ドル)を記録しています。一方で、資本効率を示すROEは、FY2024の-66.8%からFY2025の-154.0%へと低下したのち、FY2026には-38.2%へと推移しています。
財務基盤については、437,091,000 USD(=4.4億ドル)の現金および現金同等物を保有しています。最新のFY2026における純利益は、前年比で72.1%の増加を記録しており、研究開発の進展に伴う財務状況の変化が見て取れます。
業績推移
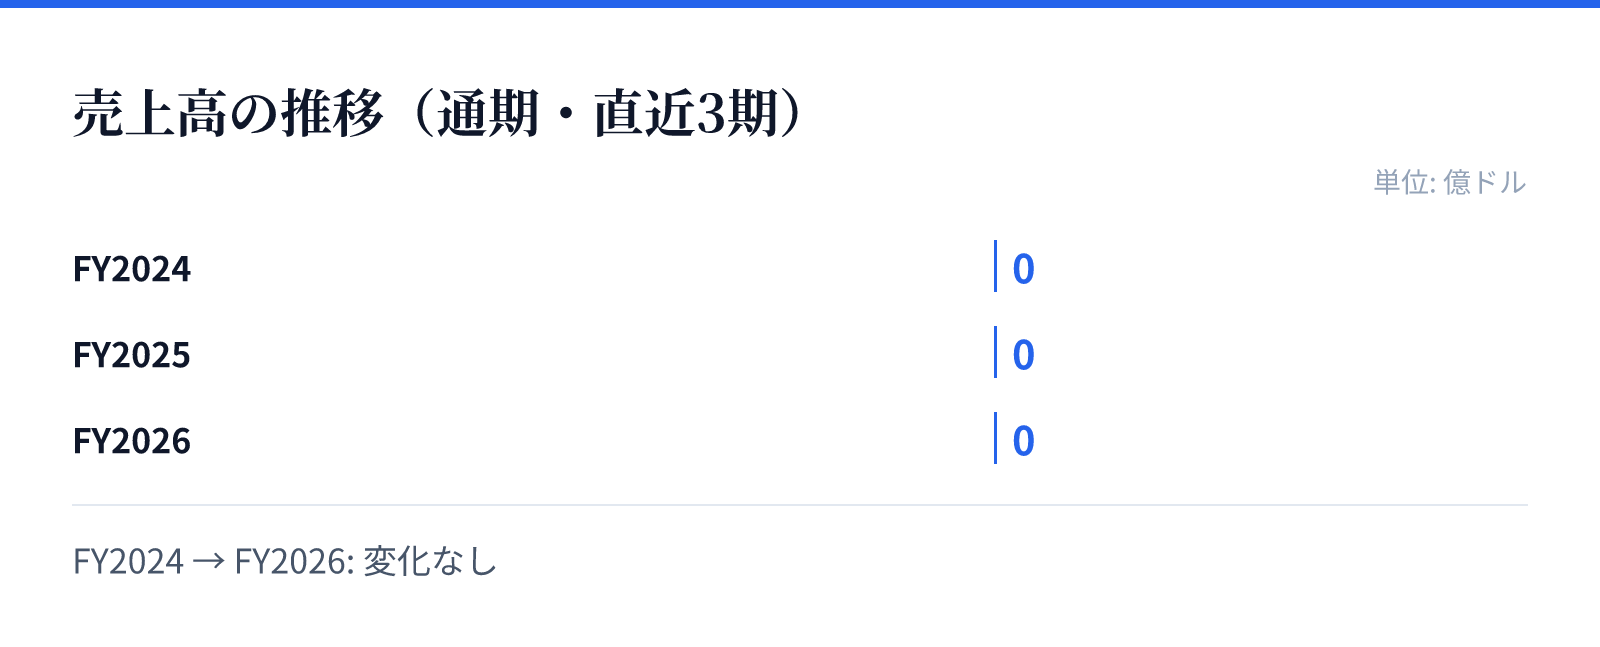
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主要な原動力は、多様な疾患領域に向けたパイプラインの進展にあります。例えば、抗PD-(L)1抗体治療に抵抗性を示す固形腫瘍を対象とした「SRK-181」が第2相臨床試験の準備段階にあり、高い期待を集めています。
また、線維症疾患向けの「SRK-373」や、鉄欠乏性貧血向けの「SRK-256」など、前臨床段階のプログラムも複数保有しています。これらの多角的なパイプラインが、将来的な市場参入と事業拡大の鍵を握るとみられます。
リスク
バイオテクノロジー企業としての特性上、主要なリスクは臨床試験の成否と規制当局の承認プロセスに依存します。現在進行中のApitegromabやSRK-439などの臨床試験において、期待される有効性や安全性が証明されない場合、事業計画に大きな影響を及ぼす可能性があります。
また、研究開発型企業であるため、売上高が現在のところ発生していない状況では、継続的な資金調達や研究開発費の管理が重要となります。特に、複雑な疾患に対する新規治療法の開発には、高度な技術的障壁と長期的な投資期間を要するリスクが伴います。
競合
同社は、独自のプラットフォームを通じて特定の成長因子を標的とする独自のアプローチをとっています。競合他社と比較して、特定の分子メカニズムに対する深い理解に基づいたモノクローナル抗体の開発に強みを持っています。
特に、既存の治療法が奏功しない固形腫瘍や、治療法が限られている希少な神経筋疾患に焦点を当てている点が特徴です。独自の技術基盤による選択的な標的化は、競合環境における差別化要因として機能するとみられます。
バリュエーション
同社の株価は2026年8月28日時点で57.8ドルとなっており、時価総額は約70.4億ドル(7,039百万USD)に達しています。この規模に対し、PBRは27.70倍と、バイオテクノロジー分野の期待を反映した高い水準で評価されています。
投資判断においては、現在の高いPBRが将来のパイプラインの成功確率や、臨床試験の進展状況とどのように相関するかを注視する必要があります。現在の市場評価は、同社の独自プラットフォームと複数の臨床試験段階にあるパイプラインに対する期待を反映しています。