事業モデル
同社は木材、コンクリート、鋼材の接合部に関する構造用ソリューションを設計、製造、販売しています。主な製品群には、木造建築用のコネクターやファスナー、横方向の力に対する耐性システムが含まれます。
さらに、アンカー、補修、保護、強化のための製品として、コーティング剤やモルタル、繊維強化ポリマーシステム、アスファルト製品などを提供しています。これらを提供するために、エンジニアリングや設計サービス、ソフトウェアソリューションも提供しています。
顧客層は、住宅建設、産業、商業、インフラ建設、リフォーム、DIY市場など多岐にわたります。販売チャネルは、ディーラー、ホームセンター、木材部品メーカー、OEM関係、ディストリビューター、請負業者など、幅広い層をカバーしています。
KPI
最新の会計年度であるFY2025において、同社は売上高2,332,808,000 USD(=23.3億ドル)を記録しています。この売上高は前年比で4.5%の成長を見せており、安定した需要を反映しています。
同社の営業利益率は、FY2023の21.7%からFY2025には19.0%へと推移しています。一方で、純利益は前年比で7.1%の増加を達成しており、効率的な運営が継続していることが示唆されます。
また、同社は450,526,000 USD(=4.5億ドル)の現金および現金同等物を保有しています。これらの財務指標は、事業運営を支える強固な財務基盤を裏付けています。
業績推移
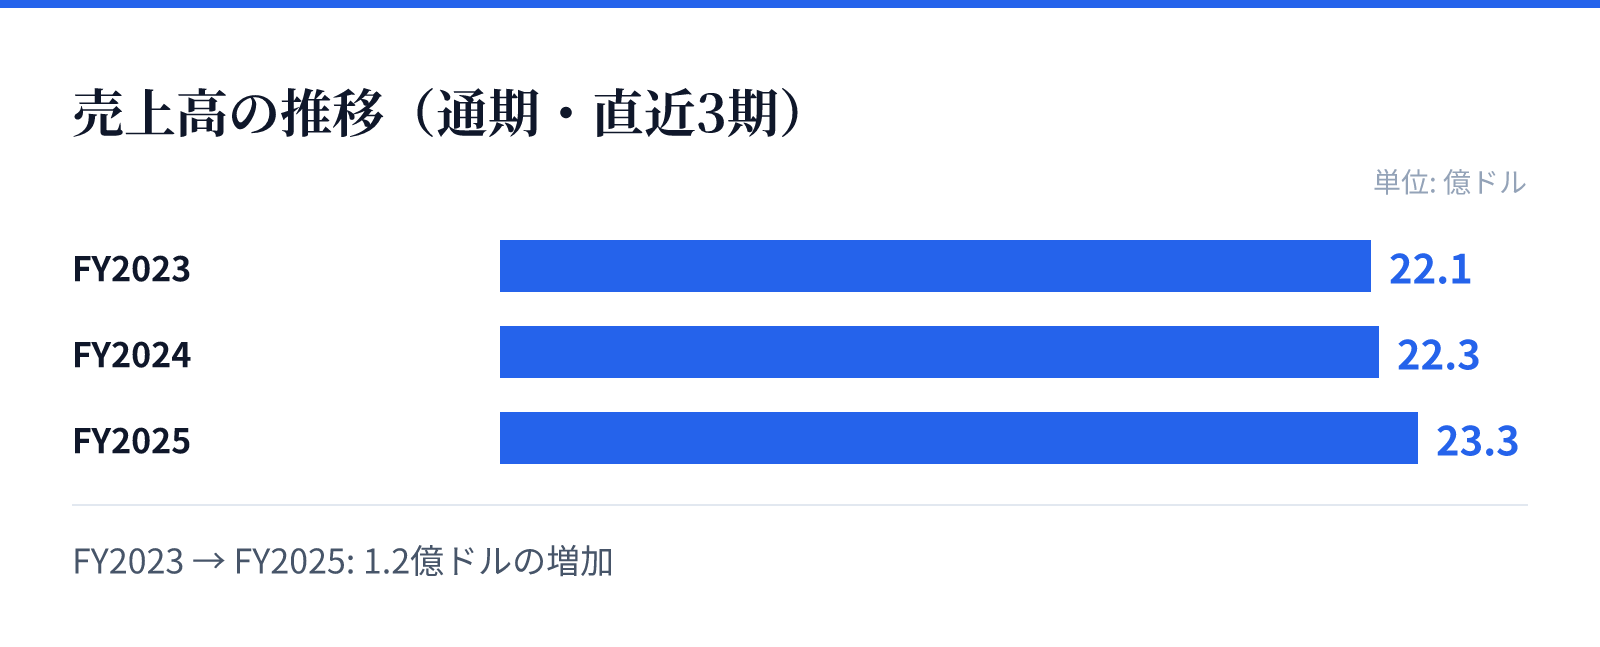
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.1億ドル。
FY2024の売上高は22.3億ドル。
FY2025の売上高は23.3億ドル。
成長ドライバー
同社の成長は、北米、欧州、アジア太平洋地域における広範な市場展開に支えられています。特に、インフラや商業建設における構造用ソリューションの需要は、安定した成長の源泉となっています。
近年の財務推移を見ると、売上高はFY2023の2,213,803,000 USD(=22.1億ドル)からFY2025の2,332,808,000 USD(=23.3億ドル)へと着実に増加しています。この成長は、多様な建設分野における製品の信頼性と技術力の裏付けと考えられます。
また、エンジニアリングや設計サービスの提供、およびソフトウェアソリューションの提供も、付加価値を高める重要な要素です。これらのサービスは、単なる製品販売を超えた顧客との深い関係構築に寄与しています。
リスク
同社の事業は、建設業界の動向や原材料価格の変動に影響を受ける可能性があります。特に、木材や鋼材などの原材料コストの変動は、製造コストや利益率に直接的な影響を及ぼす要因となります。
また、建設プロジェクトの規模や予算の変動は、住宅やインフラ分野の需要に影響を与える可能性があります。これらの外部要因は、中長期的な売上予測に不確実性をもたらす要因となり得ます。
さらに、グローバルな展開における各地域の規制や、建設技術の高度化に伴う技術革新への対応も重要です。これらの変化に適応し続けることが、市場シェアを維持するための重要な課題となります。
競合
同社は、構造用ソリューションの分野において、高度なエンジニアリングと設計サービスを統合した独自の立ち位置を築いています。競合他社と比較して、幅広い製品ラインナップと高度な技術サポートを提供できる点が強みです。
提供する製品は、DIYから大規模なインフラ建設まで幅広い層をカバーしており、多様な顧客ニーズに対応しています。この広範なリーチは、特定のセグメントに依存しない安定した市場地位の構築に寄与しています。
また、ディーラーやホームセンター、OEMパートナーとの強固な関係も、競争優位性を支える要素です。これらのネットワークを通じて、広範な流通網を確保し、市場における存在感を維持しています。
バリュエーション
同社の現在の株価は182.07ドルであり、時価総額は約74.6億ドル(7,462百万USD)となっています。この規模は、同社の市場における確固たる地位を反映しています。
株価収益率(PER)は20.1倍、株価純資産倍率(PBR)は3.64倍と算出されています。これらの指標は、同社の成長性と資産価値に対する市場の評価を示しています。
配当利回りは0.66%となっており、安定した事業運営に基づく配当政策が推測されます。これらの指標は、同社が成長と安定のバランスを保つ企業として評価されていることを示唆しています。