事業モデル
同社は金融サービスおよびヘルスケア業界向けに、ソフトウェア製品とソフトウェアを基盤としたサービスを提供しています。証券会計、フロントオフィス、ミドルオフィス、バックオフィスといった金融取引の全工程を網羅するテクノロジースタックを保有しています。
ヘルスケア分野においては、請求裁定やベネフィット管理、ビジネスインテリジェンスなどのソリューションを展開しています。また、データソリューションや高度な自動化ソリューション、専門的なコンサルティングや導入支援などのプロフェッショナルサービスも提供しています。
KPI
最新の会計年度における売上高は6,272,200,000 USD(=62.7億ドル)を記録しています。この期間の営業利益率は22.9%に達しており、効率的な事業運営が示されています。
自己資本利益率(ROE)は11.6%となっており、資本を効果的に活用して利益を創出しています。また、手元には434,800,000 USD(=4.3億ドル)の現金および現金同等物を保有しています。
業績推移
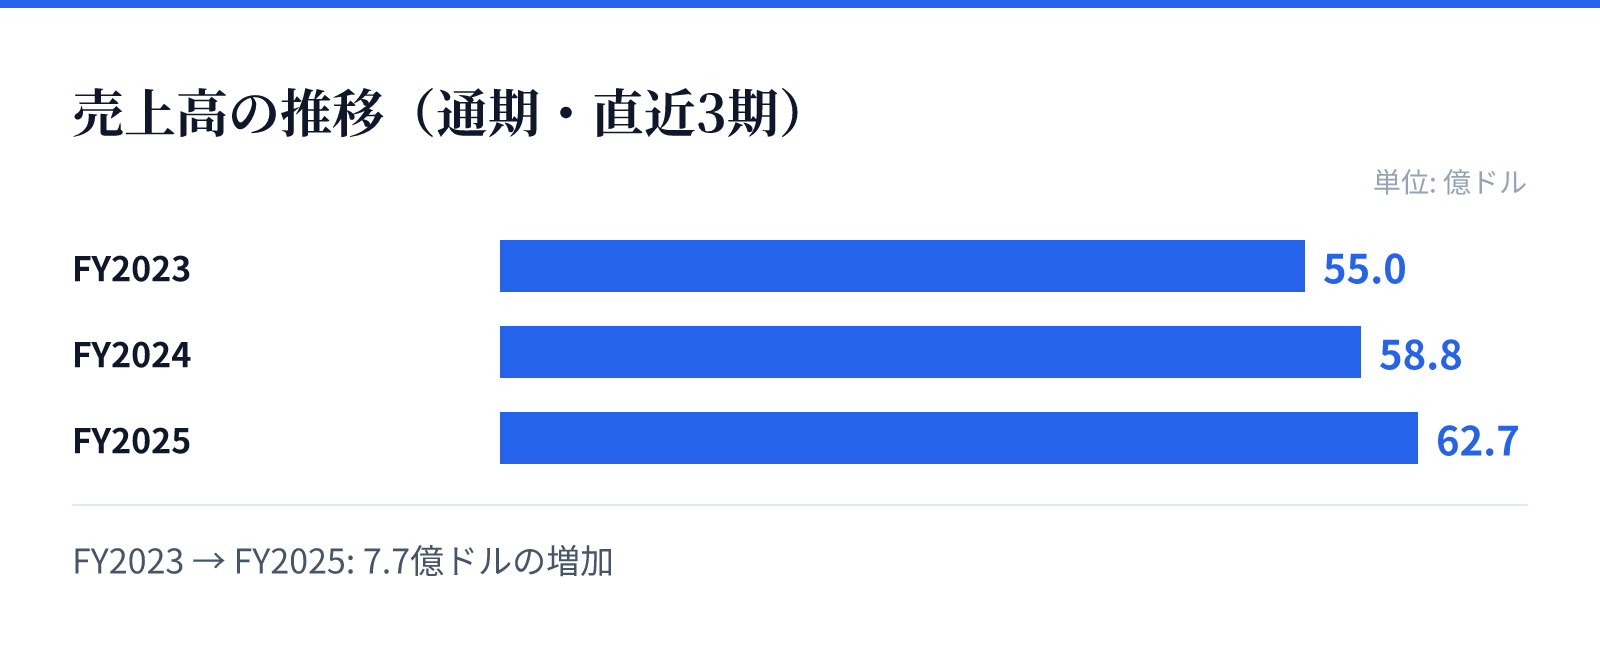
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は55.0億ドル。
FY2024の売上高は58.8億ドル。
FY2025の売上高は62.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の5,502,800,000 USD(=55億ドル)からFY2025の6,272,200,000 USD(=62.7億ドル)へと着実に増加しています。最新のFY2025における売上高は前年比で6.6%の成長を遂げています。
利益面においても、純利益は前年比で4.8%増加しており、安定した成長軌道を描いています。営業利益率もFY2023の22.0%からFY2025の22.9%へと微増しており、収益性の向上が見て取れます。
リスク
同社の事業は金融およびヘルスケアという、高度な専門性と信頼性が求められる分野に深く根ざしています。これらの業界は規制環境の変化や技術革新の影響を受けやすく、継続的なシステム更新やコンプライアンスへの対応が求められます。
また、広範なソフトウェア提供範囲を維持するためには、継続的な研究開発と高度な専門知識を持つ人材の確保が不可欠です。複雑なバックオフィス業務やデータ処理を担うため、システムの安定稼働が顧客の信頼に直結する構造となっています。
競合
同社は証券会計からヘルスケア管理まで多岐にわたる高度なソリューションを提供しており、独自の技術スタックを構築しています。競合他社と比較して、フロントからバックオフィスまで一貫した機能を備えている点が強みとなります。
特に、高度な自動化ソリューションやデータソリューションの提供は、複雑な業務プロセスを持つ企業にとって重要な価値を提供します。専門的なコンサルティングや導入支援を含むサービス提供により、顧客との長期的な関係構築を図っています。
バリュエーション
現在の株価は83.42ドルであり、時価総額は約196億ドル(19,575百万USD)となっています。PERは23.97倍、PBRは2.95倍と算出されています。
配当利回りは1.44%となっており、成長と配当のバランスを保つ構造です。これらの指標は、同社が持つ強固な市場地位と、安定した収益基盤を反映しているものとみられます。