事業モデル
同社は米国および国際的な市場において、権利保険および不動産取引に関連する多岐にわたるサービスを提供しています。主な事業内容は、不動産の権利状態の調査、審査、決済、および保険の提供です。
さらに、住宅・個人向け保険、税繰り延べ交換サービス、デジタル顧客エンゲージメントプラットフォームなどの付加価値サービスも展開しています。鑑定管理やオンライン公証、信用・不動産情報、価値評価管理などの専門的なサービスも提供範囲に含まれます。
顧客層は、住宅購入者や売主、不動産専門家、住宅ローン貸付人、権利代理店、不動産弁護士、住宅建設業者など多岐にわたります。これらに対し、直接運営、独立した代理店ネットワーク、その他の事業を通じて包括的なソリューションを提供しています。
KPI
同社の財務状況は、直近の数年間で着実な改善傾向を示しています。FY2023の売上高は22.6億ドルで、ROEは2.2%を記録していました。
FY2024には売上高が24.9億ドルに増加し、ROEは5.2%へと向上しています。最新のFY2025では、売上高は29.2億ドルに達し、ROEは7.0%まで上昇しました。
この推移は、事業規模の拡大とともに収益性の改善が進んでいることを示唆しています。また、同社は2.6億ドルの現金および現金同等物を保有しています。
業績推移
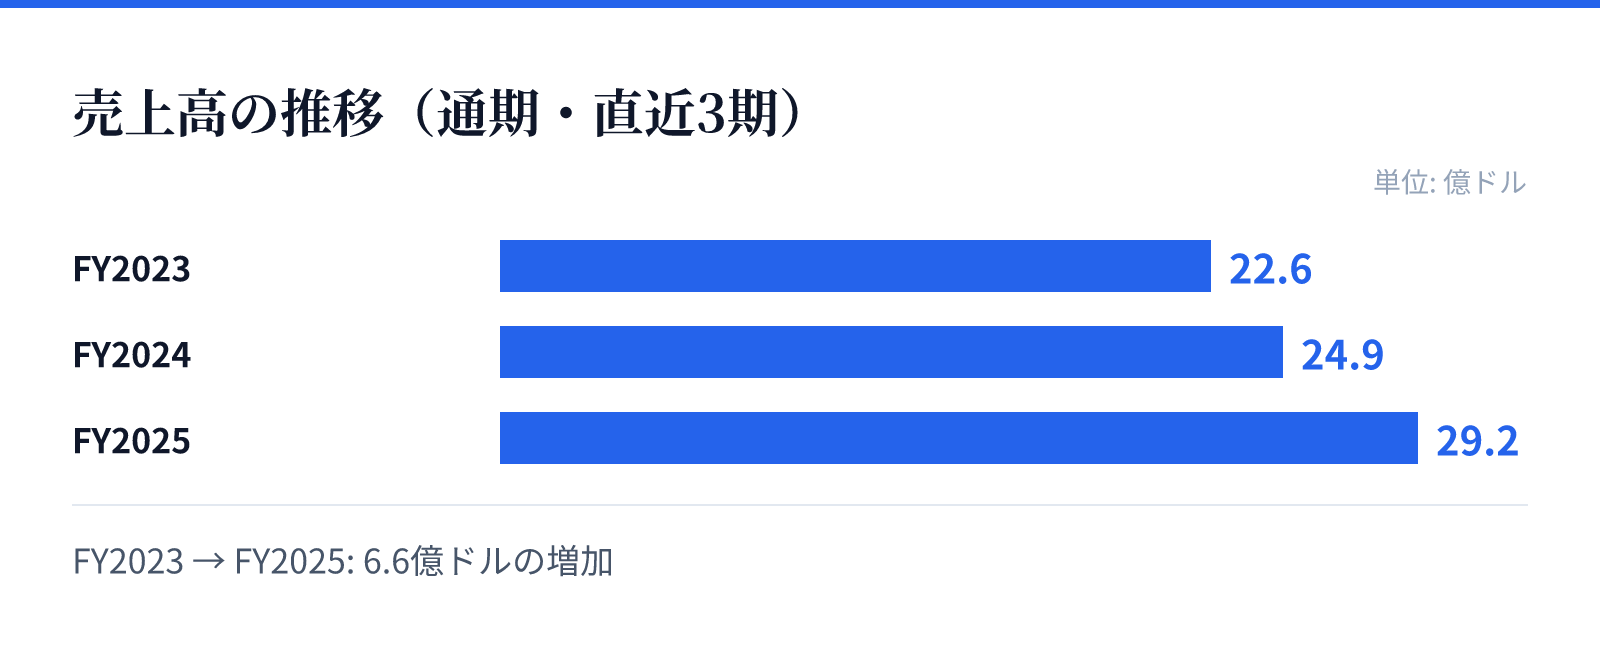
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.6億ドル。
FY2024の売上高は24.9億ドル。
FY2025の売上高は29.2億ドル。
成長ドライバー
直近の財務データに基づくと、同社は非常に強い成長の勢いを見せています。FY2025の売上高は前年比で17.3%の増加を記録しました。
さらに、同期間の純利益は前年比で57.6%という大幅な伸びを達成しています。この急激な利益成長は、効率的な運営や市場での優位性の確立に寄与しているとみられます。
売上高の増加と利益率の改善が同時に進んでいる点は、成長の持続可能性を裏付ける重要な要素です。今後も不動産取引のデジタル化や多様なサービス展開が成長を支える要因になるとみられます。
リスク
不動産取引に関連する事業を展開しているため、不動産市場の動向や金利環境の変化が事業環境に影響を与える可能性があります。特に住宅ローンや不動産取引の件数は、マクロ経済の動向に敏感に反応する性質があります。
また、権利保険や関連サービスは法規制やコンプライアンスの遵守が極めて重要な要素となります。規制環境の変化や、不動産取引に関する法的要件の変更は、運営コストや事業範囲に影響を及ぼす可能性があります。
さらに、デジタルプラットフォームやオンライン公証などの技術的側面を含むため、サイバーセキュリティや技術革新への対応も継続的な課題となります。これらの要因が、将来の事業運営におけるリスク要因として考慮されるべきです。
競合
同社は、不動産取引における権利保険や関連サービスにおいて、独自のネットワークと専門性を強みとしています。独立した代理店ネットワークを活用することで、広範な市場へのリーチを実現しています。
競合他社との差別化要因として、単一の保険提供に留まらない、鑑定管理やオンライン公証といった付加価値サービスの統合的な提供が挙げられます。これらの多角的なサービス提供が、顧客の利便性を高め、競合に対する優位性を構築しています。
また、長年の歴史に基づく信頼性と、デジタル顧客エンゲージメントプラットフォームの導入による顧客体験の向上も、競争優位性を維持する重要な要素です。多様なステークホルダーに対する包括的なソリューション提供が、市場での地位を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は69.91ドルとなっており、時価総額は約21.3億ドルです。この規模に対し、PERは15.30倍と算出されています。
PBRは1.28倍となっており、資産価値に対して適正な評価を受けているとみられます。また、配当利回りは3.00%となっており、投資家に対して一定の配当を提供しています。
これらの指標は、同社の安定した事業基盤と成長性を反映した評価を反映していると考えられます。特に成長セクションで示された利益の急増とROEの改善は、将来のバリュエーションに対するポジティブな要因となり得ます。