1. 導入 ― 「中国の増産」は、決算書のどこに着地するのか
「中国の供給過剰で鋼材市況が悪化」。こうした見出しを読んだとき、本当に知りたいのは市況そのものではありません。自分の持ち株の、どの数字が、どちらの向きに動くのかです。
まず、規模を置いておきます。中国日本商会の「中国経済と日本企業2026年白書」(出所は世界鉄鋼協会)によれば、2025年の中国の粗鋼生産は前年比4.4%減の9億6,081万トンで、2年連続の減少でした。粗鋼というのは、板や棒に圧延する前の、鋼そのものの生産量のことです。つまり生産量だけを見れば、中国は減らしています。
ところが、話はそこで終わりません。
同じ2025年、中国の鉄鋼需要(粗鋼換算見掛消費量。生産に輸入を足して輸出を引いた、ざっくりした消費量です)は前年比7.1%減の8億2,946万トンと、生産の減り方を大きく上回って縮んだとされます。生産と需要のギャップは1億3,000万トンに開き、2年連続で過去最大を更新しました。行き場を失った鋼材は、外へ向かいます。2025年の中国の鋼材輸出量は同7.5%増の1億1,902万トンとなりました。
ここで、数字の向きに注目してください。輸出量は増えたのに、輸出金額は同1.3%減の826億ドル。輸出単価は同8.1%減の694ドル/トンと、3年連続で下落したと報告されています。
量は出ているのに、単価は落ちています。「増産」という言葉がマーケットで意味しているのは、この単価の下押し圧力です。
では、その圧力は日本のメーカーの損益計算書の、どの行に、どういう順番で届くのか。本稿では5つの「ものさし」を用意します。数量とスプレッド、在庫評価差、稼働率と固定費、外部指標、そして生産集約と海外展開です。
どれも決算短信・決算説明資料・公開統計から拾えます。有料のデータ端末は要りません。必要なのは新しい見出しではなく、自分の電卓なのだ。
2. ものさし① 市況産業の利益は「数量 × スプレッド」でできている
市況産業の営業利益は、乱暴に割れば一本の式に収まります。
(販売価格 − 主原料などのコスト)× 販売数量 − 固定費。
この(販売価格 − コスト)の部分を、業界では「スプレッド」と呼びます。JFEホールディングスの資料では、販売価格から主原料や諸物価のコストを引いたマージン、と説明されています。値札と原価票のあいだにできる、薄い板のようなものです。この板の厚みと、売れた枚数の掛け算が、利益の骨格です。
呼び名は分野で変わります。鉄鋼では「ロールマージン」(鋼材価格から鉄鉱石や原料炭のコストを引いた取り分)、非鉄の製錬では「TC/RC」。TCは熔錬費、RCは精錬費で、製錬所が鉱山会社から受け取るマージンを指します。住友金属鉱山5713の説明では、銅精鉱の購入価格は「一定時点のLME価格 − その取引に用いられるTC/RC」という条件で決まるとされます。言葉は違っても、指しているのは同じ「板の厚み」です。
ここで大事なのは、単価とスプレッドを混同しないことです。
2026年度第1四半期(2026年4〜6月)のJFEスチールを見てみましょう。鋼材の平均価格は前年同期の120.4千円/トンから124.2千円/トンへ上がっています。値札は上がったのです。ところが同じ四半期のセグメント利益の増減内訳では、スプレッドは450億円のマイナス。国内外の鋼材市況の悪化と主原料価格の高騰、中東情勢による諸コスト上昇が理由として挙げられています。
値札は上がったのに、板は薄くなっています。原価の上がり方が、値札の上がり方を上回ったからです。
日本製鉄5401でも似た形が見えます。2026年度第1四半期の鋼材価格は139.7千円/トンから141.8千円/トンへ2.1千円上がりました。一方で本体の鋼材出荷量は764万トンから753万トンへ、11万トン減っています。
読者の作業は単純です。決算短信のセグメント情報から売上高を拾い、開示されている販売数量(トン)で割ります。概算のトン単価が出ます。これを2期並べて、動いたのが単価なのか数量なのかを切り分けます。
ただし、注意書きを一つ。トン単価は製品構成でも動きます。値上げが通ったのか、それとも単価の高い製品がよく売れただけなのかは、まったく別の話です。
利益が増えた減ったを語る前に、まず単価と数量を分けます。市況産業の決算読みは、この一手から始まるのである。
3. ものさし② 在庫評価差 ― 利益を一時的に膨らませ、そして削るもの
原料を買ってから製品が売れるまでには、時間差があります。原料価格が上がる局面では、安く仕込んだ在庫が原価に乗るぶん、見かけの利益が膨らみます。下がる局面では、その逆が起きます。これが「在庫評価差」(非鉄では「棚卸資産評価差」と書かれることが多い項目)です。
この項目がどれだけ効くかを、実例で確かめましょう。
日本製鉄の2026年度第1四半期は、事業利益が前年同期の920億円から1,455億円へ、535億円の増益でした。ところが同社が「実力ベース事業利益」と呼ぶ数字は、1,736億円から1,084億円へ、653億円の減益です。
会計の利益は535億円増え、実力の利益は653億円減っています。同じ四半期の、同じ会社の話です。
差を作ったのは在庫評価差でした。前年同期のマイナス620億円からプラス502億円へ、1,122億円の振れです。会社自身が「実力ではない」と位置づけている部分が、決算の向きを反転させました。原料炭など原材料価格の上昇や円安が寄与したものと説明されています。
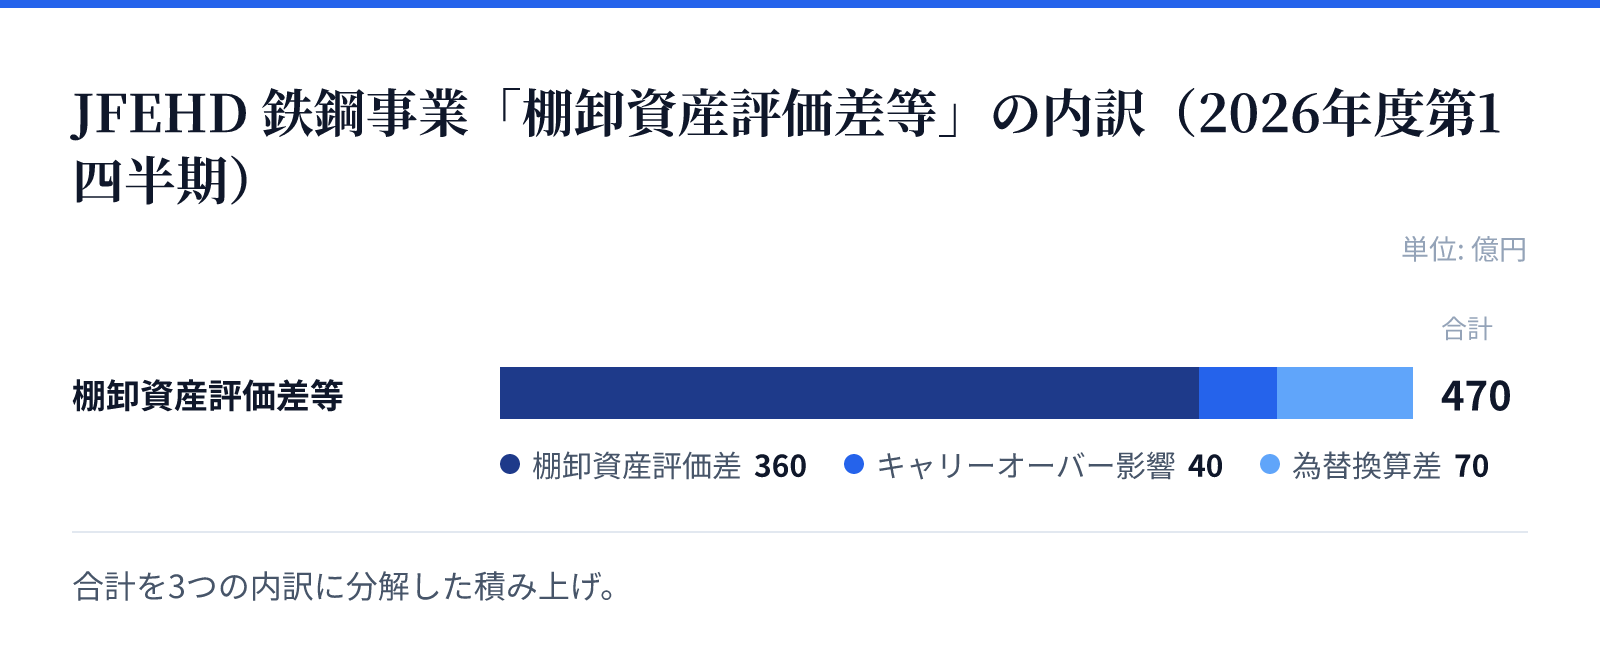
JFEホールディングスでも同じことが起きています。2026年度第1四半期の鉄鋼事業のセグメント利益は、前年同期のマイナス121億円からプラス30億円へ、151億円の改善でした。ところが棚卸資産評価差等を除いたベースでは、増減は319億円のマイナス。プラスがマイナスに反転します。増減内訳では棚卸資産評価差等がプラス470億円と示されており、その内訳には棚卸資産評価差プラス360億円、原料価格の期ずれにあたるキャリーオーバー影響プラス40億円、為替換算差プラス70億円が並びます。
通期でも構図は同じです。日本製鉄の2026年度見通しは、事業利益を前回公表から1,000億円引き上げて6,300億円としています。しかし実力ベース事業利益は7,000億円以上で据え置き。上方修正の中身は在庫評価差プラス700億円と営業外プラス300億円でした。2025年度(2026年3月期)も、当期利益171億円は前の期比95%減ながら、従来予想の700億円の赤字から一転しての黒字であり、原材料価格の上昇や円安に伴う在庫評価益や為替差益が寄与したと報じられています。
読者の作業はこうです。会社が「在庫影響を除いた利益」を公表していれば、必ずそちらで2期を比べます。公表していない会社なら、原料価格の方向と利益の方向がずれていないかだけでも見ます。決算短信の経営成績等の概況、補足説明資料の増減要因分析、棚卸資産の評価に関する注記——探す場所はこの3か所です。
落とし穴も同じ理屈から出てきます。在庫評価益で最高益に見える期は、原料価格が反転すれば翌期に同じ幅の逆風が来うるのです。「最高益」を額面で受け取ってはいけません。
在庫評価差は、稼ぐ力ではありません。価格変動の残像である。
4. ものさし③ 稼働率と固定費 ― なぜ数量が少し減るだけで赤字になるのか
高炉や製錬所は、気軽に止めたり動かしたりできる設備ではありません。火を落とせば再稼働に手間と費用がかかり、止めているあいだも減価償却費と人件費は出ていきます。固定費の塊です。
固定費が重いと、何が起きるか。販売数量が減っても固定費は減らないので、1トンあたりが背負う固定費が跳ね上がります。同じ便を飛ばすのに乗客だけが減った飛行機を思い浮かべてください。座席が埋まらなくても、燃料代と乗員の給料は変わりません。
ここで出てくるのが「損益分岐点」です。固定費 ÷(単価 − 変動費)で計算される、固定費を回収し終える販売量のこと。分母である(単価 − 変動費)は、ものさし①で見たスプレッドとほぼ同じものです。つまりスプレッドが薄くなるほど、損益分岐点は上にずれます。単価が落ちる局面では、必要な販売量のハードルが自動的に上がっていくのです。
日本製鉄はこの分母と分子の両方に手を入れてきました。統合報告書2025では、国内で5基の高炉休止をはじめとする生産設備構造対策を実行し、生産能力を20%削減して固定費規模を圧縮することで1,500億円のコスト改善を実現し、マージン改善と合わせて損益分岐点を4割引き下げた、と説明されています。2026年3月期の決算についても、生産設備構造対策による固定費削減や紐付き価格の是正、品種の高度化により損益分岐点を抜本的に引き下げたと評価されています。
逆に、稼働率が主犯ではない期もあります。JFEスチールの2026年度第1四半期は、単独粗鋼生産量が528万トンから525万トンへ、単独出荷量が471万トンから454万トンへと動きましたが、セグメント利益の増減内訳では「数量・構成」の影響はプラスマイナスゼロと示されています。この四半期の減益要因は、数量ではなくスプレッドだったということです。
読者の作業は概算で足ります。営業利益(またはセグメント利益)の変化幅を、販売数量の変化幅で割ります。1トン減ったときに利益がいくら消えるか、おおよその感触が出ます。
ただし注意が要ります。定期修繕やトラブルによる一時的な減産と、需要が細ったことによる構造的な減産は、同じ「減産」でも意味がまるで違います。前者は翌期に戻り、後者は戻りません。生産量や稼働率の開示、減価償却費、設備投資額、定期修繕の有無——この4点を合わせて読むと、どちらなのかが見えてきます。
数量を落とせないから固定費が効き、固定費が効くから数量を落とせない。装置産業の宿命。
5. ものさし④ 外部指標 ― 中国の粗鋼生産・輸出をどこで確認し、どう翻訳するか
ここまでは決算書の中の話でした。外の指標も、無料で追える範囲で十分に足ります。
見るべきものは4つです。世界鉄鋼協会(worldsteel)の粗鋼生産統計、中国の鋼材輸出量(海関総署の税関統計。報道経由でも構いません)、日本鉄鋼連盟の鉄鋼輸出入実績、そしてLME(ロンドン金属取引所)の銅やアルミの価格。
スケール感をつかんでおきましょう。2025年の世界の粗鋼生産は前年比2.0%減の18億4,941万トンで、そのうち中国のシェアは1.3ポイント低下して52.0%でした。経済産業省の通商白書2026年版も、2025年の世界の総生産約18億5,000万トンのうち半分を中国が生産していると整理しています。世界の鉄の半分が一国から出てくる構図は、当面変わりそうにありません。
能力の余りも数字で出ています。鉄鋼過剰生産能力に関する世界フォーラムの見通しでは、2024年の世界の生産能力は24億7,200万トンで需要は18億7,000万トン、差し引き6億200万トンの過剰。2027年末には能力26億3,700万トンに対し需要19億1,600万トンで、ギャップは7億2,100万トンに広がると予測されています。需要がわずかに回復しても、余った窯が消えるわけではないという話です。
政策側の動きも指標になります。中国は2026年1月1日から輸出許可証管理制度の対象に鉄鋼製品を追加しました。日本側では、日本鉄鋼連盟の集計で2026年7月の普通鋼鋼材の輸入量が39.1万トン、前年同月比14.8%減と11カ月連続の減少になっています。
非鉄では価格の見方がもう一段ねじれます。LMEの3か月物銅先物は2026年9月8日の取引時間中に一時1トン当たり14,533ドルに達し、史上最高値を更新しました。2026年に入っての上昇率は累計16%。送電網投資やAI、データセンター、電気自動車といった需要と、米国の精製銅への関税導入観測による在庫の米国への移動が背景と分析されています。
では、銅高は日本の製錬会社にとって追い風でしょうか。必ずしもそうではありません。ものさし①で見たとおり、製錬会社の取り分はLME価格そのものではなくTC/RCだからです。銅の製錬マージンにあたるTC/RCは、2025年の長期契約の指標がトン21.25ドル/ポンド2.125セントと歴史的低水準になったと報じられました。みずほ銀行の整理では、中国を中心とした銅製錬能力の拡大で鉱石の需要が増える一方、資源国の輸出制限や大型鉱山の事故による供給停止で鉱石市場がひっ迫したことが要因とされます。住友金属鉱山は、製錬マージンの回復は2030年以降との想定を置いています。
地金が最高値でも、製錬の取り分は歴史的低水準になりうるのです。同じ「銅」という言葉で、真逆のことが起きているわけです。
翻訳のコツは、外部指標を直接損益に結びつけないことです。その指標が、自分の持ち株の「単価」と「数量」のどちらに、どの経路で効くのかを書き出します。
ここで効くのが輸出先の地図です。2025年の日本からの鉄鋼輸出量は3,039万トン(2024年の3,171万トンから4.2%減)で、地域別では中国を除く東南アジア向けが1,878万トンと62%を占め、中国向けは234万トンで8%にとどまったとされます。中国向けが少ないから中国の増産は関係ない、とは言えません。中国の輸出が向かう先が東南アジアであり、そこが日本の最大の輸出先だからです。圧力は直撃ではなく、迂回して届きます。
最後に大きな但し書きを。外部指標と株価は、同じ速さでは動きません。市況の底と株価の底はずれますし、株価が先に動くことも多いとされます。指標が改善したから株価が上がる、という順番を前提にしない方が無難です。
外部指標は天気図です。傘を持つかどうかを決めるのは、その日に自分が歩く道の側にあります。
6. ものさし⑤ 生産集約と海外展開・高付加価値化は、数字のどこに出るか
設備の休止や生産集約は、決算書に二段階で現れます。短期には減損損失や構造改革費用として特別損失に出て、中期には固定費の軽さとして利益率に出ます。今期の赤字と、来期以降の損益分岐点の低下を、同じ表で見る必要があります。
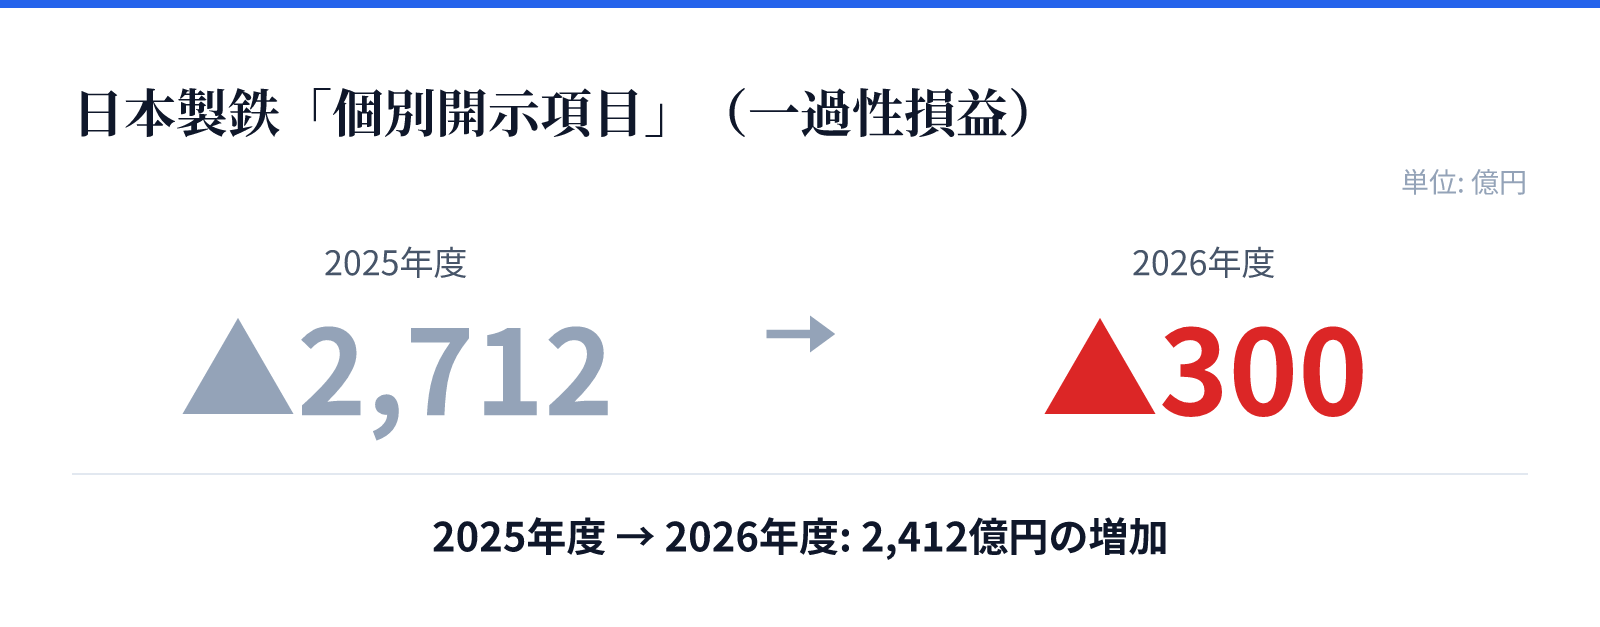
日本製鉄の2025年度は、一過性の損益として別枠で示される「個別開示項目」がマイナス2,712億円でした。中身は事業再編損で、AM/NS Calvertの持分譲渡に伴うものです。2026年度の見通しではこれがマイナス300億円まで縮みます。だからこそ、2026年度第1四半期には前年の事業撤退損失2,315億円の反動という形で、最終利益が大きく改善して見えました。
数字は良くなりました。ただし、良くなった理由の大半は去年の損が今年は無いことです。
海外展開は、海外セグメントの利益として出ます。日本製鉄の2026年度見通しでは、国内の実力ベース事業利益が3,800億円と前回から900億円の下方、海外が3,200億円と900億円の上方で、そのうちU.S. Steelが1,800億円以上(800億円の上方)とされています。
国内で消えた900億円を、海外の900億円が埋めています。連結の一行だけを見ていると、この入れ替わりは見えません。
同時に、海外展開には紐も付きます。U.S. Steelの買収は2025年6月18日に100%取得で完了しましたが、CFIUS(対米外国投資委員会)との国家安全保障協定に基づき、2028年までに約30億ドルの投資などの履行義務があるとされます。利益の貢献と資金の拘束は、セットで見るものです。
高付加価値化は、トン単価とセグメント利益率に出ます。日本製鉄は電磁鋼板の生産能力拡大や次世代熱延ラインの設置による注文構成の高度化を進めており、2026年度第1四半期のコスト改善要因には名古屋次世代熱延設備の立ち上げ効果が挙げられています。JFEグループも高機能電磁鋼板などの高付加価値品の供給を成長戦略に据えており、東日本製鉄所(千葉地区)では2026年4月に第4製鋼工場の電気炉が稼働、同年5月には形鋼事業の再編による国内生産体制の強靭化を公表しました。日本製鉄も九州製鉄所八幡地区で大型電炉への転換工事に着工しています。海外では、JFEスチールがJSWスチールとの新合弁会社「JSW JFE Steel Limited」を2026年4月に発足させました。
非鉄でも同じ構図です。三菱マテリアル5711は、TC/RCの大幅な低下により製錬事業の収益が悪化する見込みだとし、中経2030のPhase2をリセットして計画を練り直していると開示しています。あわせて直島製錬所で2027年度にE-Scrap処理の強化に主眼を置いた銅製錬能力の増強を計画しており、鉱石に依存しない原料構成へのシフトを急いでいます。住友金属鉱山も、国内初の商業規模というLIBリサイクルプラントを竣工させ、2028年度のフル稼働を目指すと発表しました。
読者の作業は、特別損失の中身を注記で確認することです。そして、それが一度きりの費用なのか、毎期出ている実質的な経常費用なのかを見分けます。三井金属5706鉱業の2026年3月期第3四半期累計は、売上高5,422億円(前年同期比3.1%増)、営業利益717億円(同27.6%増)と増収増益ながら、親会社株主に帰属する四半期純利益は490億円(同5.9%減)でした。構造改革費用による一時的な要因と説明されています。
ここに注意が要ります。「構造改革費用」が何年も続いているなら、それはもう一時費用ではありません。一時費用の顔をした常連なのだ。
7. まとめ ― 5つのものさしを1枚の紙に
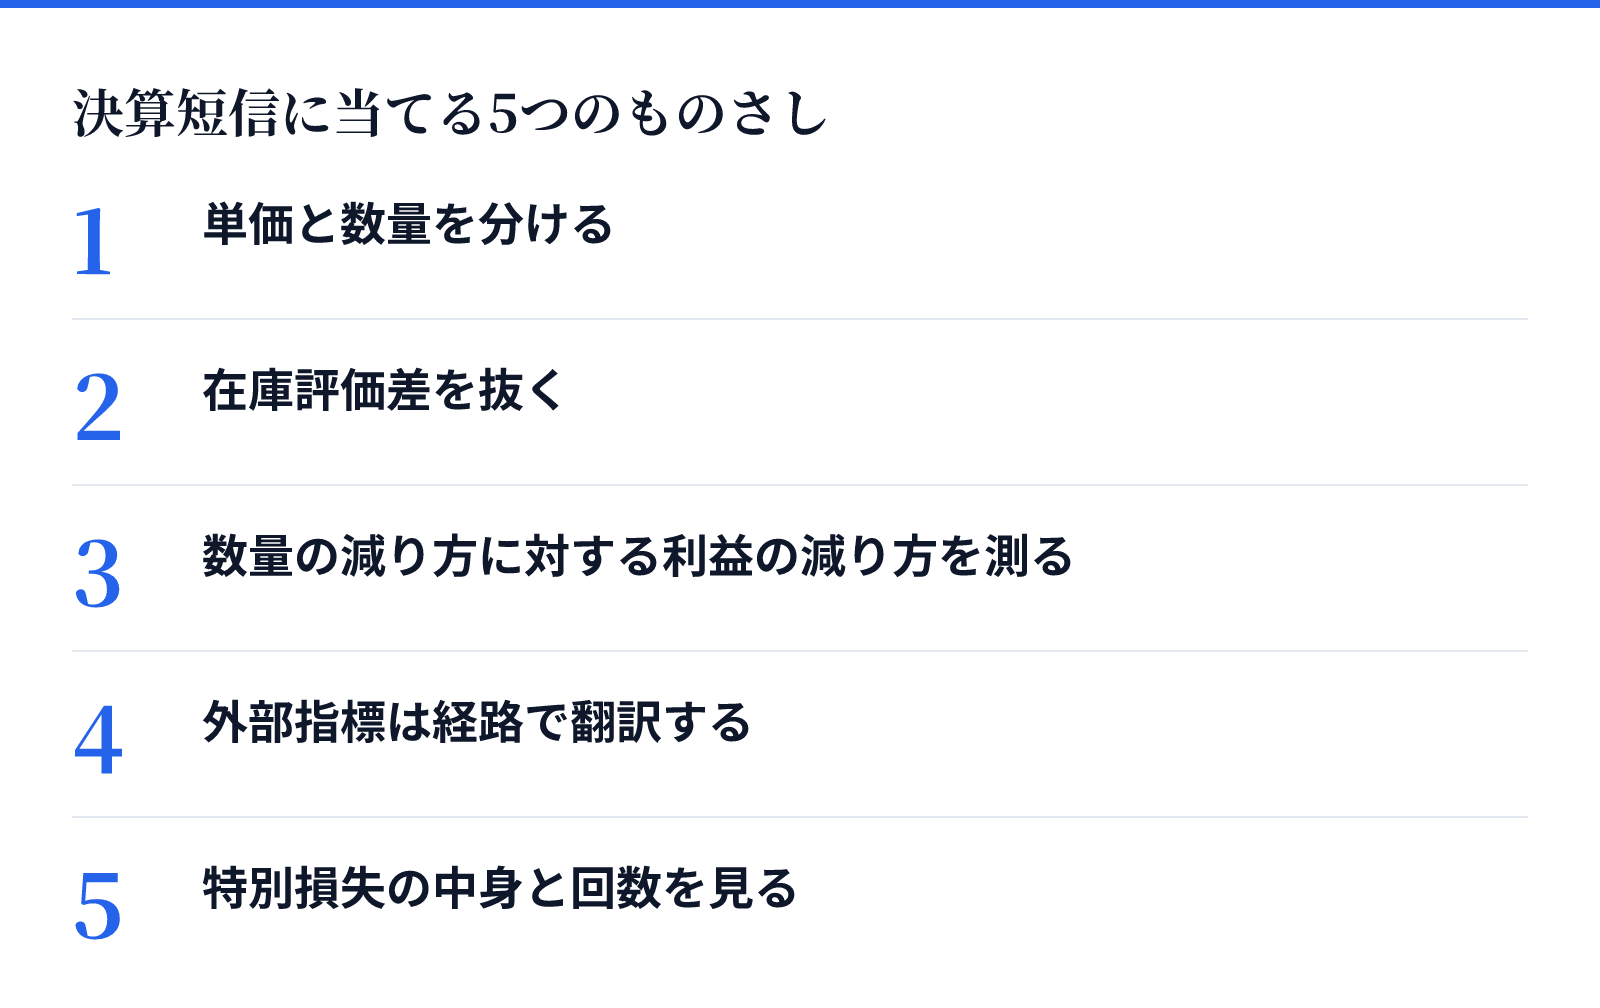
論点は5つに整理できます。自分の持ち株の決算短信を開いて、上から順に当てていくだけです。
- 単価と数量を分ける——売上高 ÷ 販売数量で概算のトン単価を出し、2期並べます。動いたのが値札なのか枚数なのかを先に確定させます。
- 在庫評価差を抜く——会社が「除きベース」を出していればそちらで比べます。向きが逆転するなら、見出しの利益は借り物です。
- 数量の減り方に対する利益の減り方を測る——固定費の重さが出ます。一時的な減産か構造的な減産かも、あわせて確認します。
- 外部指標は経路で翻訳する——粗鋼生産や輸出量やLME価格が、自分の持ち株の単価と数量のどちらに、どこを通って効くのかを書き出します。
- 特別損失の中身と回数を見る——一度きりなら投資、毎期続くなら経常費用です。
配当を目当てに持っている人にとっては、利益の中身が在庫評価差か実力かは他人事ではありません。日本製鉄は2026〜2030年度について、株式分割考慮後で1株当たり年24円の下限配当を設定したとされ、JFEホールディングスは第8次中期経営計画で配当性向30%程度、ただし80円を下限とする方針を示しています。下限が置かれているということは、それを超える部分は利益の振れに連動するということです。
同じ「鉄鋼メーカー」という札でも、市況が刺さる面積は会社ごとに違います。神戸製鋼所5406では、2025年3月期の鉄鋼事業の経常利益が243億円と全体のわずか15%にとどまり、機械系3事業(経常利益673億円)と電力事業(同523億円)が主力になっていたと報じられました。2026年3月期は連結純利益1,000億円と前期比17%減の見通しで、鉄鋼部門の経常利益は130億円とほぼ半減の予想とされます。鉄が悪いときに何割が痛むのかは、セグメント情報を開けば分かる話です。
そして、数字は決算短信と公開統計が権威です。本稿に出てきた数字も、すべて読者が同じ場所で当たり直せます。合わないと感じたら、記事ではなく一次資料を信じてください。
では、私たちに何ができるのか。市況産業に必要なのは、良い会社と悪い会社を当てる目ではありません。いまサイクルのどこにいるかを、自分の言葉で書ける手つきなのだ。
8. 免責
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。