事業モデル
同社はプライベート・エクイティおよびベンチャーキャピタル企業として、プライマリー、ダイレクト、ファンド・オブ・ファンズ、セカンダリー投資など多岐にわたる投資手法を展開しています。投資対象は、プライベート・デットやベンチャー・デット、成長資本、バイアウトなど多岐にわたる分野を網羅しています。
投資対象のセクターは、テクノロジー、ヘルスケア、クリーンエネルギー、インフラ、不動産など非常に幅広く、世界中の主要な地域で活動しています。特に米国、欧州、アジア、中東、アフリカなど広範な地域をカバーしており、新興市場においても一定の比率で投資を行っています。
KPI
最新の会計年度における売上高は1,993,603,000 USD(=19.9億ドル)を記録しています。この数値は前年比で69.7%の成長を見せており、事業規模の拡大が確認できます。
一方で、同期間の営業利益率は-51.3%となっており、純利益は前年比で-198.4%と大幅な減少を記録しています。また、同期間のROEは129.6%となっており、収益構造の変動が顕著に表れています。
業績推移
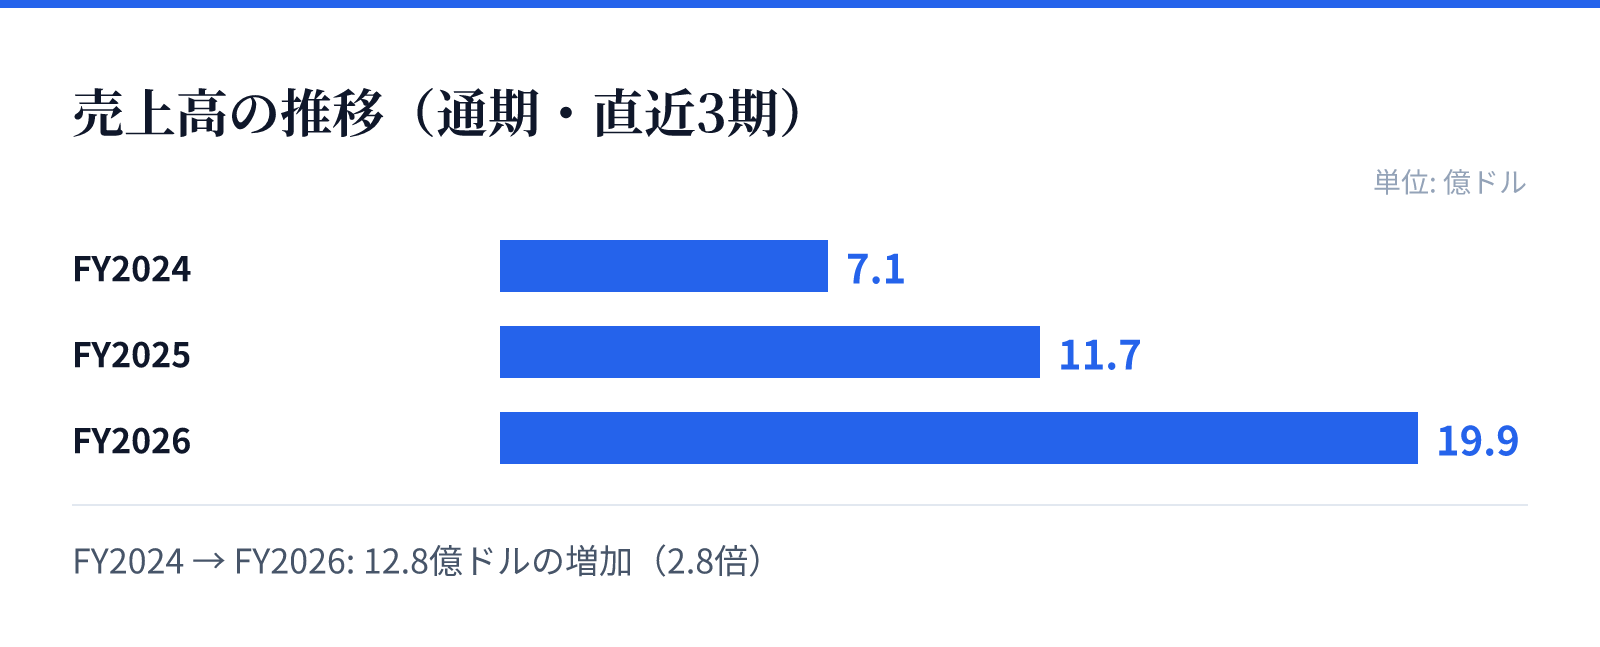
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は7.1億ドル。
FY2025の売上高は11.7億ドル。
FY2026の売上高は19.9億ドル。
成長ドライバー
同社は、プライベート・エクイティ、ベンチャーキャピタル、不動産、インフラなど、多様な資産クラスへの投資を通じて成長を追求しています。特に、成長段階の異なる企業への投資や、再編、事業再生といった特殊な状況にある案件への対応能力が強みです。
また、グローバルな展開も重要な成長要因となっており、北米、南米、欧州、アジアなど世界各地に拠点を構えています。新興市場における投資比率を一定範囲で確保しつつ、世界的なネットワークを活用して投資機会を最大化する戦略をとっています。
リスク
財務データから、直近の期間において売上高が大幅に増加する一方で、営業利益率が大幅なマイナスに転じている点がリスクとして挙げられます。特に純利益が前年比で約200%減少していることは、収益性の不安定さを示唆しています。
また、投資対象が多岐にわたるため、マクロ経済の変動や特定のセクターにおける市場環境の変化が、ポートフォリオ全体に影響を及ぼす可能性があります。特に新興市場への投資は、地政学的リスクや現地の規制環境の変化に左右される側面があるため、注意が必要です。
競合
同社は、プライベート・エクイティやベンチャーキャピタル、ファンド・オブ・ファンズといった競争の激しい資産運用市場において、独自のポジションを築いています。多様な投資対象(プライベート・デット、メザニン、成長資本など)をカバーすることで、幅広い顧客ニーズに対応しています。
グローバルな拠点を持ち、世界中の主要な市場で活動していることは、競合他社に対する優位性となります。特に、新興市場を含む広範な地域でのネットワークと、多様な資産クラスへの深い知見が、競争優位性を支える基盤となっています。
バリュエーション
現在の株価は50.32 USDであり、時価総額は約65億ドル(6,496百万USD)となっています。この評価に基づいたPBRは-7.68倍と算出されています。
投資家にとっての利便性として、配当利回りは3.42%を記録しています。これらの指標は、同社の現在の市場評価と、投資家に対する還元姿勢を反映しています。