事業モデル
同社は、米国、オーストラリア、ニュージーランドの3つのセグメントを通じて、高等教育および職業スキル開発プログラムを提供しています。Strayer UniversityやCapella Universityといった大学運営に加え、教育技術サービスやオンライン教育プラットフォームを展開しています。
具体的には、ビジネスやIT、健康サービスなどの学位プログラムに加え、非学位のアプリ開発コースや、企業向けの教育福利厚生管理プラットフォームを提供しています。また、3DアニメーションやAIなどのクリエイティブ分野に特化した教育機関も運営しており、多様な学習ニーズに対応しています。
KPI
最新の会計年度における売上高は1,268,220,000 USD(=12.7億ドル)に達しています。この期間の営業利益率は15.5%を記録しており、事業の効率性が向上していることが示されています。
また、同期間のROEは7.7%となっており、資本を効率的に活用して利益を創出しています。手元には123,755,000 USD(=1.2億ドル)の現金および現金同等物が保有されています。
業績推移
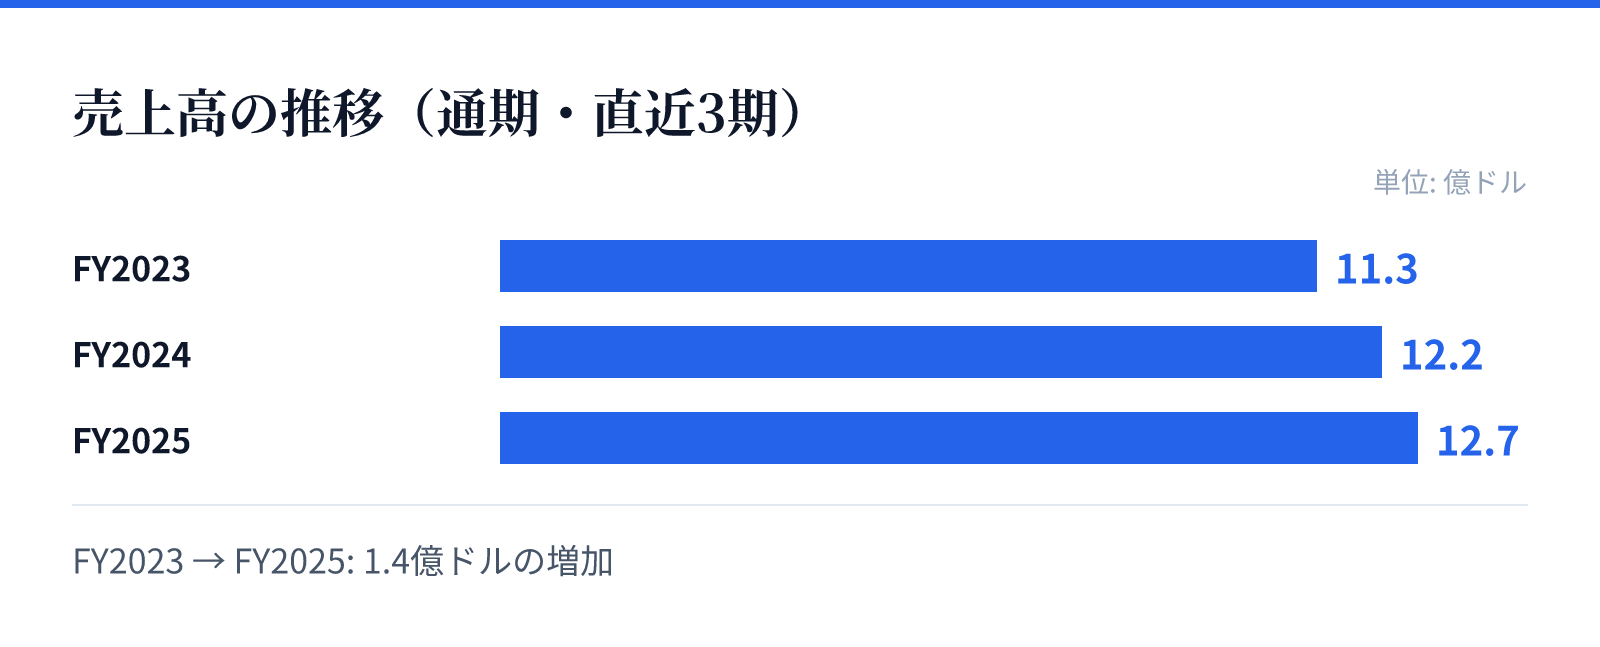
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.3億ドル。
FY2024の売上高は12.2億ドル。
FY2025の売上高は12.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,132,924,000 USD(=11.3億ドル)から、FY2025の1,268,220,000 USD(=12.7億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比で4.0%増加しています。
利益面においても、営業利益率はFY2023の10.0%からFY2025の15.5%へと上昇しており、収益性の改善が顕著です。また、純利益も前年比で12.4%増加しており、成長の加速が見て取れます。
リスク
同社の事業は、教育機関の運営や認定、および各国の教育規制に依存する側面があります。特に、オンライン教育や技術習得プログラムの需要は、労働市場の変化や技術革新の影響を直接的に受ける可能性があります。
また、複数の拠点を跨いで事業を展開しているため、各地域の教育政策や規制の変更が事業継続性に影響を与える可能性があります。教育コンテンツの提供において、技術革新への適応が継続的な課題となります。
競合
同社は、米国およびオーストラリア・ニュージーランドの市場において、競合する教育機関やオンライン学習プラットフォームと競合しています。特に、高度な技術スキルや専門的な学位を求める層に向けたプログラムの差別化が重要となります。
教育技術サービスや、企業向けの福利厚生管理プラットフォーム(Workforce Edge)などの提供を通じて、独自のポジションを確立しようとしています。多様な教育ニーズに対応するためのコンテンツの拡充が、競争優位性を維持する鍵となります。
バリュエーション
現在の株価は$84.64であり、時価総額は約18.8億ドル(1,880百万USD)となっています。PERは14.30倍、PBRは1.14倍と算出されており、市場における評価を反映しています。
配当利回りは2.81%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の教育事業における安定した収益基盤と、成長への期待を反映した水準となっています。