事業モデル
同社は米国および国際的な不動産投資信託(REIT)として、4つの主要なセグメントを通じて事業を展開しています。商業および住宅融資、インフラ融資、物件、そして投資および管理の各部門で多角的なアプローチをとっています。
商業・住宅融資部門では、商業用第一抵当権や住宅ローン、さらには不良債権を含む不動産関連の債務投資を管理しています。物件セグメントでは、マルチファミリーや医療用オフィスなど、安定した、あるいは安定化を目指す商業用不動産への持分を取得し、投資目的で保有しています。
KPI
同社は連邦所得税法上のREITとして認定されており、課税所得の少なくとも90%を株主に分配することで法人税の免除を受ける仕組みを有しています。直近の財務データでは、FY2025の売上高は8.3億ドルを記録しています。
同社のROEは、FY2023の5.4%からFY2025には6.1%へと上昇傾向にあります。また、手元には3.7億ドルの現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
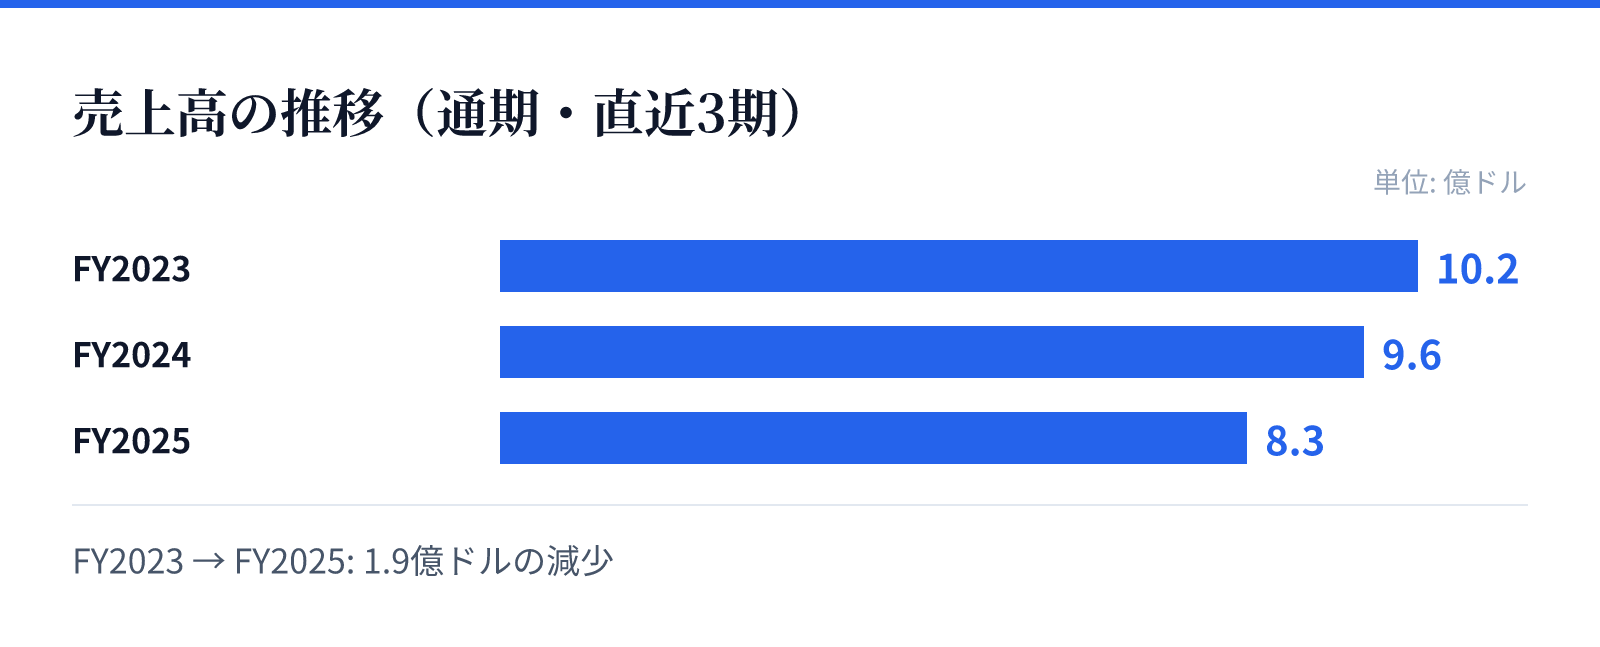
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.2億ドル。
FY2024の売上高は9.6億ドル。
FY2025の売上高は8.3億ドル。
成長ドライバー
成長の要因として、多様な不動産関連の債務投資や、インフラ融資におけるポートフォリオの管理が挙げられます。投資および管理セグメントでは、問題資産の処理や、CMBSの取得・管理、コンジットローンの創出など、高度な運用能力が求められる領域をカバーしています。
特に、多様な不動産資産の取得と管理を通じて、安定した収益源を確保する戦略をとっています。これらの多角的な事業構造が、異なる市場環境におけるリスク分散と成長の機会を創出しています。
リスク
事業内容には、不良債権や非優良債権を含む不動産関連の債務投資が含まれており、これらに対する管理能力が重要となります。また、不動産市場の動向や金利環境の変化が、融資案件や物件価値に直接的な影響を与える可能性があります。
投資および管理セグメントにおける問題資産の処理や、CMBSの再構築といった複雑なプロセスを伴う事業も含まれています。これらの事業は、市場の流動性や信用状況の変化に対して敏感に反応する特性を持っています。
競合
同社は、商業用不動産や住宅用不動産、さらにはインフラ分野まで広範な不動産関連の資産をカバーする独自のポジションを築いています。競合他社と比較して、融資と物件保有の両面からアプローチする多角的な事業構造が特徴です。
特に、投資および管理セグメントにおける高度な専門知識を要する資産の取り扱いは、同社の強みとなります。多様な不動産関連の債務投資や、特定のニッチな不動産セグメントへの注力により、独自の市場地位を確立しています。
バリュエーション
現在の市場データにおいて、同社の株価は15.81ドル、時価総額は約60億ドルとなっています。PERは26.80倍、PBRは0.90倍と算出されており、資産価値に対する評価が示されています。
投資家にとって注目すべき点は、12.05%という高い配当利回りです。この高い配当水準は、REITとしての安定した収益構造と、株主への積極的な利益還元姿勢を反映しているものとみられます。