事業モデル
同社は1993年に公開企業となり、現在もニューヨーク証券取引所に上場している完全統合型REITです。主な事業内容は、米国およびカナダにおけるモバイルホーム(MH)およびレクリエーション車両(RV)の物件所有と運営です。
2026年6月30日時点で、同社は米国とカナダにおいて約156,130の開発済みサイトを含む455の物件を保有しています。また、英国の物件も保有していますが、これらは2026年6月30日時点で事業廃止部門に分類されています。
KPI
直近の財務データにおいて、2025年度の売上高は2,257,600,000 USD(=22.6億ドル)を記録しています。この売上高は前年度と比較して0.8%の増加となっており、安定した事業基盤を維持しています。
営業利益率は2023年度の20.8%から2025年度には19.3%へと推移しています。また、ROEは2023年度の-3.0%から2025年度には19.6%へと大幅に改善しており、収益性の向上が確認されます。
業績推移
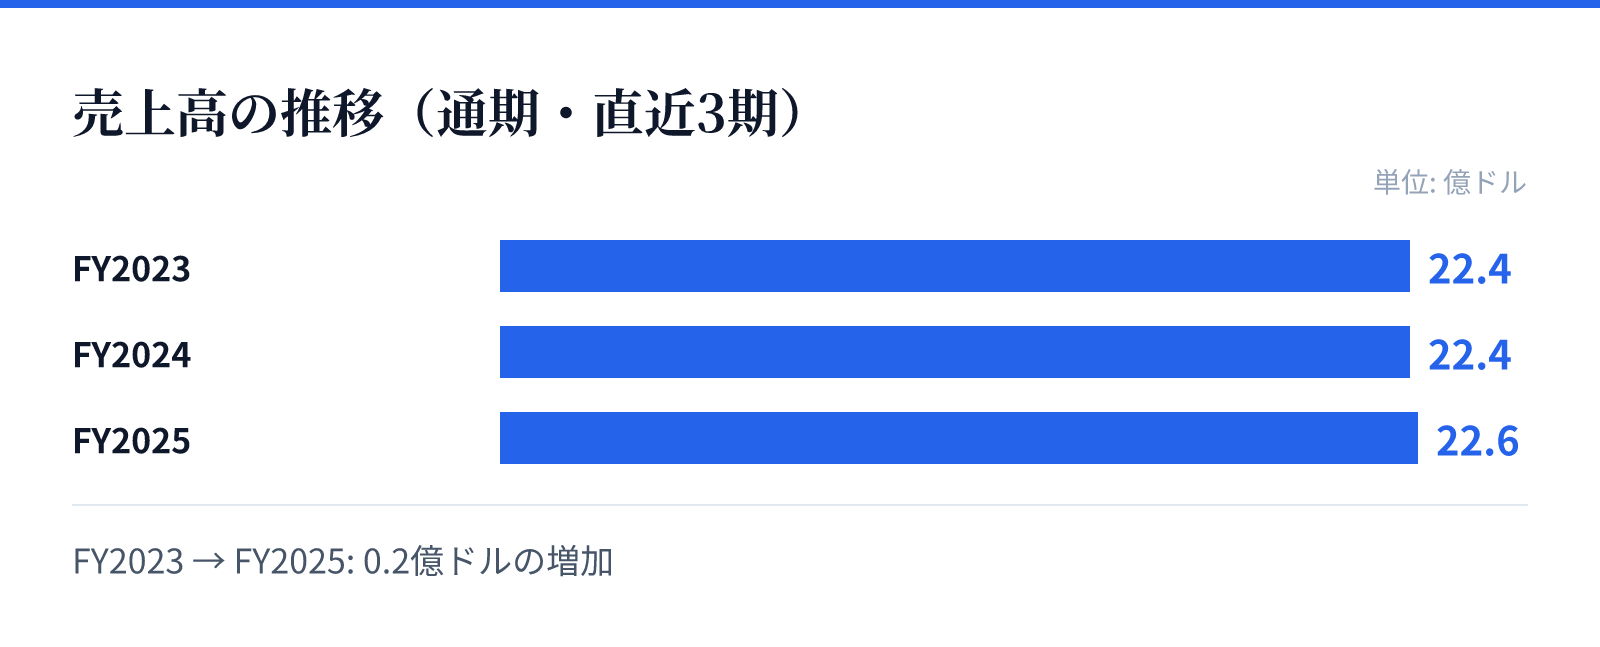
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.4億ドル。
FY2024の売上高は22.4億ドル。
FY2025の売上高は22.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、2025年度の純利益は前年比で1429.4%という極めて高い伸びを記録しています。この急激な利益成長は、同社の収益構造の改善や効率化の進展を示唆しているものとみられます。
売上高は前年比で微増にとどまっているものの、利益の伸びが顕著である点は注目に値します。安定した資産基盤を背景に、効率的な運営体制の構築が成長の鍵を握っていると推測されます。
リスク
事業の大部分が不動産物件の運営に依存しているため、不動産市場の動向や金利環境の変化が事業環境に影響を与える可能性があります。特に、米国およびカナダのレジデンシャル市場における需要動向が重要となります。
また、2026年6月30日時点で英国の物件が事業廃止部門に分類されていることから、海外事業の縮小や再編に伴う不確実性が存在します。今後の事業ポートフォリオの最適化が継続的な課題となります。
競合
同社はレジデンシャル分野のREITとして、北米における広範な物件ネットワークを構築しています。455の開発済み物件を保有しており、特定のニッチな市場において強固な地位を築いています。
競合他社と比較して、モバイルホームやRVといった特定のセグメントに特化した運営ノウハウを有している点が特徴です。安定した運営体制により、長期的な顧客基盤の維持を図っているとみられます。
バリュエーション
現在の株価は122.92ドルであり、時価総額は約157億ドル(15,717百万USD)となっています。PERは159.64倍、PBRは2.73倍と算出されています。
投資家にとって注目すべき指標として、配当利回りは3.64%を記録しています。高い配当利回りは、安定したキャッシュフローを生み出す不動産保有モデルを反映しているものとみられます。